
Los chips se liquidan primero: ¿advertencia o solo toma de ganancias?
Por qué los semiconductores lideran las subidas y bajadas del mercado, cuándo una liquidación de chips señala una debilidad generalizada y cuándo una sola empresa se desmarca gracias a su propia demanda.
Por el equipo de Deriv · 8 de julio de 2026 · 3 min de lectura

Cuando los semiconductores sufren una fuerte liquidación, el mercado en general suele seguirlos, porque los chips están al inicio de toda la cadena tecnológica y su precio se anticipa al de los demás. Ese es el patrón detrás de la caída de las megacapitalizaciones tecnológicas que afecta al Nasdaq. La pregunta más difícil es si esta baja es una advertencia temprana o simplemente una toma de ganancias en la operación más concurrida del mercado.
Por qué los fabricantes de chips se mueven antes que el resto del mercado
Los chips son la materia prima de la tecnología moderna. Todos los modelos de IA, servicios en la nube y teléfonos funcionan con ellos. Por eso, los pedidos de chips reflejan lo que las empresas esperan fabricar dentro de varios meses, no lo que venden hoy.
Esto convierte a los semiconductores en el eslabón de la cadena cuyo precio más anticipa las expectativas futuras. Cuando los traders se vuelven cautelosos, venden primero los valores más cíclicos y más caros, y esos suelen ser los chips. El resto del sector tecnológico suele ponerse al día después.
¿Una liquidación de chips realmente arrastra a todo el mercado a la baja?
La historia dice que puede hacerlo. A finales de 2021, las acciones de semiconductores alcanzaron un máximo y comenzaron a caer antes que el mercado en general. El Nasdaq y el S&P 500 confirmaron la tendencia bajista meses después, y los chips estuvieron entre los más afectados durante 2022.
A mediados de 2018 ocurrió algo similar. Los semiconductores cayeron con fuerza por los temores relacionados con el comercio y la demanda mucho antes de que el mercado general descendiera hacia finales de diciembre. El caso más grave fue el de 2000, cuando las acciones de chips y hardware se desplomaron al demostrarse que el gasto en la expansión de internet era insostenible, antes de un mercado bajista tecnológico que duró varios años.
En cada caso, los chips se debilitaron primero y el índice los siguió. La señal precedió al impacto por semanas y, a veces, meses.
Cuando una sola empresa de chips se desmarca gracias a su propia demanda
El patrón funciona en ambos sentidos. Después del temor de 2018, los chips también lideraron la recuperación en 2019 a medida que la demanda se aceleró de nuevo. El mismo grupo que lidera las caídas suele liderar también las recuperaciones.
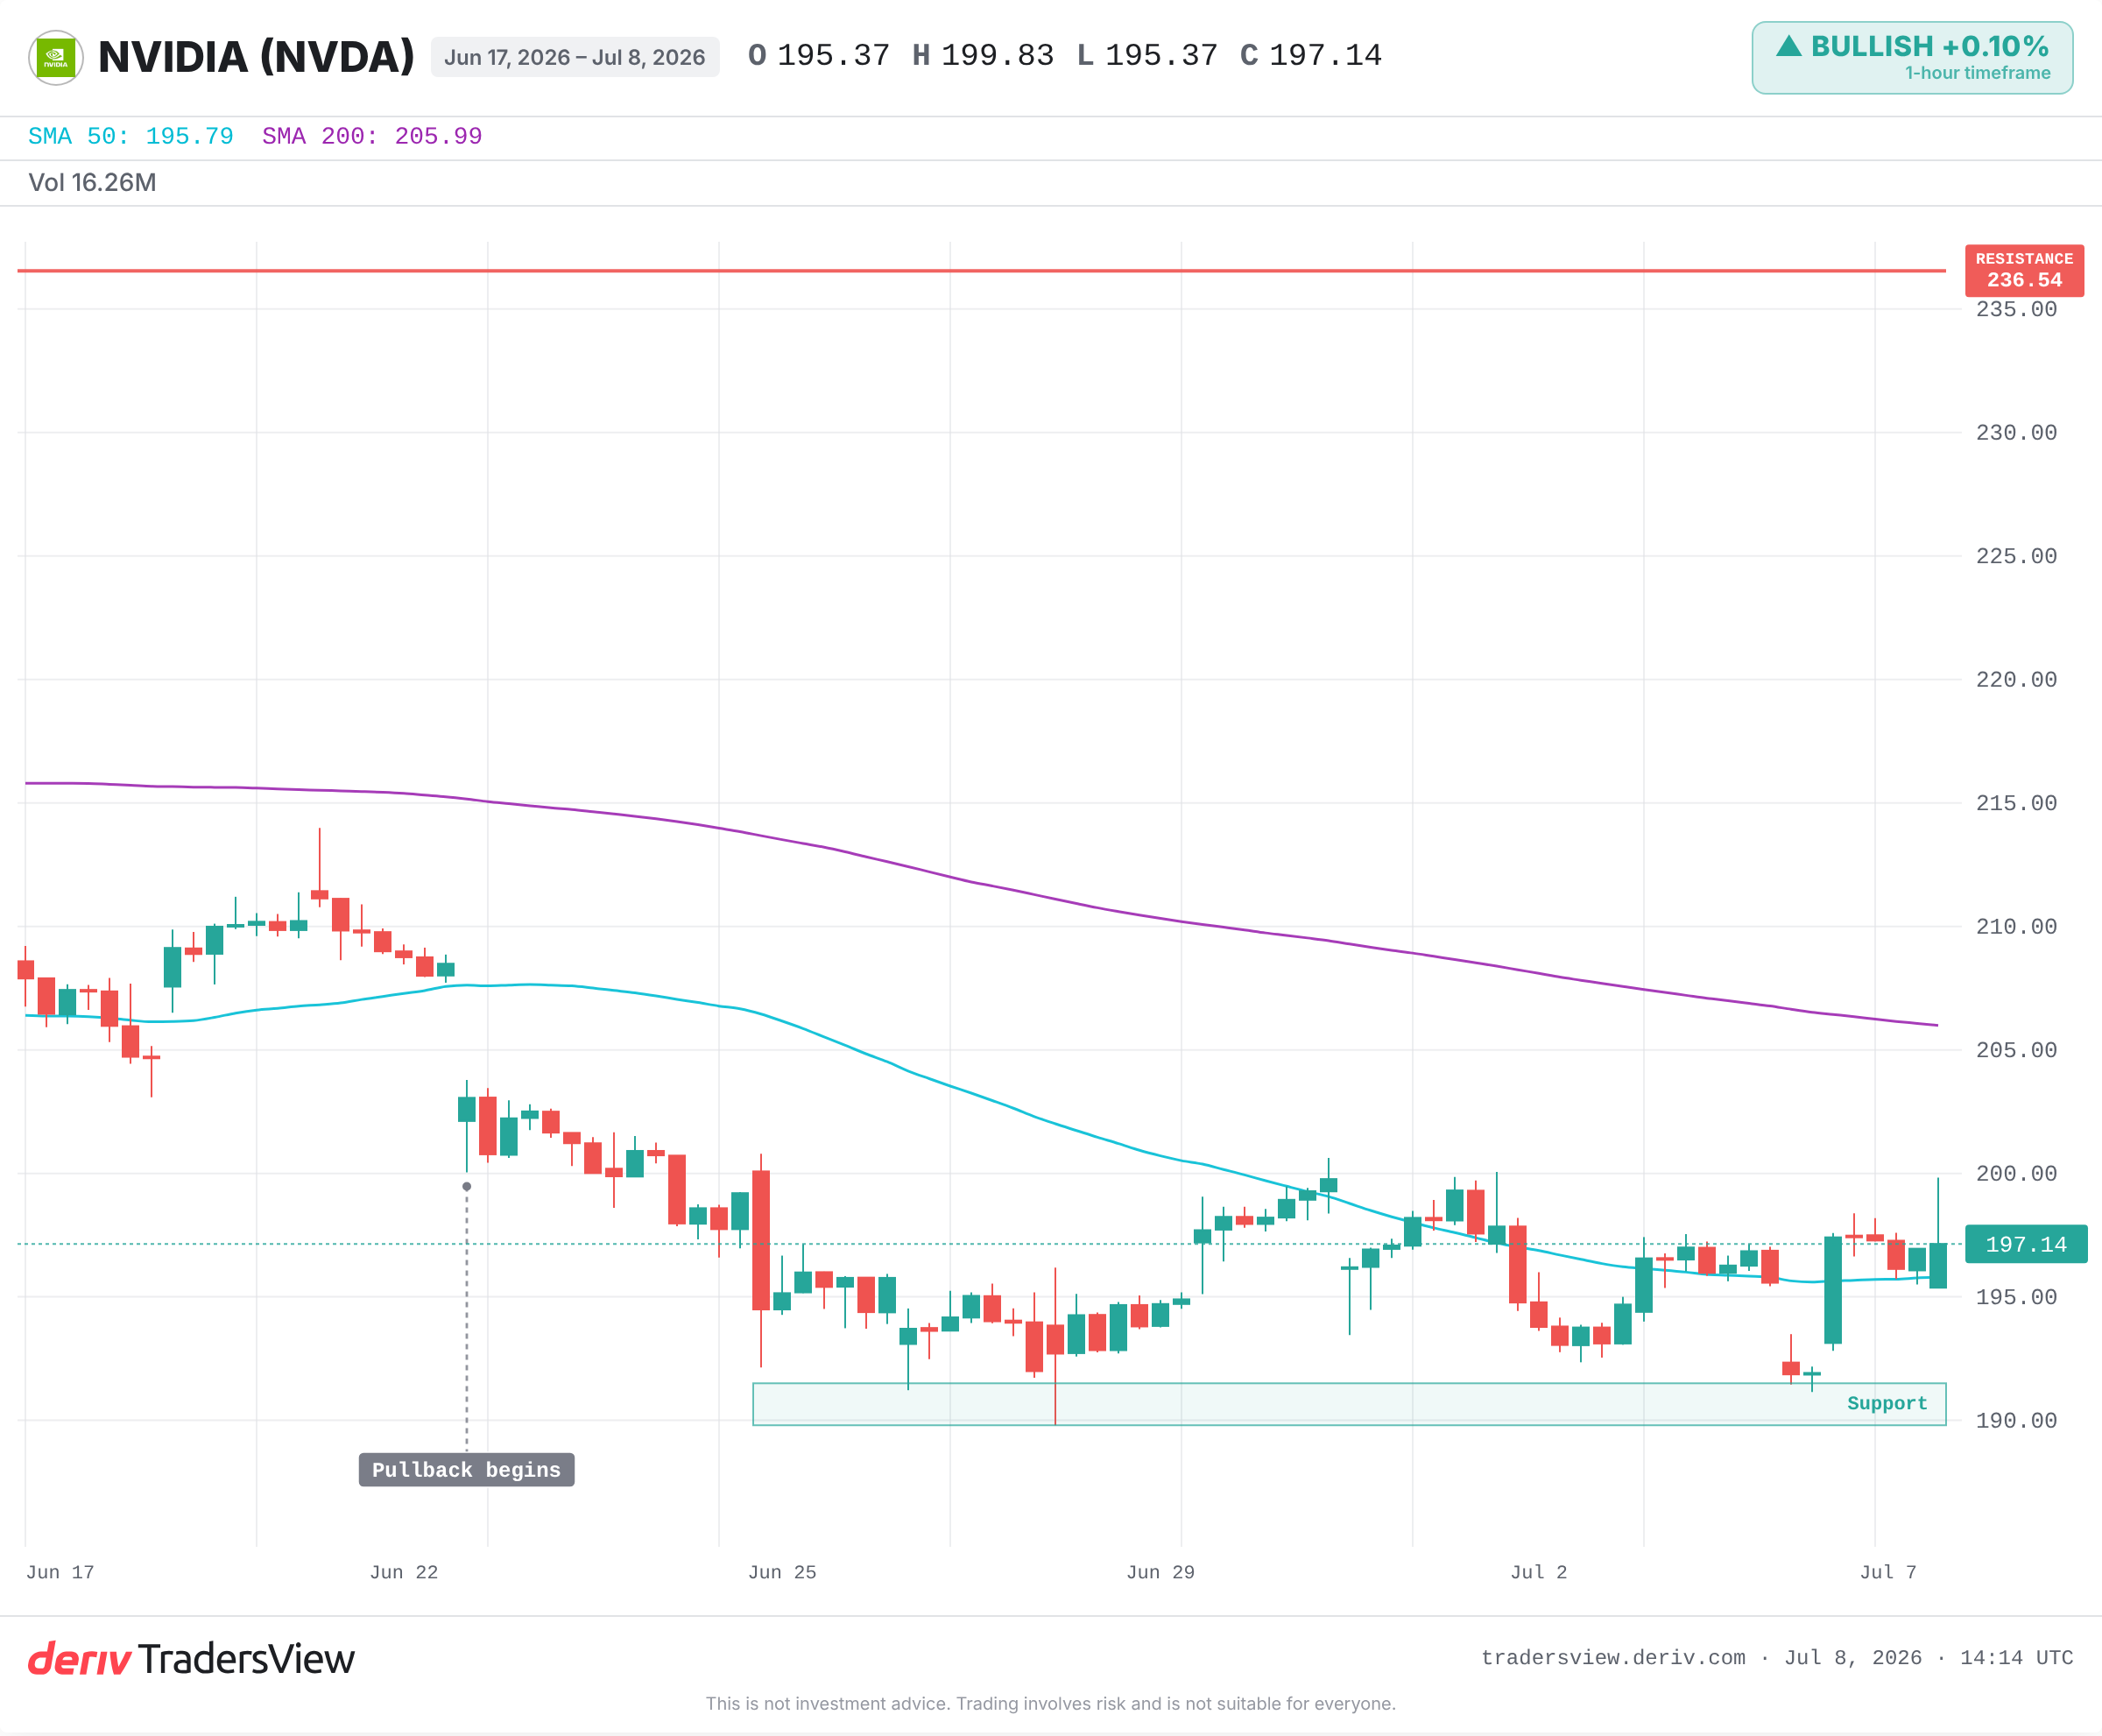
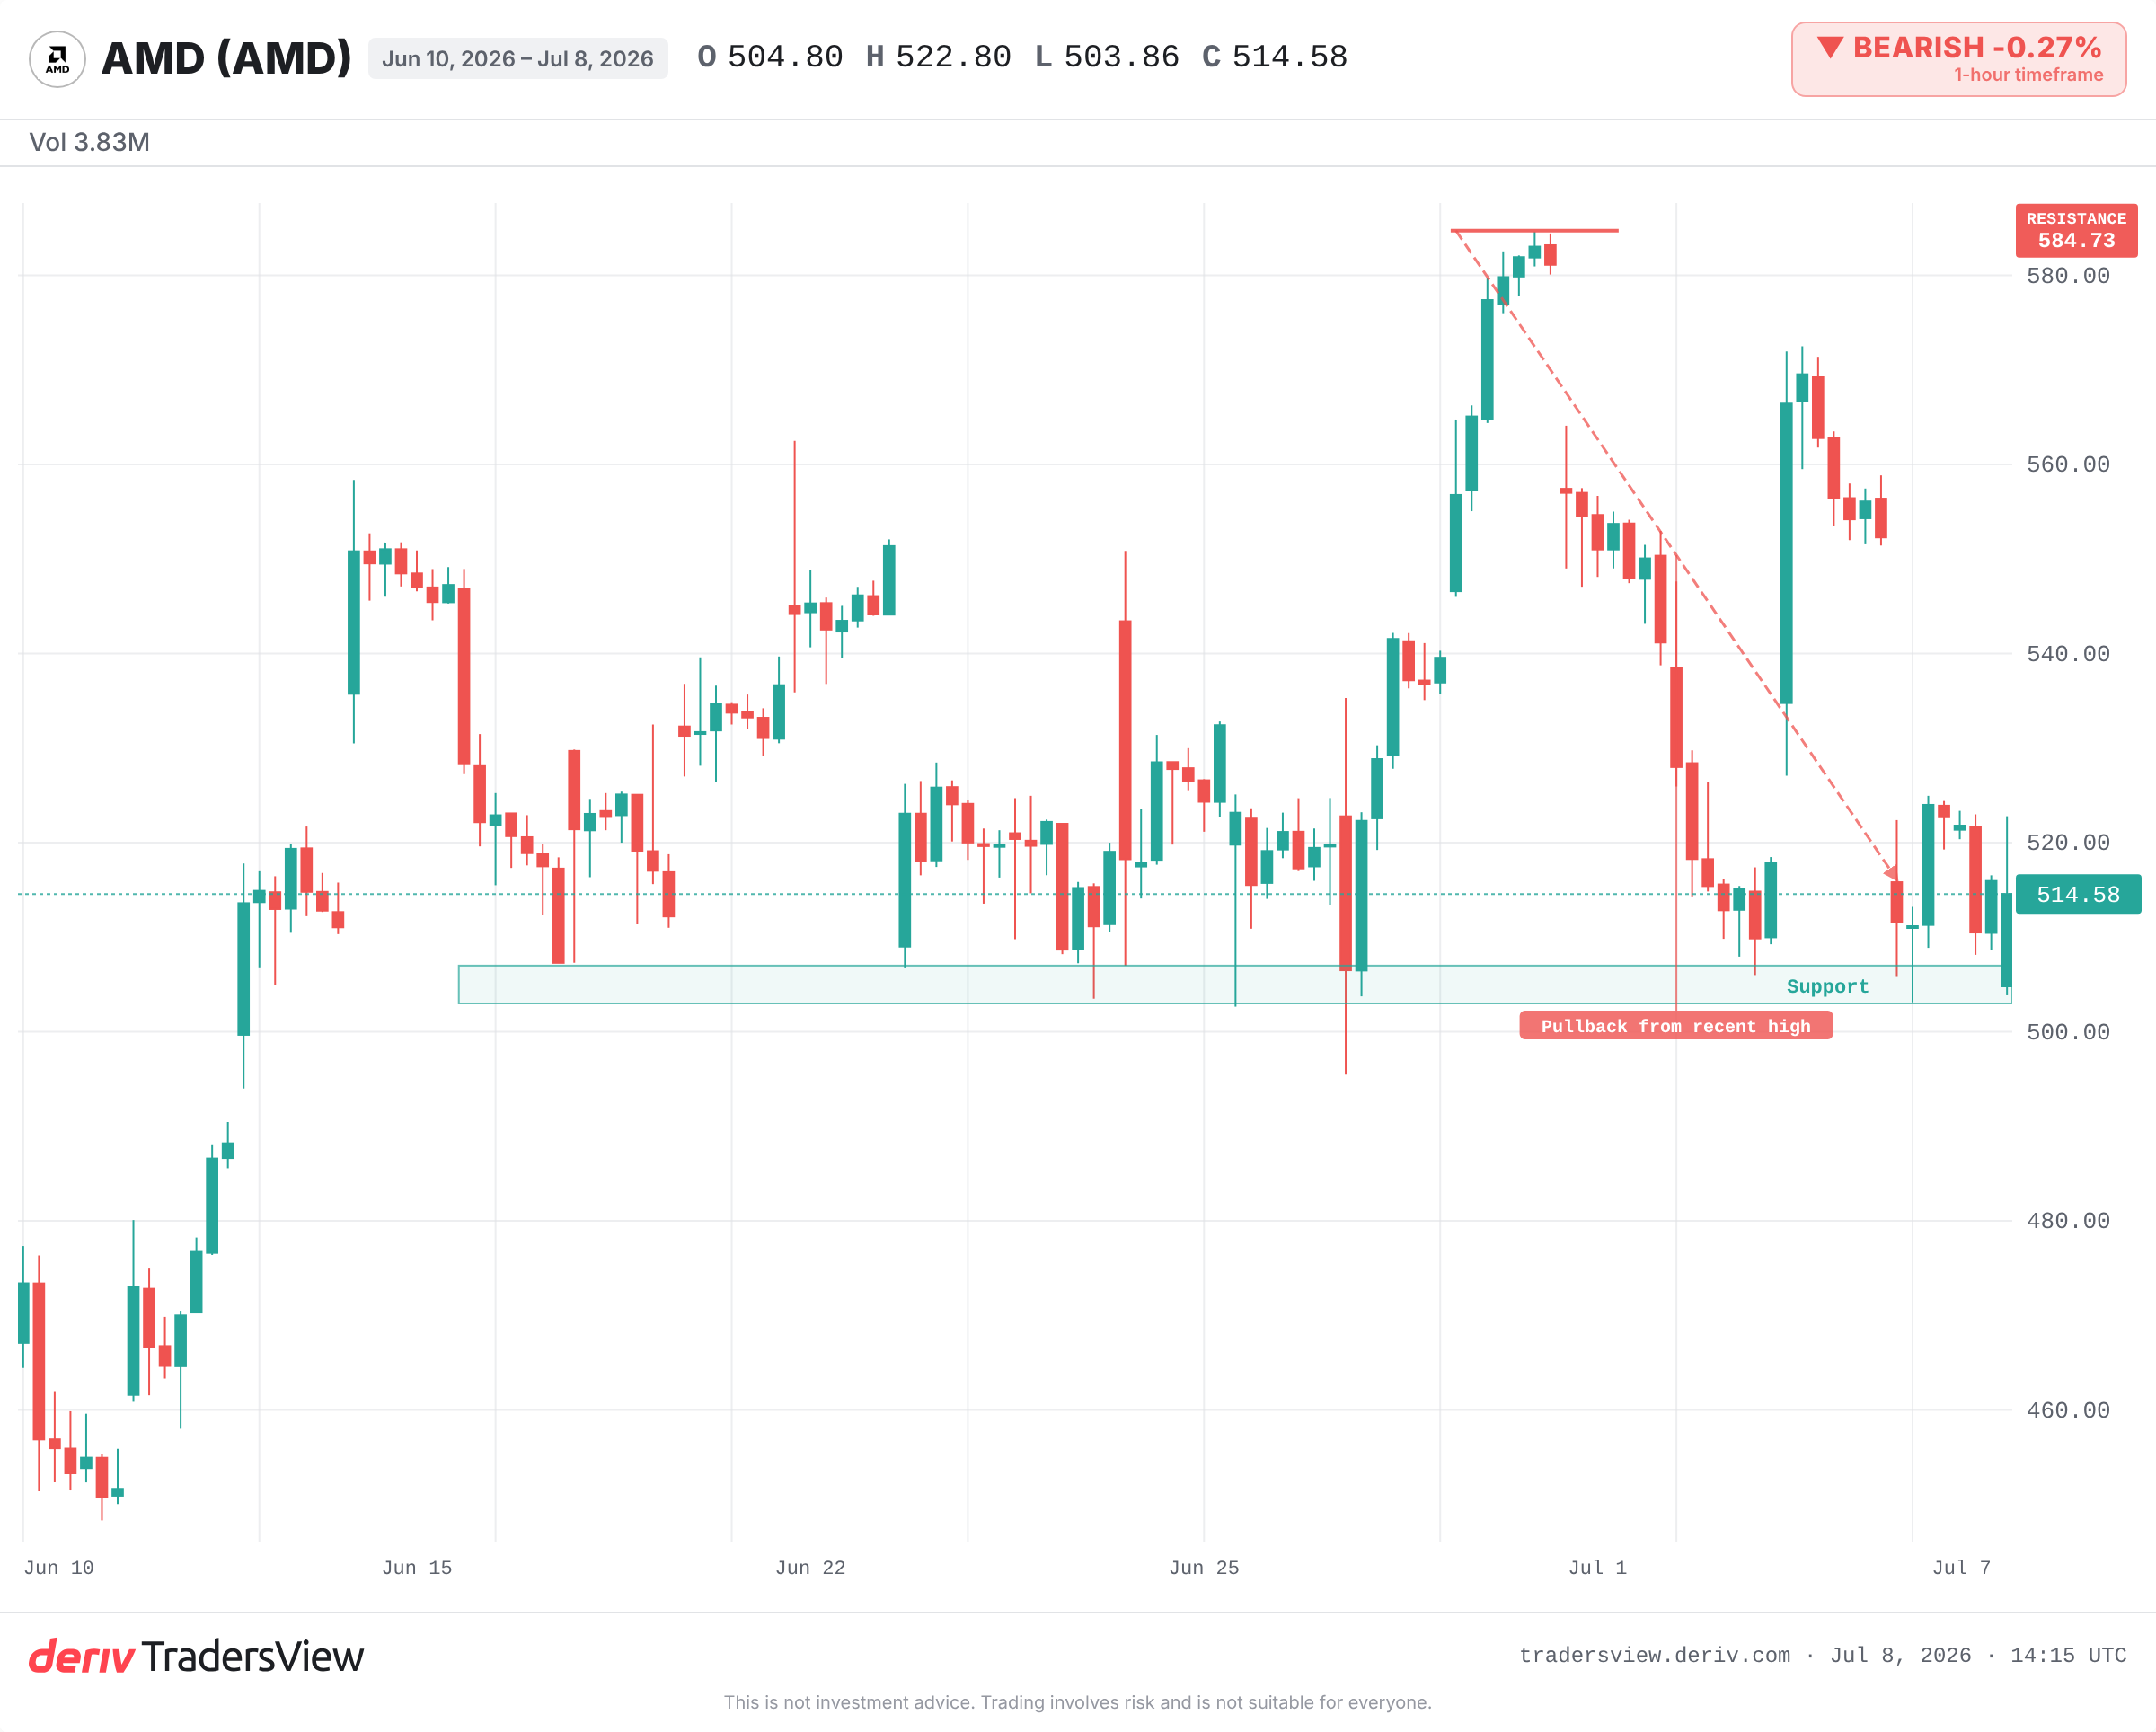
Esta es la divergencia. Un retroceso de los chips después de una fuerte subida suele ser simplemente una toma de ganancias, no una señal de demanda. Si la demanda final se mantiene firme y los pedidos siguen llegando, una empresa líder puede avanzar gradualmente incluso mientras el grupo se tambalea. Su propio ciclo prevalece sobre el ánimo general del mercado.
La clave está en dónde se detiene la venta. Si se limita a los chips, parece una rotación. Si se extiende al software, las empresas financieras y los sectores cíclicos, parece algo más amplio.
Qué observar para distinguir entre ambos escenarios
La verdadera comprobación de la demanda proviene de los clientes, no de los fabricantes de chips. Las grandes empresas de nube, Microsoft, Alphabet, Amazon y Meta, orientan su gasto de capital durante las conferencias de resultados. Esa orientación es la que, en última instancia, llena las carteras de pedidos de chips.
- Amplitud: ¿las ventas son generalizadas o se concentran en unos pocos valores muy concurridos?
- Extensión: ¿la debilidad se mueve más allá de los semiconductores hacia el software y los sectores cíclicos?
- Orientación: ¿los hyperscalers mantienen o reducen sus planes de gasto?
- Soporte: ¿Nvidia se mantiene muy por encima de su zona de mínimos de 52 semanas o rompe el Soporte reciente?
La evidencia sugiere que una fuerte liquidación de chips debe considerarse una señal que merece atención, no que debe ignorarse. Sin embargo, solo se confirma si la caída se amplía, la amplitud del mercado se deteriora y los clientes de chips realmente reducen su gasto. Hasta entonces, una oscilación en la operación más concurrida puede ser simplemente eso. La historia recompensa a quienes observan la continuación del movimiento, no el primer día en rojo.
Preguntas frecuentes
El SOX es el Philadelphia Semiconductor Index, un índice de referencia que sigue a los principales fabricantes de chips. Los traders lo observan como un indicador de todo el sector de semiconductores y, por extensión, como una lectura temprana de la demanda tecnológica.
La demanda de chips sube y baja con la economía general y el ciclo de gasto tecnológico. Los pedidos aumentan cuando las empresas se expanden y disminuyen cuando reducen su actividad, por lo que las ganancias de las empresas de chips fluctúan más que las de negocios más estables.
Las grandes empresas de nube se encuentran entre los mayores compradores de chips avanzados. Su orientación sobre el gasto de capital en las conferencias de resultados señala los pedidos futuros, por lo que una orientación sólida respalda a los fabricantes de chips y los recortes pueden presionarlos.
No. Las caídas fuertes en valores tecnológicos muy concurridos suelen ser tomas de ganancias o rotaciones, en lugar de un máximo duradero. Una advertencia más amplia normalmente requiere que la debilidad se extienda entre sectores y que la amplitud del mercado se deteriore.