
La apuesta de USD 31.000 millones de Berkshire por Alphabet y lo que revela el tamaño
Berkshire construyó una inversión de aproximadamente USD 31.000 millones en Alphabet en menos de un año. Lo que revela una apuesta concentrada de un trader disciplinado y por qué replicarla tarde es un comercio diferente.
Por el equipo de Deriv · 13 de julio de 2026 · 4 min de lectura

Cuando un trader disciplinado construye una posición concentrada enorme, el tamaño es el mensaje. Indica que el dinero inteligente ve una ventaja sostenible durante una década, pero la misma concentración que puede definir una década también amplifica el riesgo.
Berkshire Hathaway construyó una inversión de aproximadamente USD 31.000 millones en Alphabet desde cero en menos de un año. Su declaración 13F, que abarca las tenencias al 31 de marzo de 2026, muestra que Alphabet es ahora la tercera mayor tenencia de acciones del grupo. Esto la sitúa por delante de Coca-Cola, una posición que Buffett mantuvo durante más de tres décadas.
Por qué el tamaño de la posición es la verdadera señal
Una inversión pequeña es una posibilidad. Una inversión tan grande es una declaración. Alphabet representa ahora más del 9% de todo el portafolio de inversiones de Berkshire, construido a partir de una compra inicial modesta el año anterior.
Berkshire no hace trading en torno a sus posiciones. Compra empresas que quiere poseer durante años. Por eso, una apuesta concentrada en un solo nombre no es una apuesta por el próximo trimestre. Refleja la visión de que el negocio subyacente tiene una ventaja duradera que se acumulará.
El paralelismo con Apple y por qué la concentración tiene dos caras
La comparación es evidente. Berkshire comenzó a comprar Apple a principios de 2016 y aumentó rápidamente su posición. En su punto máximo, Apple representó cerca de la mitad del portafolio de acciones declarado.
Esa apuesta se convirtió en la inversión en acciones más rentable de la historia de Berkshire. Definió una década para la empresa. Sin embargo, la misma concentración que generó esas ganancias dejó a Berkshire muy expuesta a una sola empresa.
La concentración es convicción y riesgo en un solo movimiento. Cuando la tesis es correcta, el tamaño convierte una buena idea en una idea determinante. Cuando es incorrecta, el tamaño convierte un error en uno grave. Las inversiones en casas de trading japonesas de 2020 mostraron el potencial alcista de una apuesta de Berkshire fuera de lo habitual. Coca-Cola mostró la otra cara: una compra legendaria para mantener a largo plazo aún puede generar años sin rendimientos, como ocurrió durante el prolongado estancamiento desde finales de la década de 1990.
Por qué replicar el comercio meses después no es el mismo comercio
Una declaración 13F mira hacia el pasado. Esta refleja las tenencias de marzo, divulgadas en julio.
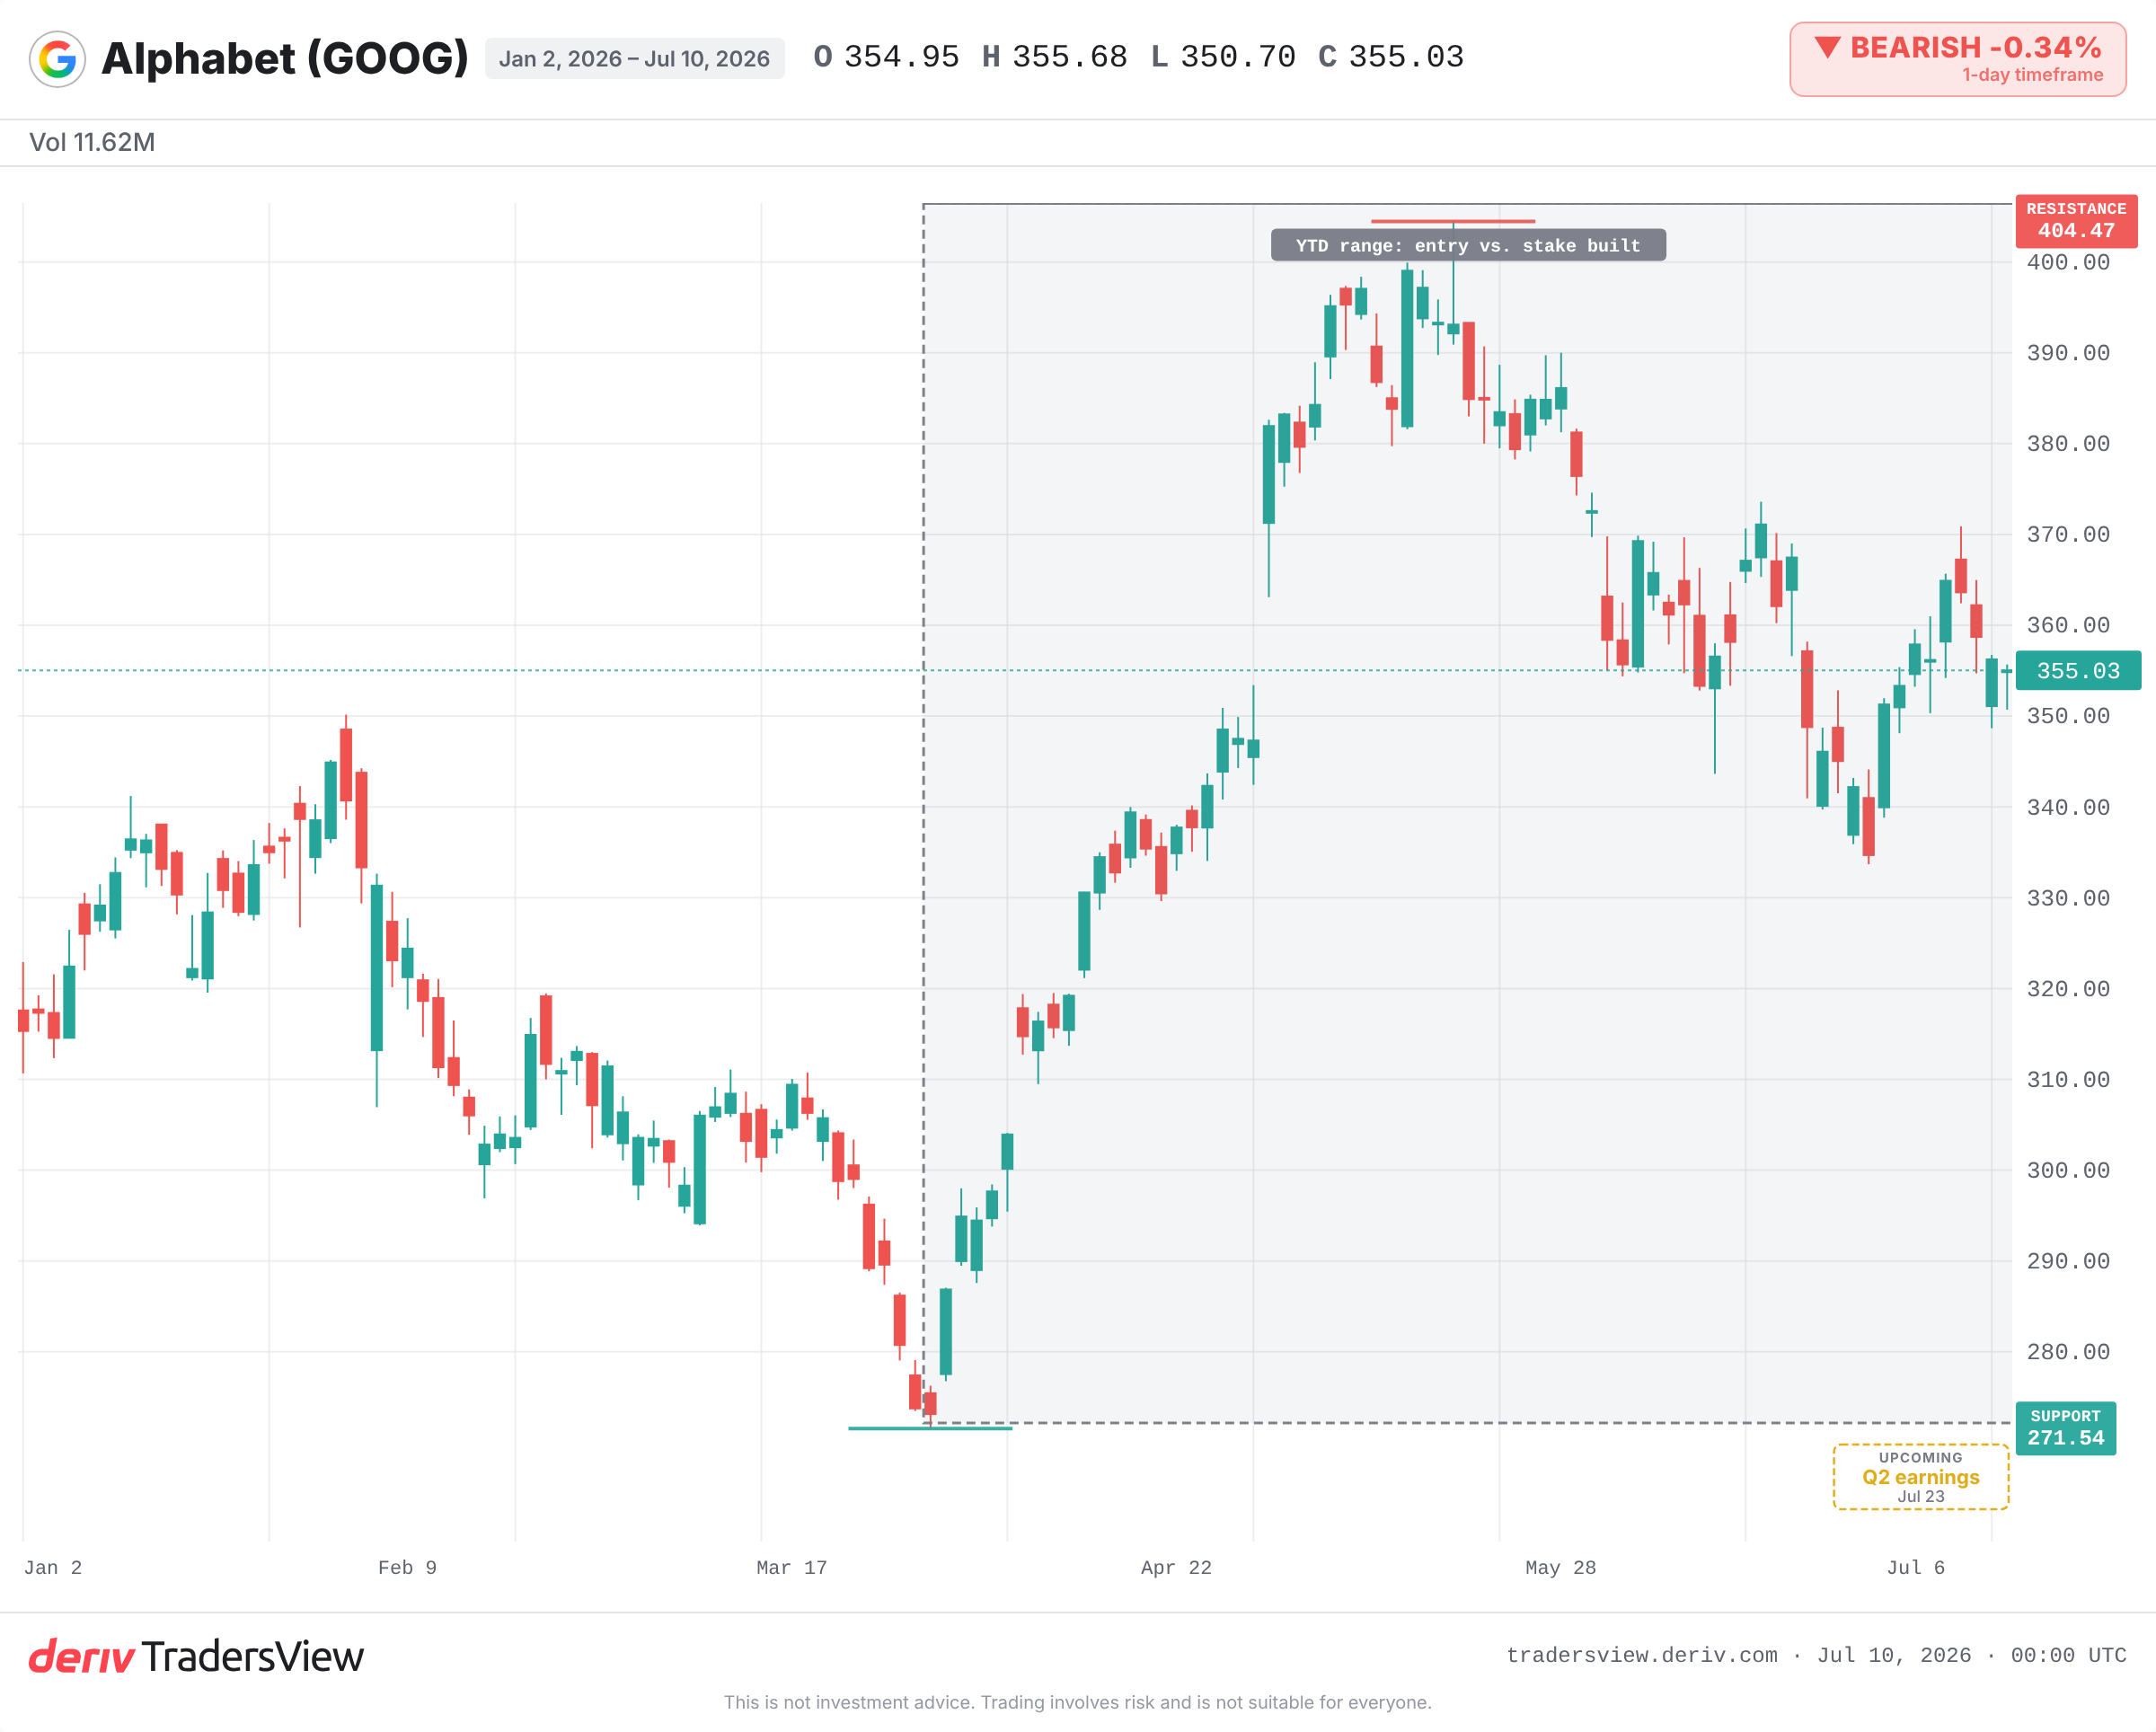
El precio al que puede comprar hoy no es el precio que pagó Berkshire. Al 10 de julio de 2026, Alphabet cotiza cerca de $355, apenas alrededor de un 12% por debajo de su máximo histórico cercano a $404. Berkshire construyó gran parte de esta posición antes y a precios más bajos.
Comprar la mayor tenencia de un trader legendario después de que la declaración se haga pública es un comercio diferente con una entrada diferente. Usted llega tarde y está pagando por información que ahora todos comparten.
Los riesgos que demostrarían que la apuesta es errónea
Alphabet enfrenta amenazas reales para la tesis. Las resoluciones antimonopolio podrían obligar a modificar la forma en que Google gestiona las búsquedas y la publicidad. La propia IA podría erosionar el negocio principal de búsquedas y publicidad que genera la mayor parte de las ganancias.
También hay dudas sobre el comprador. Los informes presentan esto como una dirección marcada por el próximo director ejecutivo, Greg Abel, y no solo como una continuación de la estrategia de Buffett. Esto importa, porque una nueva persona al mando cambia cuánto le dice la posición.
Qué observar a partir de ahora
- La próxima declaración 13F: ¿la inversión aumentó, se mantuvo o se redujo? Un recorte debilitaría toda la narrativa de convicción.
- Las medidas antimonopolio que afecten el negocio de búsquedas y publicidad de Google.
- El crecimiento de los segmentos de Cloud e IA en los resultados trimestrales, las cifras que justifican o invalidan la tesis.
- El comportamiento del precio alrededor del máximo histórico cercano a $404 (resistencia) y el mínimo en lo que va del año cercano a $271 (soporte).
La evidencia se inclina a interpretar esto como una convicción genuina a largo plazo por parte de un comprador disciplinado. Es información útil. No es una autorización para comprar a un precio más alto sin ninguna de las ventajas que hicieron funcionar la apuesta original.
Preguntas frecuentes
Una 13F es un informe trimestral que los gestores institucionales de EE. UU. deben presentar, en el que enumeran sus tenencias de acciones. Se divulga semanas después de que termina el trimestre, por lo que muestra lo que un fondo poseía en el pasado, no lo que posee hoy.
Apple llegó a representar cerca del 50% del portafolio de acciones declarado de Berkshire en su punto máximo, lo que la convirtió, con diferencia, en la mayor tenencia individual de la empresa y en su inversión en acciones más rentable.
La concentración significa que una gran parte de los rendimientos depende de un solo nombre. Si esa empresa enfrenta un impacto, como una resolución regulatoria o resultados inferiores a lo esperado, el efecto en el portafolio general es mucho mayor que con una posición diversificada.
El principal atractivo de Alphabet fue el crecimiento en búsquedas, publicidad y cloud, más que los ingresos. Por lo general, los traders la mantienen por la apreciación del capital y no por una rentabilidad comparable a la de una empresa de productos básicos de consumo como Coca-Cola.