
Zwei Ölengpässe gleichzeitig betroffen – und warum der Anstieg nachlassen könnte
Öl reagiert nicht auf bereits verlorene Barrel. Es preist die Angst vor Barrels ein, die verloren gehen könnten. Mit Angriffen der Huthi auf Standorte von Saudi Aramco und einer
Das Deriv-Team · 29. Juli 2026 · 4 Min. Lesezeit

Öl reagiert nicht auf bereits verlorene Barrel. Es preist die Angst vor Barrels ein, die verloren gehen könnten. Da sich Angriffe der Huthi auf Standorte von Saudi Aramco und eine erklärte Blockade der Meerenge Bab al-Mandab zu dem geringen Transit durch die Straße von Hormus addieren, enthält Rohöl eine Risikoprämie, aber keine Versorgungslücke. Dieser Unterschied ist die ganze Geschichte.
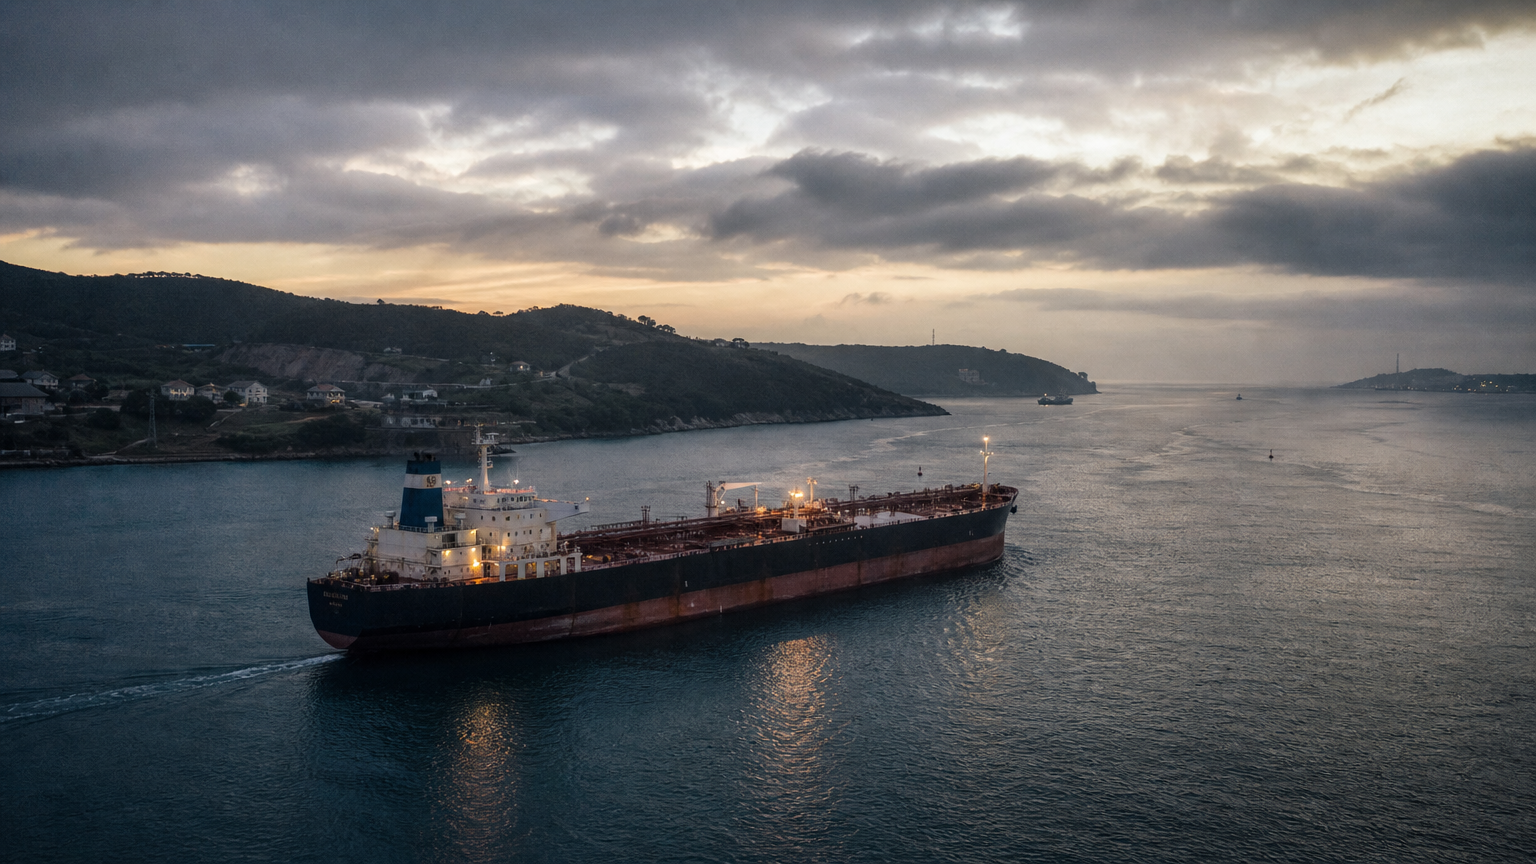
Warum Öl aufgrund von Angst und nicht wegen verlorener Barrel steigt
Die Sorge um einen Engpass wirkt zunächst auf die Vorstellungskraft. Trader sehen eine bedrohte Route und preisen das Worst-Case-Szenario ein, bevor auch nur ein Barrel fehlt. Das ist die Risikoprämie: eine Zahlung für eine Störung, die noch nicht eingetreten ist.
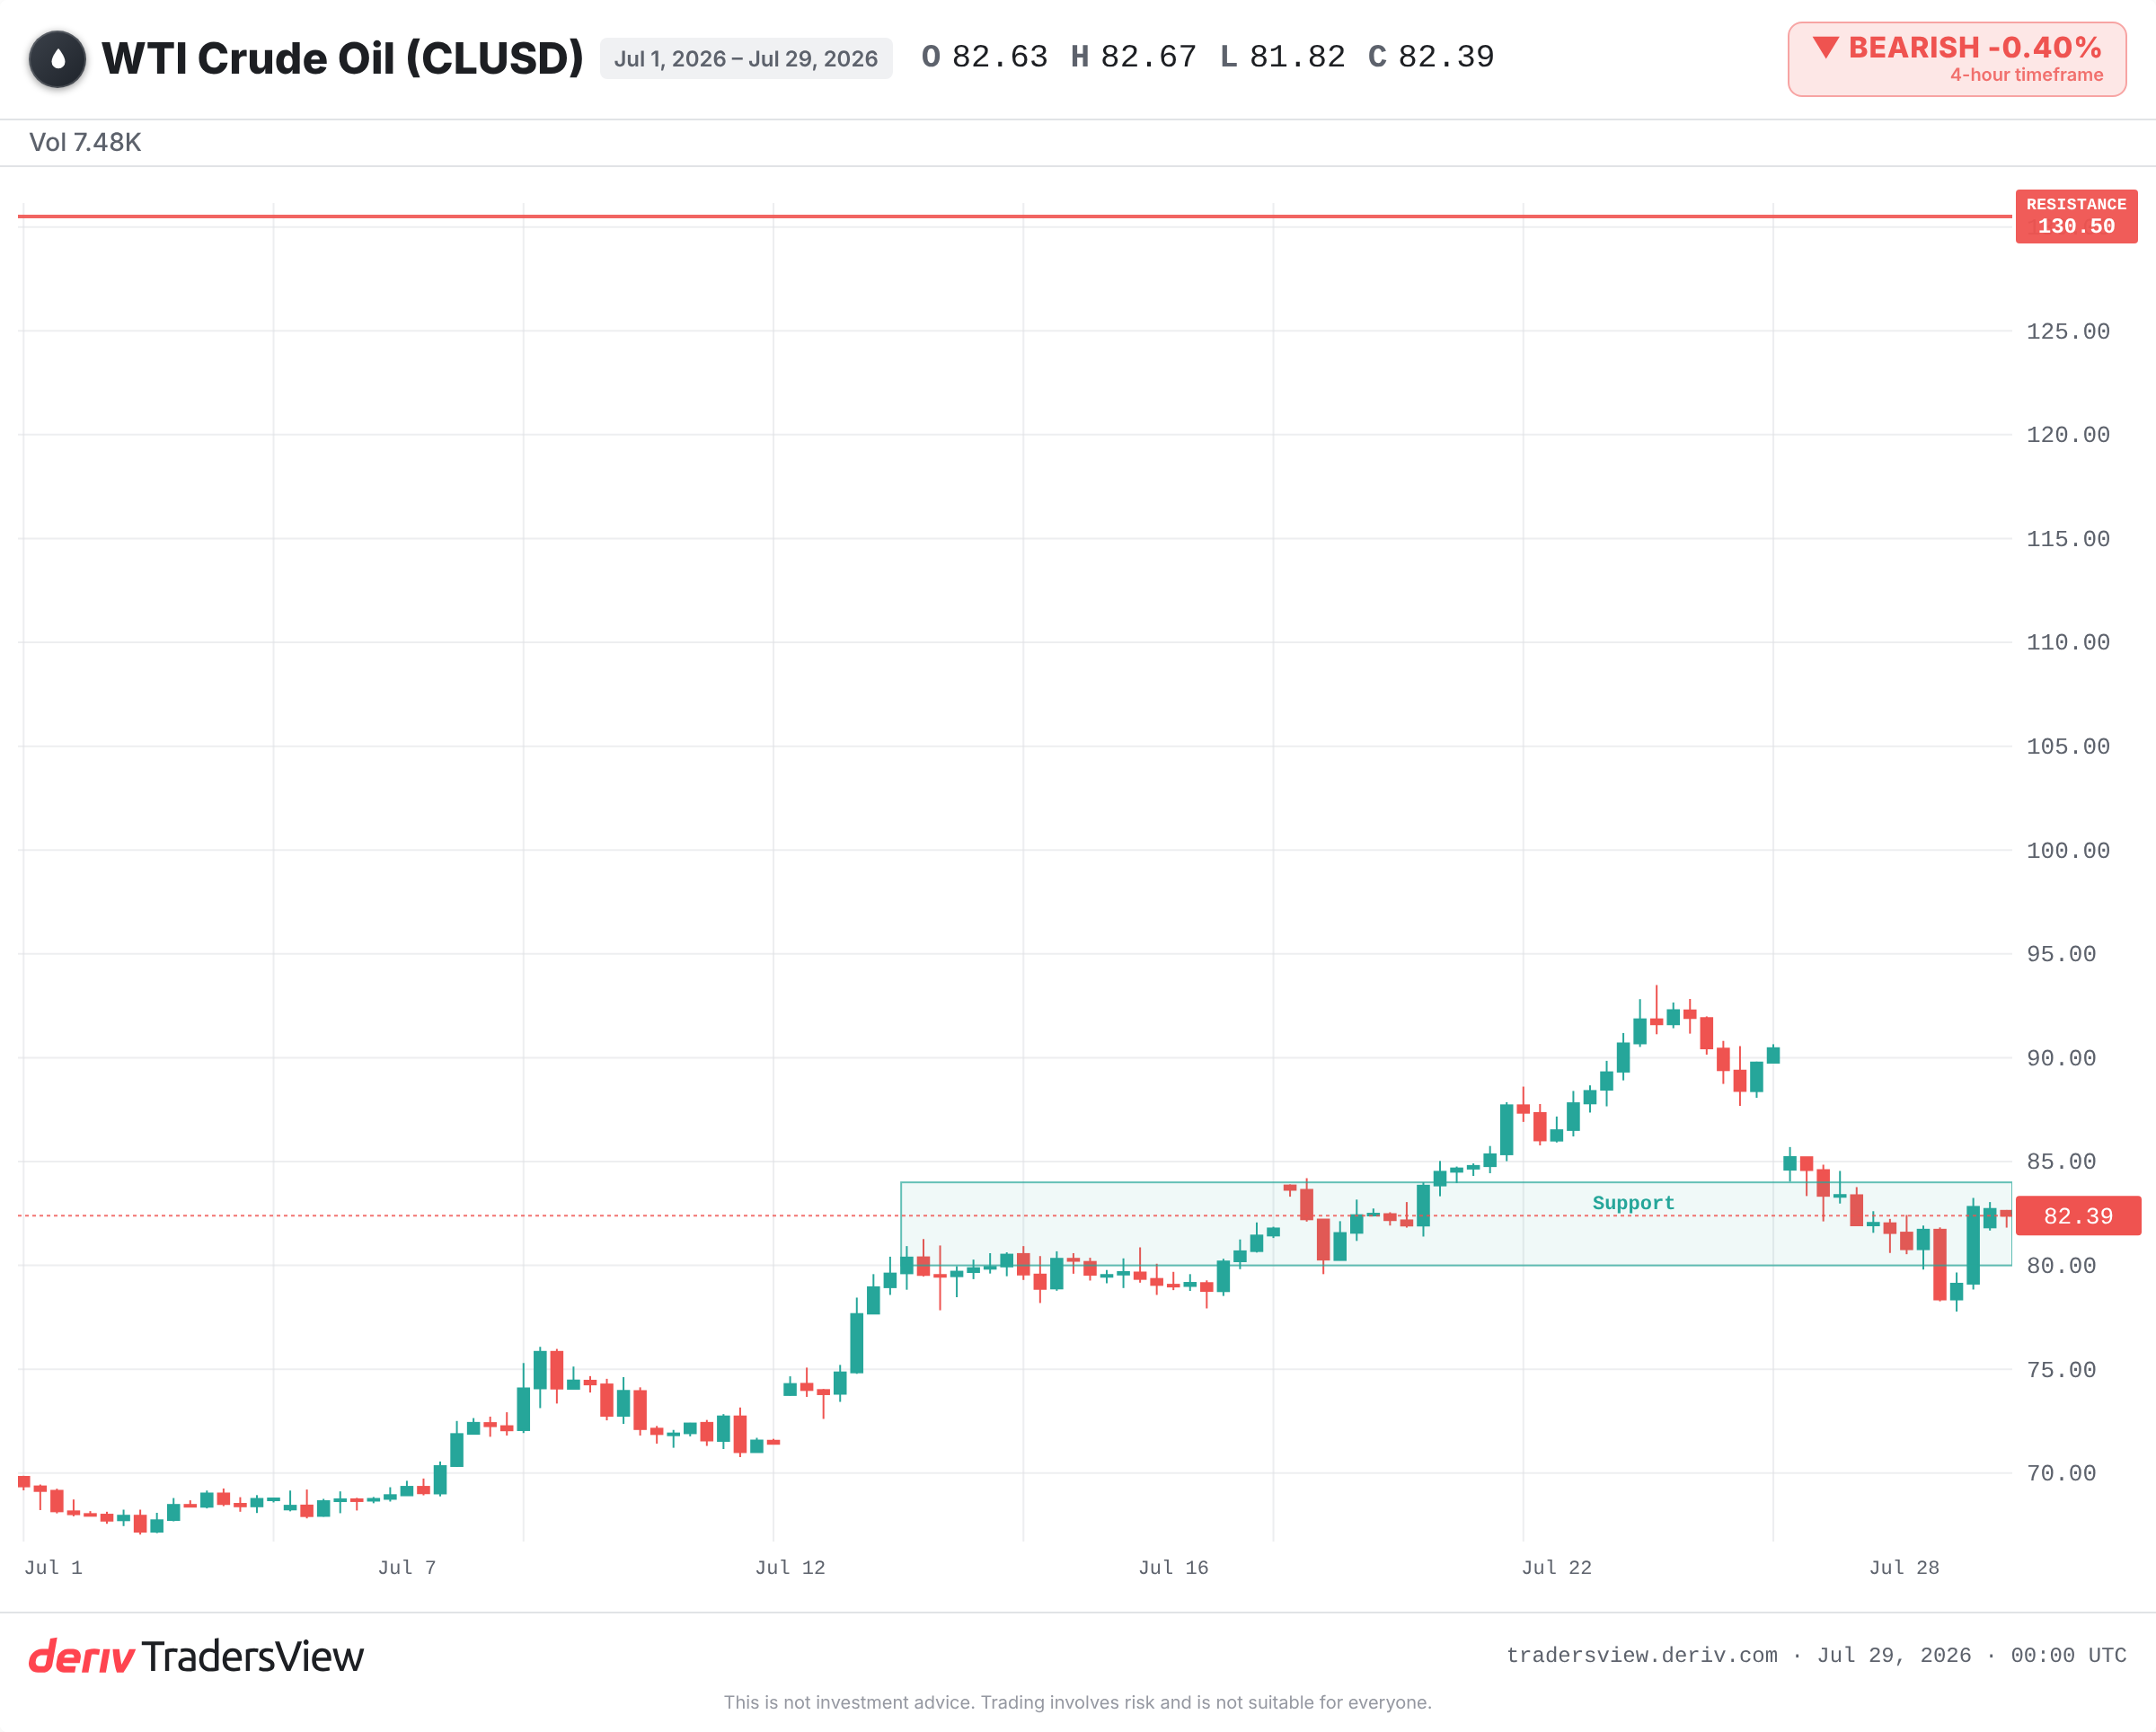
Ausmaß und Dauerhaftigkeit der Bewegung hängen von zwei Faktoren ab: wie viele alternative Routen verfügbar bleiben und wie glaubwürdig die Bedrohung ist. Laut Live-Feed wird WLDOIL im unteren Bereich von USD 80 gehandelt, deutlich unter seinem Krisenhoch von 2022. Der Markt ist nervös, nicht in Panik. Er preist eine Möglichkeit ein, keinen Verlust.
Nicht alle Engpässe sind gleich
Die Schlagzeilen verwischen das. Bab al-Mandab und die Straße von Hormus sind beide Engpässe, erfüllen jedoch sehr unterschiedliche Funktionen.
Schiffe können Bab al-Mandab umgehen. Der Umweg um das Kap der Guten Hoffnung verdoppelt die Reisezeit mehr als und erhöht Fracht- und Versicherungskosten. Das ist schmerzhaft, aber das Öl kommt dennoch an. Die Kriegsrisikoprämien für Fahrten durch das südliche Rote Meer sind stark gestiegen – ein echtes Stresssignal. Eine Route teurer zu machen, ist jedoch nicht dasselbe wie das Angebot zu verringern.
Hormus ist der einzige Engpass ohne vollständige Alternative. Etwa ein Fünftel des weltweiten Öls passiert ihn, und es gibt keinen Umweg, der dieses Volumen ersetzen könnte. Eine tatsächliche Schließung von Hormus wäre ein Angebotsschock. Eine Blockade von Bab al-Mandab ist bisher ein Kostenschock.
Was die Geschichte über das Nachlassen eines Ölpreisanstiegs sagt
Das Muster wiederholt sich. 2019 legten Drohnen- und Raketenangriffe auf die Abqaiq-Anlage in Saudi-Arabien über Nacht etwa die Hälfte der saudischen Produktion lahm – rund 5 % des globalen Angebots. Öl verzeichnete den größten Tagesanstieg seit Jahrzehnten. Innerhalb weniger Wochen gab es den Großteil der Gewinne wieder ab, weil Saudi-Arabien die Produktion schneller als befürchtet wiederherstellte.
Die Angriffe im Roten Meer seit Ende 2023 erzählen dieselbe Geschichte von der anderen Seite. Reedereien änderten ihre Routen, und Fracht- sowie Versicherungskosten blieben monatelang hoch, doch Rohöl bewegte sich kaum. Die Barrel erreichten den Markt weiterhin über längere Routen.
Und 2022 trieb die befürchtete Verknappung russischen Öls Brent in Richtung eines Zyklushochs, bevor die Preise ein Jahr lang abwärts tendierten, da russisches Rohöl neue Käufer fand. Anstiege aufgrund von Angebotsängsten lassen nach, wenn sich das Angebot als widerstandsfähig erweist.
Wann der Anstieg stattdessen ernst genommen werden sollte
Das Szenario eines Nachlassens ist kein Freifahrtschein. Es gilt nur, solange die Bedrohung eine Bedrohung bleibt. Die Hinweise sprechen dafür, dass es sich um eine Risikoprämie handelt, die sich wieder abbaut, doch das Extremrisiko ist real.
Die Bewegung verdient Respekt und sollte nicht auf ein Nachlassen gehandelt werden, wenn eines dieser Ereignisse von Hintergrundrauschen zu einer Tatsache wird:
- Ein bestätigter Treffer auf die Produktionskapazität von Saudi Aramco, nicht nur Angriffe auf nicht kritische Standorte.
- Die Blockade von Bab al-Mandab hält den Transit tatsächlich an, statt lediglich die Versicherungskosten zu erhöhen.
- Jede glaubwürdige Bedrohung des Transits durch die Straße von Hormus, der einzigen Route ohne Ersatz.
Beobachten Sie auch die Kriegsrisikoprämien für Tanker und die freie Kapazität von OPEC+. Steigende Prämien signalisieren Stress, auch wenn Schiffe weiterfahren. Ein Signal von OPEC+, Barrel freizugeben, würde zeigen, dass die Risikoprämie entschärft wird.
Die Einschätzung
Zwei Engpässe in den Nachrichten wirken wie die doppelte Gefahr. Den Fakten nach sind es zwei unterschiedliche Probleme: eine kostspieligere Route und eine bedrohte, aber weiterhin offene Route. Bewerten Sie die Risikoprämie als das, was sie ist, und wissen Sie, welcher Engpass aus einer Sorge einen Schock machen würde. Ölmärkte sind volatil, und eine einzelne bestätigte Störung kann die Lage schnell verändern.
Häufig gestellte Fragen
Etwa ein Fünftel des weltweiten Öls passiert die Straße von Hormus, und es gibt keine Route, die dieses Volumen vollständig ersetzen könnte. Deshalb wäre eine tatsächliche Schließung von Hormus ein weitaus größeres Ereignis als eine Blockade von Bab al-Mandab.
Sie ist der zusätzliche Preis, den Trader für die Möglichkeit einer künftigen Unterbrechung des Angebots zahlen, bevor tatsächlich Barrel ausfallen. Wenn die Lieferströme weiterlaufen, baut sich diese Prämie häufig wieder ab und die Preise geben nach.
Sie erhöht Fracht- und Versicherungskosten und verdoppelt die Reisezeiten mehr als, aber das Rohöl erreicht den Markt dennoch. Historisch gesehen erhöht dies die Schifffahrtskosten stärker als den Ölpreis selbst.
Ein bestätigter Verlust von Produktionskapazität, die physische Schließung einer Route ohne Alternative oder eine glaubwürdige Bedrohung der Straße von Hormus. Dadurch fallen Barrel aus, statt dass nur die Kosten für ihren Transport steigen.