
Der Scheck über 5 Mio. USD, der Nvidia vor der Insolvenz rettete
Nvidia war 1995 nur noch 30 Tage von der Insolvenz entfernt, bevor ein Scheck über 5 Mio. USD das Unternehmen rettete. Was diese Rettung über frühe Wetten, Grundraten und Asymmetrie lehrt.
Das Deriv-Team · 22. Juli 2026 · 3 Min. Lesezeit

Nvidias gesamte Entwicklung hing von einer einzigen frühen Wette ab, die eingegangen wurde, als dem Unternehmen nur noch 30 Tage bis zur Zahlungsunfähigkeit blieben. 1995 hielt ein Scheck über 5 Mio. USD von Sega einen nahezu zahlungsunfähigen Chiphersteller am Leben. Dieses Unternehmen wird heute nahe seinen Rekordhochs gehandelt und mit rund 5 Bio. USD bewertet. Die Lehre ist nicht, dass Nvidia heute riesig ist. Sie lautet vielmehr, dass die höchsten Renditen entstehen, wenn man auf etwas setzt, bevor seine Zukunft offensichtlich ist.
Die Wette, die Nvidia rettete, bevor jemand den Namen kannte
Mitte der 1990er-Jahre hatte Nvidia nur noch Liquidität für etwa 30 Tage. Dann beteiligte sich Sega mit 5 Mio. USD. Jensen Huang brachte es klar auf den Punkt: „Ohne das, was Sega für Nvidia getan hat, wäre Nvidia heute nicht hier.“
Damals konnte niemand den möglichen Ertrag erkennen. Die Chiparchitektur war unerprobt. Dem Unternehmen fehlte nur noch eine Gehaltszahlung bis zur Insolvenz. Der Investitionsbetrag war gerade deshalb klein, weil das Ergebnis unsicher war. Genau darum geht es.
Warum die größten Erträge entstehen, bevor die Geschichte offensichtlich ist
Frühe Wetten folgen einem Potenzgesetz. Die meisten scheitern. Einige wenige bringen ein Vielfaches des Investitionsbetrags zurück. Die Gewinner wirken erst im Rückblick unvermeidlich.
Diese Asymmetrie macht frühe Beteiligungen attraktiv. Ein kleiner Investitionsbetrag begrenzt Ihr Verlustrisiko. Das Aufwärtspotenzial kennt keine Grenzen, wenn aus dem Überleben Marktführerschaft wird. Sega riskierte 5 Mio. USD. Das Unternehmen, auf das Sega setzte, entwickelte sich zu einem der wertvollsten der Welt.
Dasselbe Muster zeigt sich nun bei Nvidia – diesmal als Käufer und nicht als gerettetes Unternehmen. Das Unternehmen hat eine Beteiligung von 9,3 % an Nebius offengelegt – eine frühe Position in einem Unternehmen, dessen Zukunft noch nicht geschrieben ist. Vom Geretteten zum Retter: Der Mechanismus ist derselbe.
Die Falle hinter der inspirierenden Geschichte
Die verlockende Schlussfolgerung lautet: Finden Sie frühzeitig das nächste Nvidia, und Sie erzielen Gewinne. Diese Sichtweise ist für sich genommen gefährlich.
Survivorship Bias verschleiert die Grundrate. Für jedes Sega-Nvidia-Beispiel flossen unzählige frühe Wetten in Unternehmen, die still und leise verschwanden. Ihre Namen hört man nie. Dieses Schweigen lässt die Gewinner wie das Ergebnis von Können erscheinen, statt wie das Resultat einer Wette mit guten Chancen.
Die Lehre gilt nur zusammen mit der Grundrate: Die meisten frühen Wetten scheitern. Die richtige Perspektive lautet nicht „Wählen Sie den Gewinner“. Sie lautet: „Bemessen Sie den Investitionsbetrag so, dass die Fehlschläge Sie nicht ruinieren können, und lassen Sie einen Erfolg die übrigen ausgleichen.“
Was die optimistische Einschätzung bestätigen würde
Nvidias eigener Vorsprung steht unter Druck. Apple hat die Position als weltweit wertvollste Aktie zurückerobert, und der Abstand dürfte sich vergrößern. Die Liste der Käufer in China wird kürzer, was die Nachfrage gefährdet.
Damit wird die Prüfung nun konkret. Wenn die Beteiligung an Nebius und ähnliche frühe Positionen sich ähnlich entwickeln wie Segas Wette, bestätigt sich die optimistische Einschätzung. Wenn sie stagnieren, erinnern sie daran, dass selbst die frühen Wetten eines Giganten überwiegend scheitern.
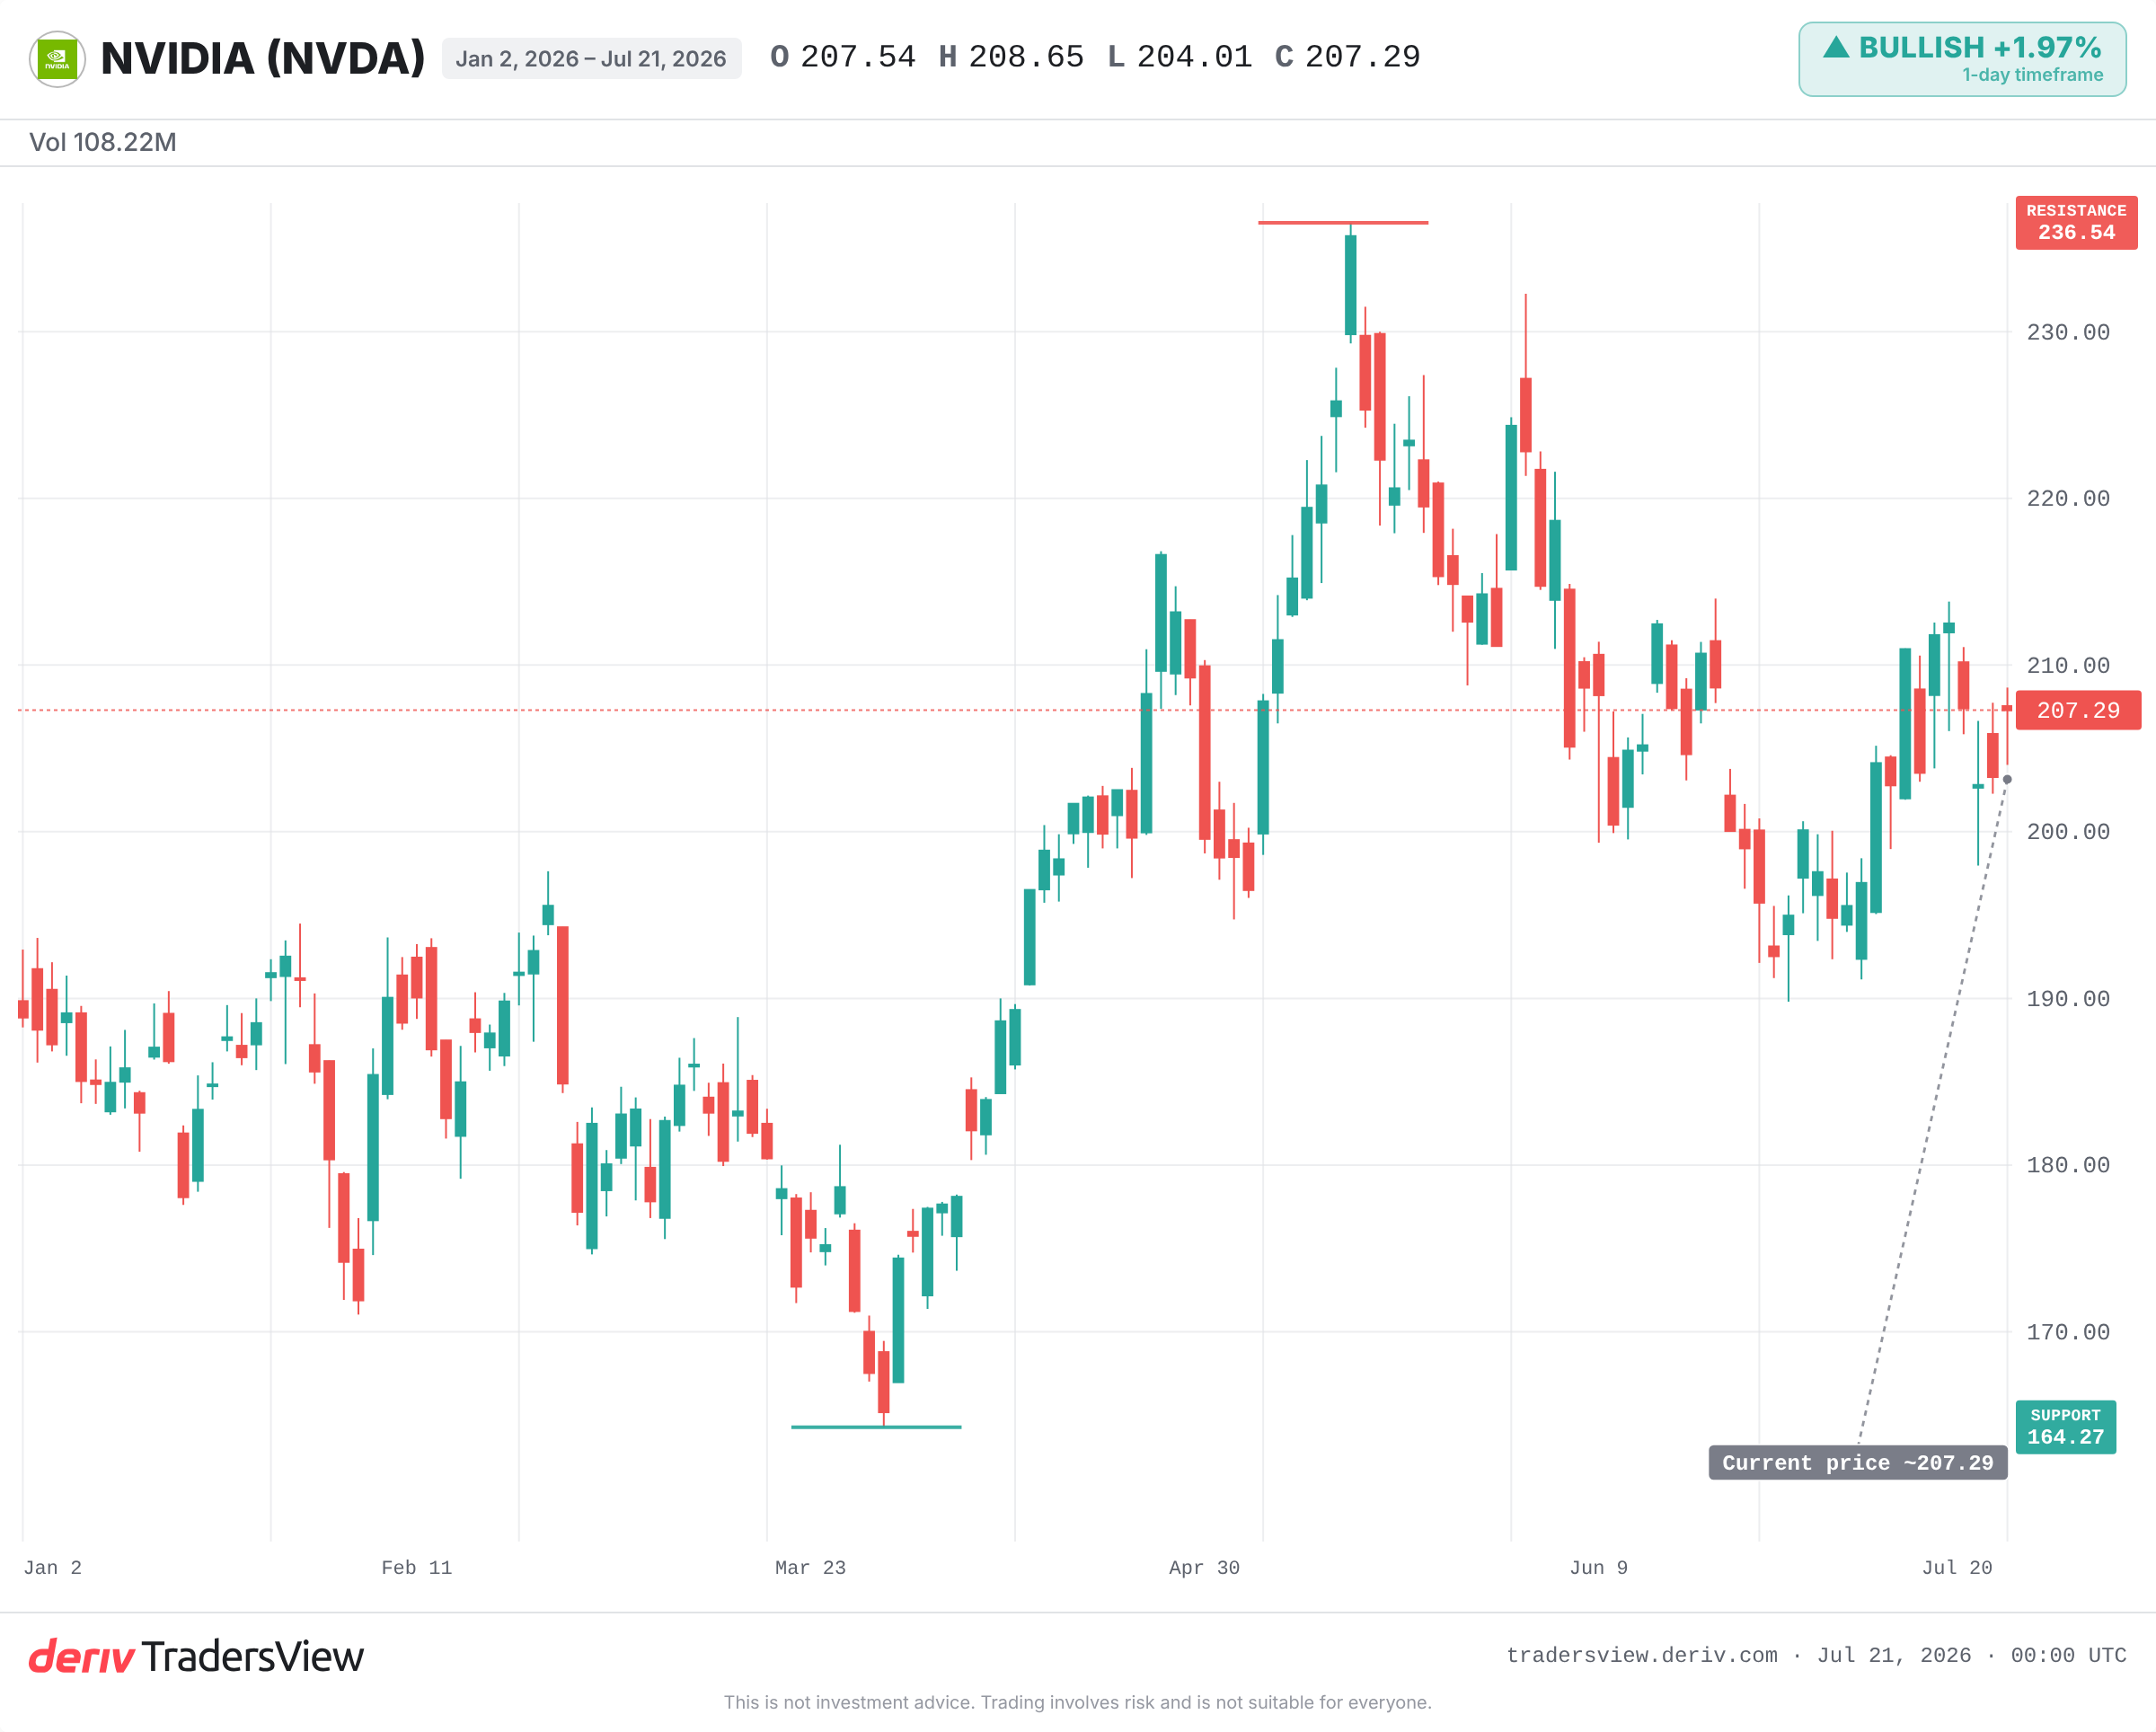
Die Fakten deuten in eine Richtung: Frühe Asymmetrie ist real, doch sie belohnt Disziplinierte, nicht Hoffnungsvolle. Beobachten Sie, ob Nvidia nahe seinem Rekordhoch bleibt oder dort abgewiesen wird, ob seine frühen Beteiligungen an Wert gewinnen und ob eine breit angelegte Verlangsamung der KI-Ausgaben die Bewertung sinken lässt, die all dies so einfach erscheinen lässt.
Häufig gestellte Fragen
Sega beteiligte sich 1995 mit 5 Mio. USD an Nvidia. Jensen Huang sagte, dass dem Unternehmen damals nur noch Liquidität für etwa 30 Tage blieb und es ohne diese Unterstützung heute nicht existieren würde.
Survivorship Bias bezeichnet die Tendenz, nur Unternehmen oder Wetten zu betrachten, die erfolgreich waren, und die vielen gescheiterten zu ignorieren. Dadurch wirken frühe Gewinner wie das Ergebnis von Können, obwohl das Gesamtbild eine hohe Ausfallquote umfasst.
Die meisten frühen Wetten bringen wenig oder gar nichts zurück, während eine kleine Anzahl ein Vielfaches des Investitionsbetrags einbringt. Ein einzelner großer Erfolg kann viele Fehlschläge übertreffen, sodass das gesamte Portfolio vom seltenen Gewinner abhängt.
Nein. Apple hat die Position als weltweit wertvollste Aktie zurückerobert, und der Abstand dürfte sich vergrößern. Nvidia sieht sich zudem mit einer schrumpfenden Zahl von Käufern in China konfrontiert.
Nvidia hat eine Beteiligung von 9,3 % an Nebius offengelegt. Es handelt sich um eine frühe Position, deren möglicher Ertrag noch unklar ist und die der Art von Wette ähnelt, die einst Nvidia selbst rettete.