
Zweitteuerster Markt seit 130 Jahren – und was das bedeutete
Der S&P 500 notiert nahe einem Rekord, doch sein Shiller-CAPE-Verhältnis ist das zweithöchste seit 130 Jahren. Was Käufe bei diesen Bewertungen zuvor bedeuteten.
Das Deriv-Team · 15. Juli 2026 · 4 Min. Lesezeit

Ein hoher Preis zeigt Ihnen, was Sie zahlen. Die Bewertung zeigt Ihnen, was Sie erhalten. Der S&P 500 notiert nahe seinem Rekordhoch, doch gemessen am Shiller-CAPE-Verhältnis ist er so teuer wie seit über 130 Jahren nicht mehr – nur der Dotcom-Höhepunkt vom Dezember 1999 war noch höher.
Diese eine Tatsache weist in zwei Richtungen. Der Index ist stark. Der Ausgangspunkt für künftige Renditen ist schwach. Beides stimmt zugleich, und die Lücke zwischen beiden Aussagen erzählt die ganze Geschichte.
Preis nahe Rekord, Bewertung nahe Extremwert
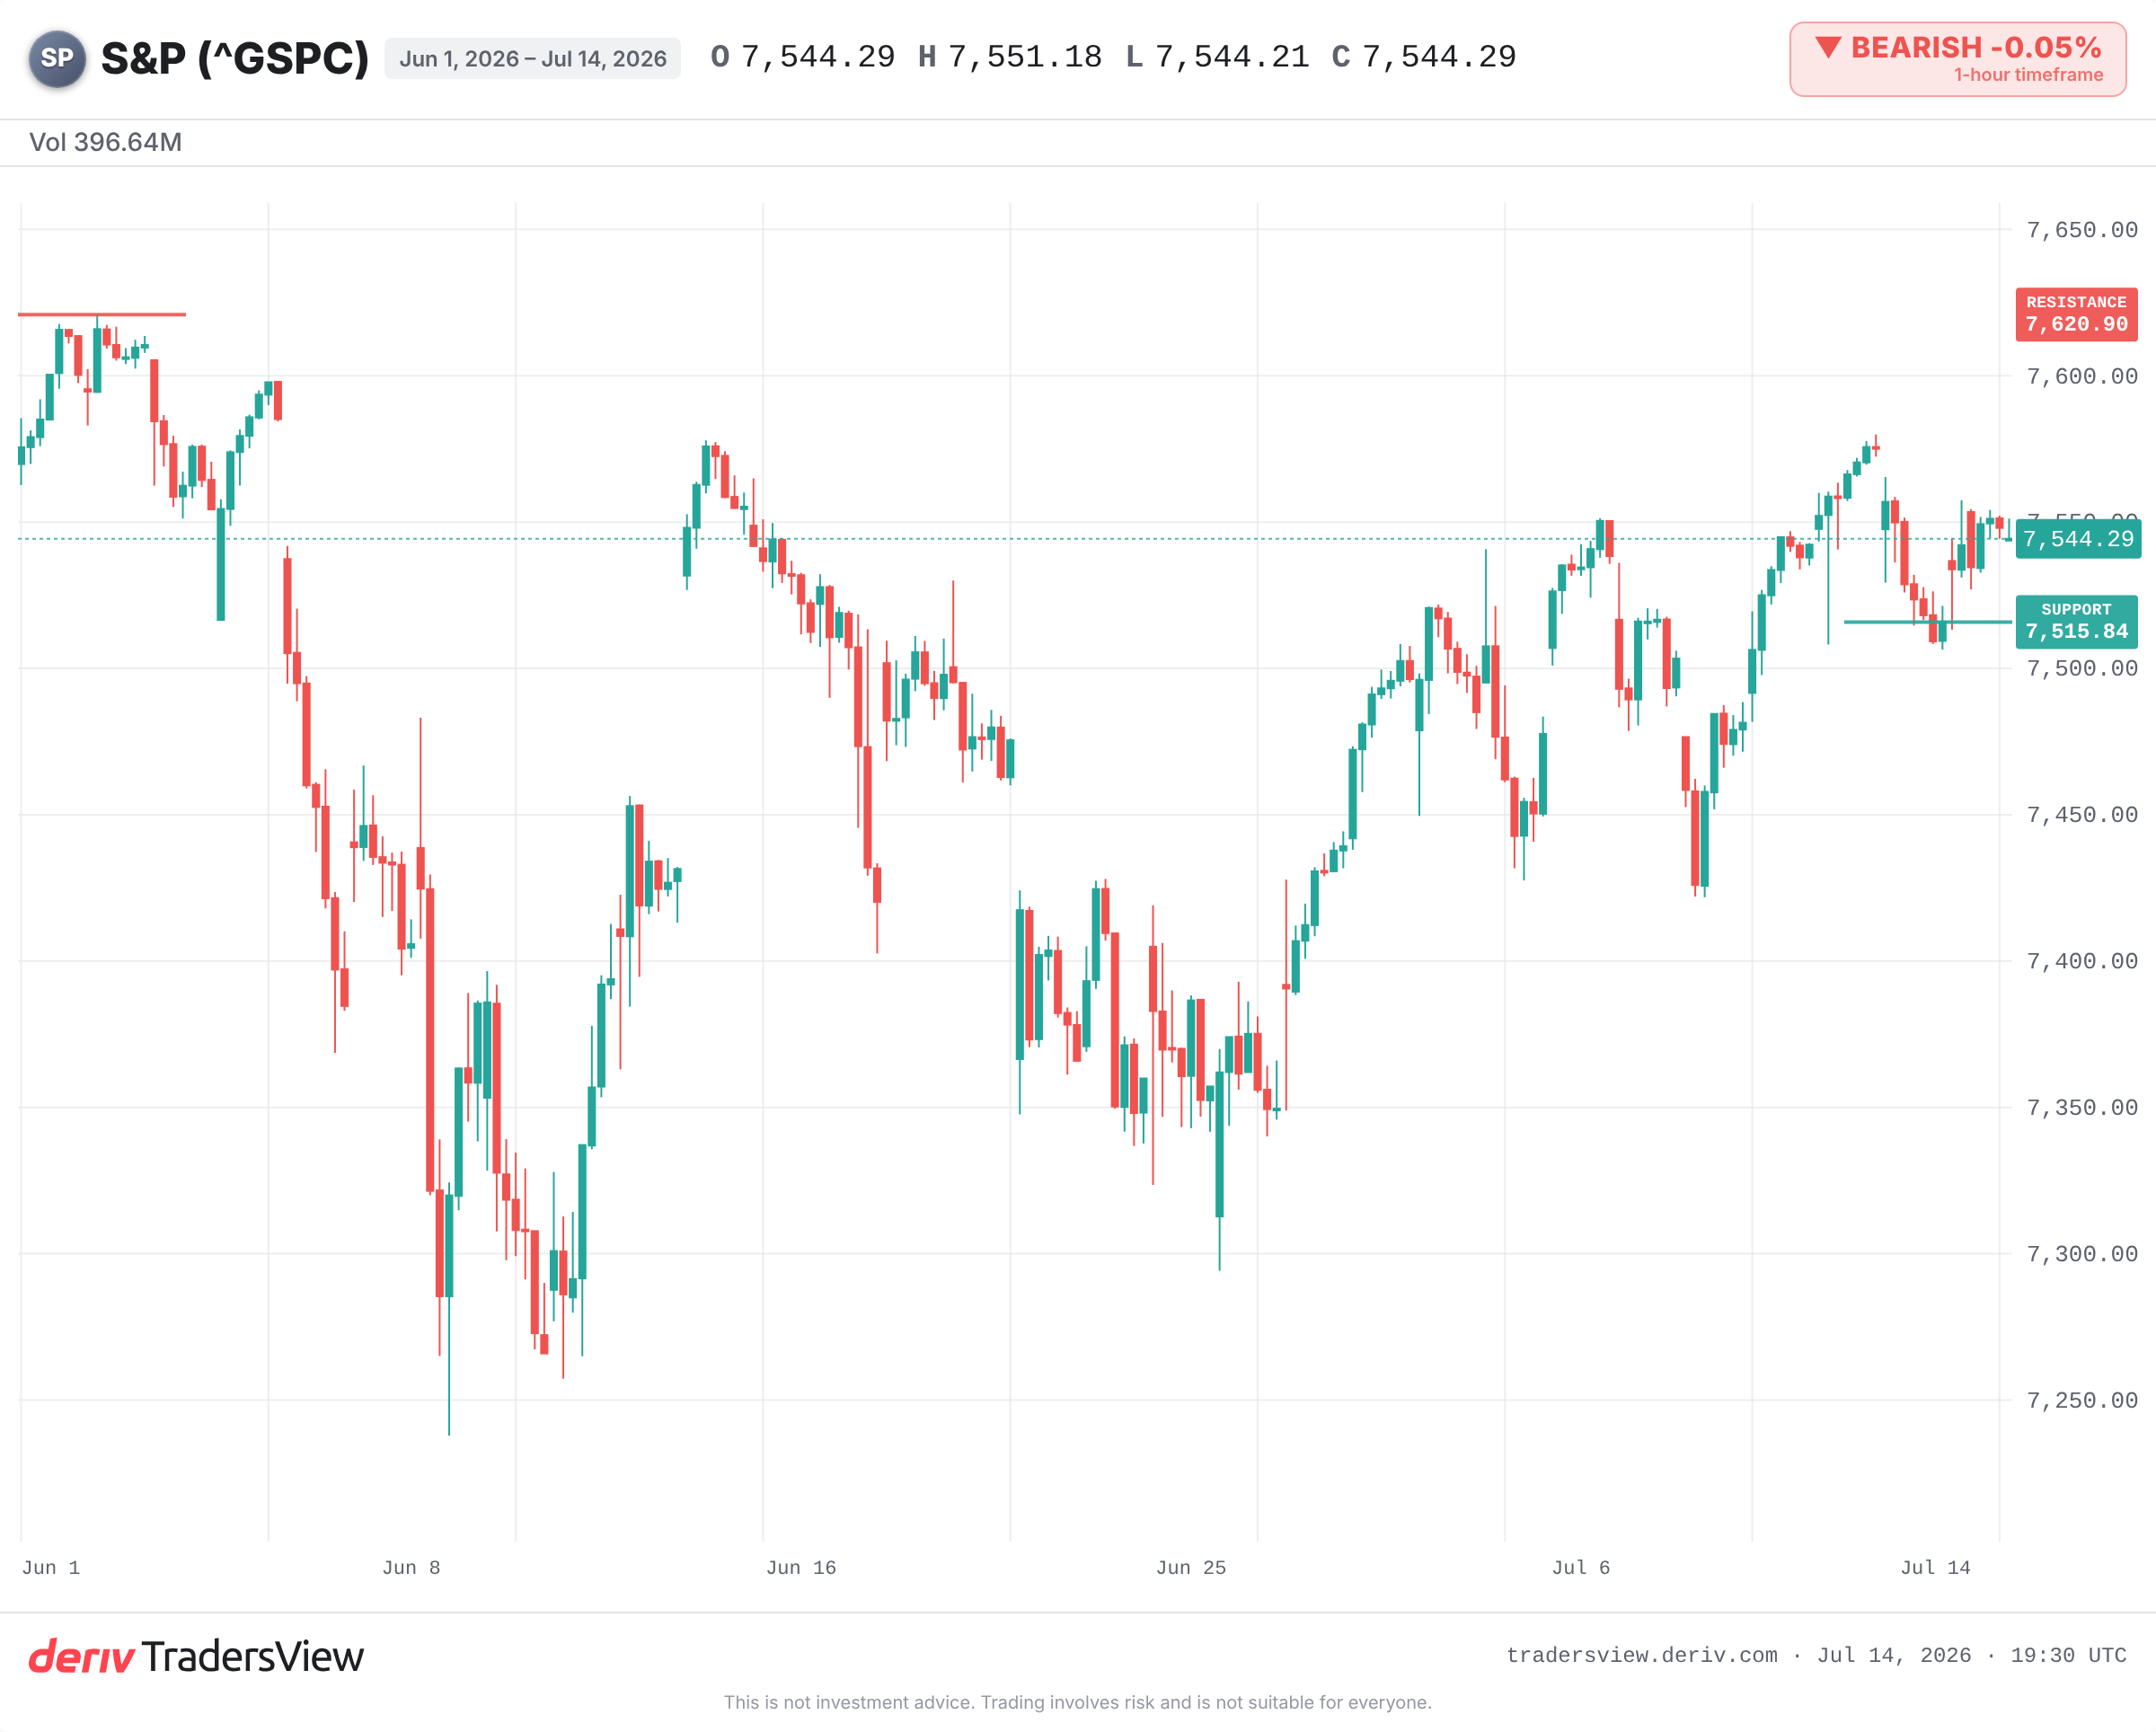
Stand 14. Juli 2026 wird der S&P 500 im Bereich der mittleren 7.500er gehandelt, knapp unter seinem Höchststand von 2026. Das Momentum scheint intakt.
Das Shiller-CAPE-Verhältnis erzählt eine andere Geschichte. Laut Berichten dieses Monats liegt es bei etwa 41,4. In mehr als 130 Jahren Daten gab es nur einen höheren Wert: 44,19 im Dezember 1999. Diese Seltenheit ist es wert, innezuhalten. Nicht einfach „teuer“, sondern teuer in einem Ausmass, das in einem Jahrhundert nur einmal zuvor zu beobachten war.
Ein Rekordpreis und ein historischer Extremwert bei der Bewertung sind nicht dasselbe, und sie treten selten gemeinsam auf.Derzeit ist dies jedoch der Fall.
Was CAPE tatsächlich misst
CAPE vergleicht den heutigen Preis mit einem Jahrzehnt inflationsbereinigter Gewinne. Es glättet gute und schlechte Jahre, um zu zeigen, was Sie für einen stabilen Gewinnstrom zahlen.
Stellen Sie es sich als Verhältnis von Miete zu Einkommen für den gesamten Markt vor. Ein hoher Wert bedeutet nicht, dass die Preise morgen fallen. Er bedeutet, dass Sie für jeden Dollar Gewinn mehr zahlen und somit ein grösserer Teil der guten Nachrichten bereits im Preis enthalten ist.
Was ein Kauf auf diesem Niveau beim letzten Mal bedeutete
Der Vergleich mit 1999 ist der deutlichste. Nachdem CAPE seinen Höchststand erreicht hatte, markierte der S&P 500 im Jahr 2000 seinen Höhepunkt und fiel anschliessend bis zu seinem Tief im Oktober 2002 um rund 49 %. Der technologieorientierte Nasdaq verlor etwa 78 %. Der S&P 500 brauchte Jahre, um sein vorheriges Hoch wieder zu erreichen.
Andere Extremwerte weisen ähnliche Muster auf. Ein CAPE-Wert von etwa 32 im September 1929 ging dem Crash der Grossen Depression voraus. Werte über 33 Anfang 2018 und nahe 38 Ende 2021 gingen einem Volatility-Anstieg sowie dem Bärenmarkt 2022 von rund 25 % voraus.
Das Muster besteht nicht darin, dass ein hoher CAPE-Wert den Markthöchststand vorhersagt. Vielmehr bedeutete ein Einstieg bei hohem CAPE langfristig geringere Renditen und stärkere Rückgänge, wenn die Stimmung letztlich umschlägt.
Warum teuer nicht verkaufen bedeutet
Die ehrliche Gegenseite lautet: CAPE hat während des grössten Teils des letzten Jahrzehnts „teuer“ signalisiert, während der Markt weiter stieg. Als Timing-Instrument war es nutzlos.
Bullen argumentieren, dass der heutige Index grundlegend anders ist. Er wird von kapitalarmen, margenstarken Technologie- und KI-Unternehmen getragen, nicht von den Industrieunternehmen, für deren Bewertung CAPE entwickelt wurde. Aktienrückkäufe und die Bilanzierung immaterieller Vermögenswerte erhöhen das Verhältnis ebenfalls im Vergleich zur Vergangenheit. Nach dieser Lesart könnte ein schnelles Gewinnwachstum dazu führen, dass der Markt in seine Bewertung hineinwächst, ohne dass es zu einer Preiskorrektur kommt.
Dieses Szenario ist realistisch. Es ist jedoch auch eine Wette darauf, dass die Gewinne ausgehend von einem sehr hohen Bewertungsmultiplikator schnell genug weiter wachsen – bei wenig Spielraum für Enttäuschungen.
Was ab jetzt zu beobachten ist
Kurzfristig kommt es auf einige klare Marken an.
- Ein klarer Ausbruch auf ein neues Hoch gegenüber einer Zurückweisung, durch die der Index im Bereich der mittleren 7.500er feststeckt.
- Das Tief des Rückgangs vom 13. Juli bei rund 7.515,84 als Support; ein entscheidender Durchbruch darunter deutet auf eine Stimmungswende hin.
- Ob die Mega-Cap-KI- und Chipmarktführer die Gewinnerwartungen weiterhin übertreffen oder beginnen, sie zu verfehlen.
- Die Rendite zehnjähriger Anleihen, die Aktien mit hohen Bewertungsmultiplikatoren bei einem Anstieg direkt unter Druck setzt.
Die Hinweise sprechen für eine Richtung. Eine Bewertung auf diesem Niveau ist kein Verkaufssignal, aber sie bietet einen geringeren Puffer. Wenn der Ausgangspreis hoch ist, muss für den Markt alles richtig laufen, und falls dies nicht geschieht, ist weniger Spielraum für Fehler vorhanden.
Häufig gestellte Fragen
Es wurde durch den Ökonomen Robert Shiller bekannt gemacht und wird daher oft Shiller CAPE genannt. Es bildet den Durchschnitt eines Jahrzehnts inflationsbereinigter Gewinne, um kurzfristige Gewinnschwankungen zu glätten und eine stabilere Einschätzung der Bewertung zu ermöglichen.
Nicht für sich allein. CAPE blieb über Jahre hinweg erhöht, während die Märkte stiegen, weshalb es ein schwaches Timing-Instrument ist. Es sagt etwas über langfristig erwartete Renditen und Abwärtsrisiken aus, nicht darüber, was nächste Woche oder nächsten Monat geschieht.
Es wird auf dieselbe Weise berechnet, doch Kritiker argumentieren, dass es die hohe Bewertung bei kapitalarmen, margenstarken Technologieunternehmen möglicherweise überzeichnet. Bilanzierungsänderungen wie Aktienrückkäufe und immaterielle Vermögenswerte können den Wert gegenüber älteren, von Industrieunternehmen geprägten Märkten ebenfalls erhöhen.
Zu den gängigen Kennzahlen zählen das zukunftsgerichtete Kurs-Gewinn-Verhältnis, das Kurs-Umsatz-Verhältnis sowie der Vergleich der Gewinnrendite mit der Rendite zehnjähriger Treasury-Anleihen. Keine einzelne Kennzahl ist ausschlaggebend; trader betrachten gewöhnlich mehrere gemeinsam.