
১৫৫ বছরের মধ্যে সবচেয়ে ব্যয়বহুল মার্কেট একটি বিক্রি সংকেত নয়
একটি রেকর্ড ভ্যালুয়েশন পরবর্তী কোয়ার্টারের দাম নয়, বরং আগামী কয়েক বছরে আপনি যে রিটার্ন পাবেন তা নির্ধারণ করে। তাই S&P 500 সবচেয়ে বেশি দামের কাছাকাছি থাকা
ডেরিভ ডেস্ক · ৩১ জুলাই, ২০২৬ · 3 মিনিট পড়া

একটি রেকর্ড ভ্যালুয়েশন পরবর্তী কোয়ার্টারের দাম নয়, বরং আগামী কয়েক বছরে আপনি যে রিটার্ন পাবেন তা নির্ধারণ করে। তাই S&P 500 গত ১৫৫ বছরের মধ্যে সবচেয়ে বেশি দামে থাকা বিক্রি করার কোনো কারণ নয়। এটি বরং আপনি যে বছরগুলো ধরে রাখবেন তার জন্য কম রিওয়ার্ড প্রত্যাশা করার একটি কারণ।
Shiller CAPE রেশিওতে, যা এক দশক ধরে আয়কে মসৃণ করে পরিমাপ করা একটি মূল্য পরিমাপক, সূচকটি রেকর্ড শুরু হওয়ার পর থেকে সবচেয়ে ব্যয়বহুল রিডিংয়ের কাছাকাছি অবস্থান করছে। এটি শুধুমাত্র একবার এর চেয়ে বেশি দাঁড়িয়েছিল, ডিসেম্বর ১৯৯৯ সালে, ডট-কম বাবলের শীর্ষে।
এটি একটি বিক্রি সংকেতের মতো শোনায়। কিন্তু এটি তা নয়। ভ্যালুয়েশন একটি গ্র্যাভিটি সংকেত, টাইমিং সংকেত নয়।
কেন একটি ব্যয়বহুল মার্কেট বাড়তেই পারে
একই ভবিষ্যৎ আয়ের জন্য অতিরিক্ত মূল্য দেওয়া আপনার প্রত্যাশিত দীর্ঘমেয়াদী রিটার্ন কমিয়ে দেয়। এটি গণিত, মতামত নয়। একটি নির্দিষ্ট মুনাফার প্রবাহের জন্য আজ বেশি মূল্য দিন, এবং প্রতিটি ভবিষ্যৎ ডলার আপনাকে কম কিনে দেবে।
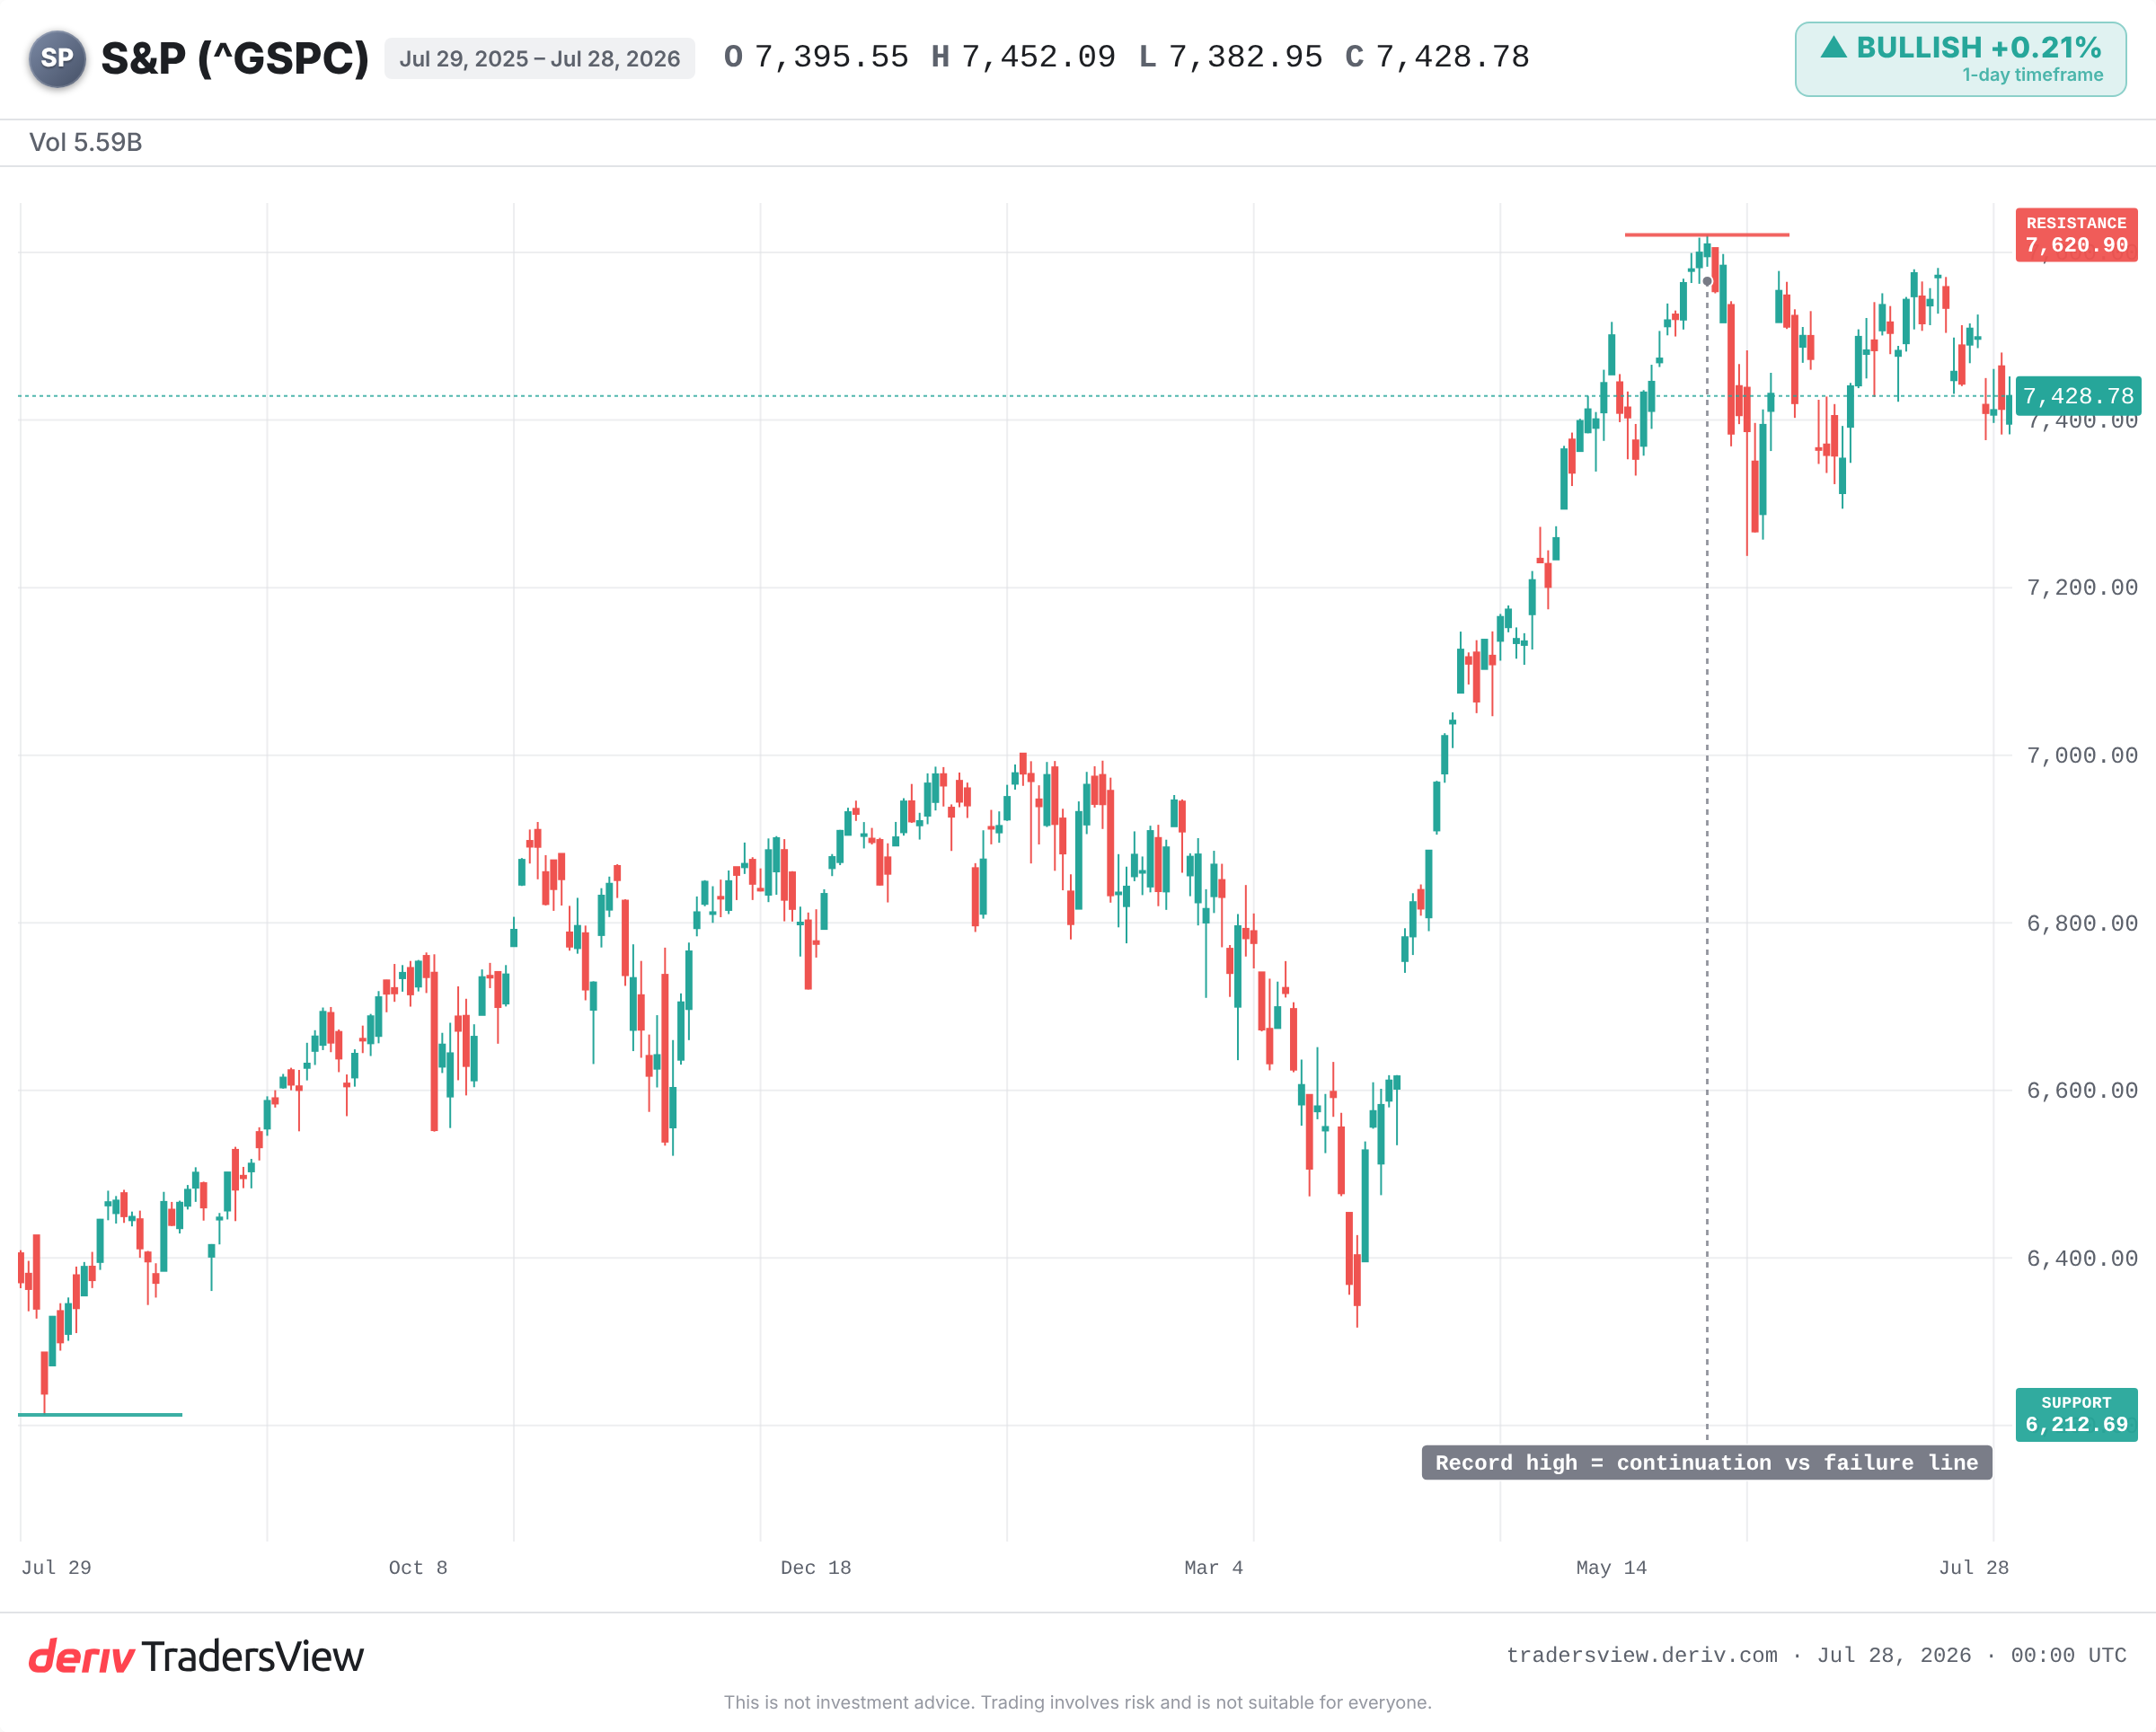
কিন্তু গ্র্যাভিটি দীর্ঘ সময় ধরে উপেক্ষা করা যেতে পারে। একটি শক্তিশালী শক্তি মার্কেটকে উঁচুতে ধরে রাখতে পারে: দ্রুত আয় বৃদ্ধি, মোমেন্টাম, বা নতুন মূলধনের একটি তরঙ্গ। এই মুহূর্তে, সেই শক্তিশালী শক্তিটি হলো আয়।
S&P 500 কোম্পানিগুলোর জন্য গাইডেন্স মোমেন্টাম কথিত আছে যে অন্তত ২০১১ সাল থেকে সর্বোচ্চ পর্যায়ে রয়েছে। ফার্মগুলো শুধু ব্যয়বহুলই নয়। তারা এক দশকের বেশি সময়ের মধ্যে সবচেয়ে দ্রুত গতিতে আয় করছে। এই কারণেই ভ্যালুয়েশন প্রসারিত দেখালেও দাম বাড়তেই থাকে।
রেঞ্জের শীর্ষে কেনাকাটা সম্পর্কে ইতিহাস কী বলে
রেকর্ড স্পষ্টভাবে বছরের ব্যাপারে কথা বলে, মাসের নয়। যখন CAPE এতটা উঁচুতে চলেছে, তখন বহু বছরের ফরওয়ার্ড রিটার্ন সাধারণত দুর্বল হয়েছে।
- ১৯৯৯: CAPE তার সর্বকালের সর্বোচ্চের কাছাকাছি পৌঁছেছিল। S&P 500 ২০০০ সালে শীর্ষে পৌঁছায় এবং ২০০২ সাল পর্যন্ত প্রায় ৪৫% পতন হয়। বাই-অ্যান্ড-হোল্ড ট্রেডারদের সমান অবস্থায় ফিরে আসতে কয়েক বছর অপেক্ষা করতে হয়েছিল।
- ১৯২৯: সেই সময়ের জন্য একটি চরম রিডিং ৮০%-এর বেশি ক্র্যাশের দিকে নিয়ে যায়। দাম প্রায় ২৫ বছর ধরে পুনরুদ্ধার হয়নি।
- ১৯৬৬: কোনো বাবল কাহিনী ছাড়াই একটি উচ্চ ভ্যালুয়েশন। তারপর ১৯৭০-এর দশক জুড়ে একটি দীর্ঘ, সমতল পর্যায়, যেখানে মুদ্রাস্ফীতি লাভগুলো খেয়ে ফেলেছিল।
- ২০২১: পোস্ট-COVID উত্থানে CAPE ৩৮-এর উপরে পুনরায় উঠেছিল। রেট বাড়ার সাথে সাথে ২০২২ সালে প্রায় ২৫% এর একটি তীব্র পতন ঘটেছিল।
প্যাটার্নটি এমন নয় যে ব্যয়বহুল মার্কেটগুলো নির্দিষ্ট সময়ে ক্র্যাশ করে। বরং এটি এমন যে একটি উচ্চ প্রবেশ মূল্য আগামী কয়েক বছরে শক্তিশালী রিটার্নের সম্ভাবনা কমিয়ে দেয়, এবং বৃদ্ধির কাহিনী যখন অস্থির হয়ে যায় তখন ক্ষতি বাড়িয়ে দেয়।
কেন ভ্যালুয়েশন আগামী কয়েক মাসের টাইমিংয়ের জন্য অকার্যকর
কোনো ১২-মাসের উইন্ডোতে, CAPE আপনাকে প্রায় কিছুই বলে না। এটি এক দশকের বেশি সময় ধরে একটি দুর্বল টাইমিং টুল হয়ে থেকেছে। আয় বৃদ্ধির সাথে সাথে মার্কেটগুলো রেকর্ড ভ্যালুয়েশনের কাছাকাছি থেকেছে।
একটি ধৈর্যশীল যুক্তিও রয়েছে। Crestmont Research দেখেছে যে S&P 500-এর জন্য প্রতিটি রোলিং ২০-বছরের সময়কাল ইতিবাচকভাবে শেষ হয়েছে। আপনার দৃষ্টিভঙ্গি যথেষ্ট দীর্ঘ করুন এবং প্রবেশ মূল্য কম গুরুত্বপূর্ণ হয়ে যায়।
বিয়ারদের তখনই সঠিক প্রমাণিত হয় যখন আয় আসলে কমে যায় বা রেট বেড়ে যায়। যদি AI-চালিত উৎপাদনশীলতা মার্জিন বাড়াতে থাকে, তাহলে আজকের মাল্টিপল হঠাৎ করে পেছনে ফিরে যাওয়ার পরিবর্তে তার মধ্যে বেড়ে উঠতে পারে।
এখান থেকে যা দেখা উচিত
এই ভ্যালুয়েশনের নিচে একমাত্র সবচেয়ে বড় সহায়তা হলো আয়ের গাইডেন্স। দেখুন সেই মোমেন্টাম টিকে থাকে কিনা বা ফিকে হয়ে যায়। সর্বোচ্চ রেকর্ডটিকে ধারাবাহিকতা এবং বছরের সর্বনিম্নের দিকে পিছিয়ে যাওয়ার মধ্যে সীমারেখা হিসেবে দেখুন। এবং বন্ডের ইল্ডগুলো দেখুন, কারণ একটি উচ্চ ডিসকাউন্ট রেট আজকের ব্যয়বহুল ভবিষ্যৎ আয়কে কম মূল্যবান করে তোলে।
ব্যয়বহুল হওয়া অতিরিক্ত বিলম্বিতের সমান নয়। মার্কেট বাড়তেই থাকতে পারে। কিন্তু আপনি যে দাম দেন তা সম্ভাবনা নির্ধারণ করে, এবং এই মুহূর্তে সেই সম্ভাবনাগুলো বছরের সবচেয়ে শক্তিশালী আয়ের পরিবেশ দিয়ে পরিশোধ করা হচ্ছে। যদি সেই পরিবেশ ভেঙে যায়, তাহলে গ্র্যাভিটি তার কথা বলবে।
সচরাচর জিজ্ঞাসিত প্রশ্ন
Shiller CAPE (সাইক্লিক্যালি অ্যাডজাস্টেড প্রাইস-টু-আর্নিংস) রেশিও একটি মার্কেটের দামকে গত দশ বছরের মুদ্রাস্ফীতি-সমন্বিত গড় আয়ের সাথে তুলনা করে। এক দশক ধরে আয়কে মসৃণ করা স্বল্পমেয়াদী উত্থান-পতনের দোলাচল দূর করে, স্টকগুলো কতটা ব্যয়বহুল তার একটি স্থিতিশীল পরিমাপ দেয়।
না। একটি উচ্চ CAPE ঐতিহাসিকভাবে দুর্বল বহু-বছরের রিটার্নের পূর্বাভাস দিয়েছে, কিন্তু এটি কখন পতন ঘটবে তা পূর্বাভাস দেয় না। আয় বৃদ্ধির সাথে সাথে মার্কেটগুলো বছরের পর বছর ব্যয়বহুল থাকতে পারে, তাই এটি একটি দীর্ঘমেয়াদী গ্র্যাভিটি সংকেত হিসেবে কাজ করে, স্বল্পমেয়াদী টাইমিং টুল হিসেবে নয়।
হ্যাঁ। যদি আয় যথেষ্ট দ্রুত বাড়ে, তাহলে মুনাফা দামের সাথে তাল মিলিয়ে সূচকে বড় পতন ছাড়াই ভ্যালুয়েশন কমিয়ে আনতে পারে। এটি নির্ভর করে বৃদ্ধি এবং মার্জিন টিকে থাকার উপর, যে কারণে আয়ের গাইডেন্স পর্যবেক্ষণ করার মূল বিষয়।
উচ্চতর সুদের হার ভবিষ্যৎ আয়ের উপর প্রযোজ্য ডিসকাউন্ট রেট বাড়িয়ে দেয়, যা আজ সেই আয়ের মূল্য কমিয়ে দেয়। ব্যয়বহুল, উচ্চ-বৃদ্ধির স্টকগুলো সবচেয়ে বেশি সংবেদনশীল, তাই বন্ড ইল্ডে একটি স্পাইক সাধারণত উচ্চ ভ্যালুয়েশনগুলোকে সবচেয়ে কঠিনভাবে আঘাত করে।