
১৩০ বছরে দ্বিতীয় সবচেয়ে দামি মার্কেট এবং এর অর্থ কী ছিল
S&P 500 একটি রেকর্ডের কাছাকাছি রয়েছে, তবুও তার Shiller CAPE অনুপাত ১৩০ বছরে দ্বিতীয় সর্বোচ্চ। এই ভ্যালুয়েশনে কেনাকাটার অর্থ আগে কী ছিল।
ডেরিভ ডেস্ক · ১৫ জুলাই, ২০২৬ · 4 মিনিট পড়া

একটি উচ্চ মূল্য আপনাকে বলে আপনি কী দিচ্ছেন। ভ্যালুয়েশন আপনাকে বলে আপনি কী পাচ্ছেন। S&P 500 তার রেকর্ডের কাছাকাছি রয়েছে, তবুও Shiller CAPE অনুপাত অনুযায়ী এটি গত ১৩০ বছরের বেশি সময়ে দ্বিতীয় সর্বোচ্চ মূল্যের অবস্থানে রয়েছে, যা কেবল ডিসেম্বর ১৯৯৯-এর ডট-কম শীর্ষের পরে।
এই একটি মাত্র সত্য দুই দিকে টানে। সূচকটি শক্তিশালী। ভবিষ্যৎ রিটার্নের শুরুর বিন্দুটি দুর্বল। দুটোই একসাথে সত্য, এবং এই দুইয়ের মধ্যকার ফাঁকটাই পুরো গল্প।
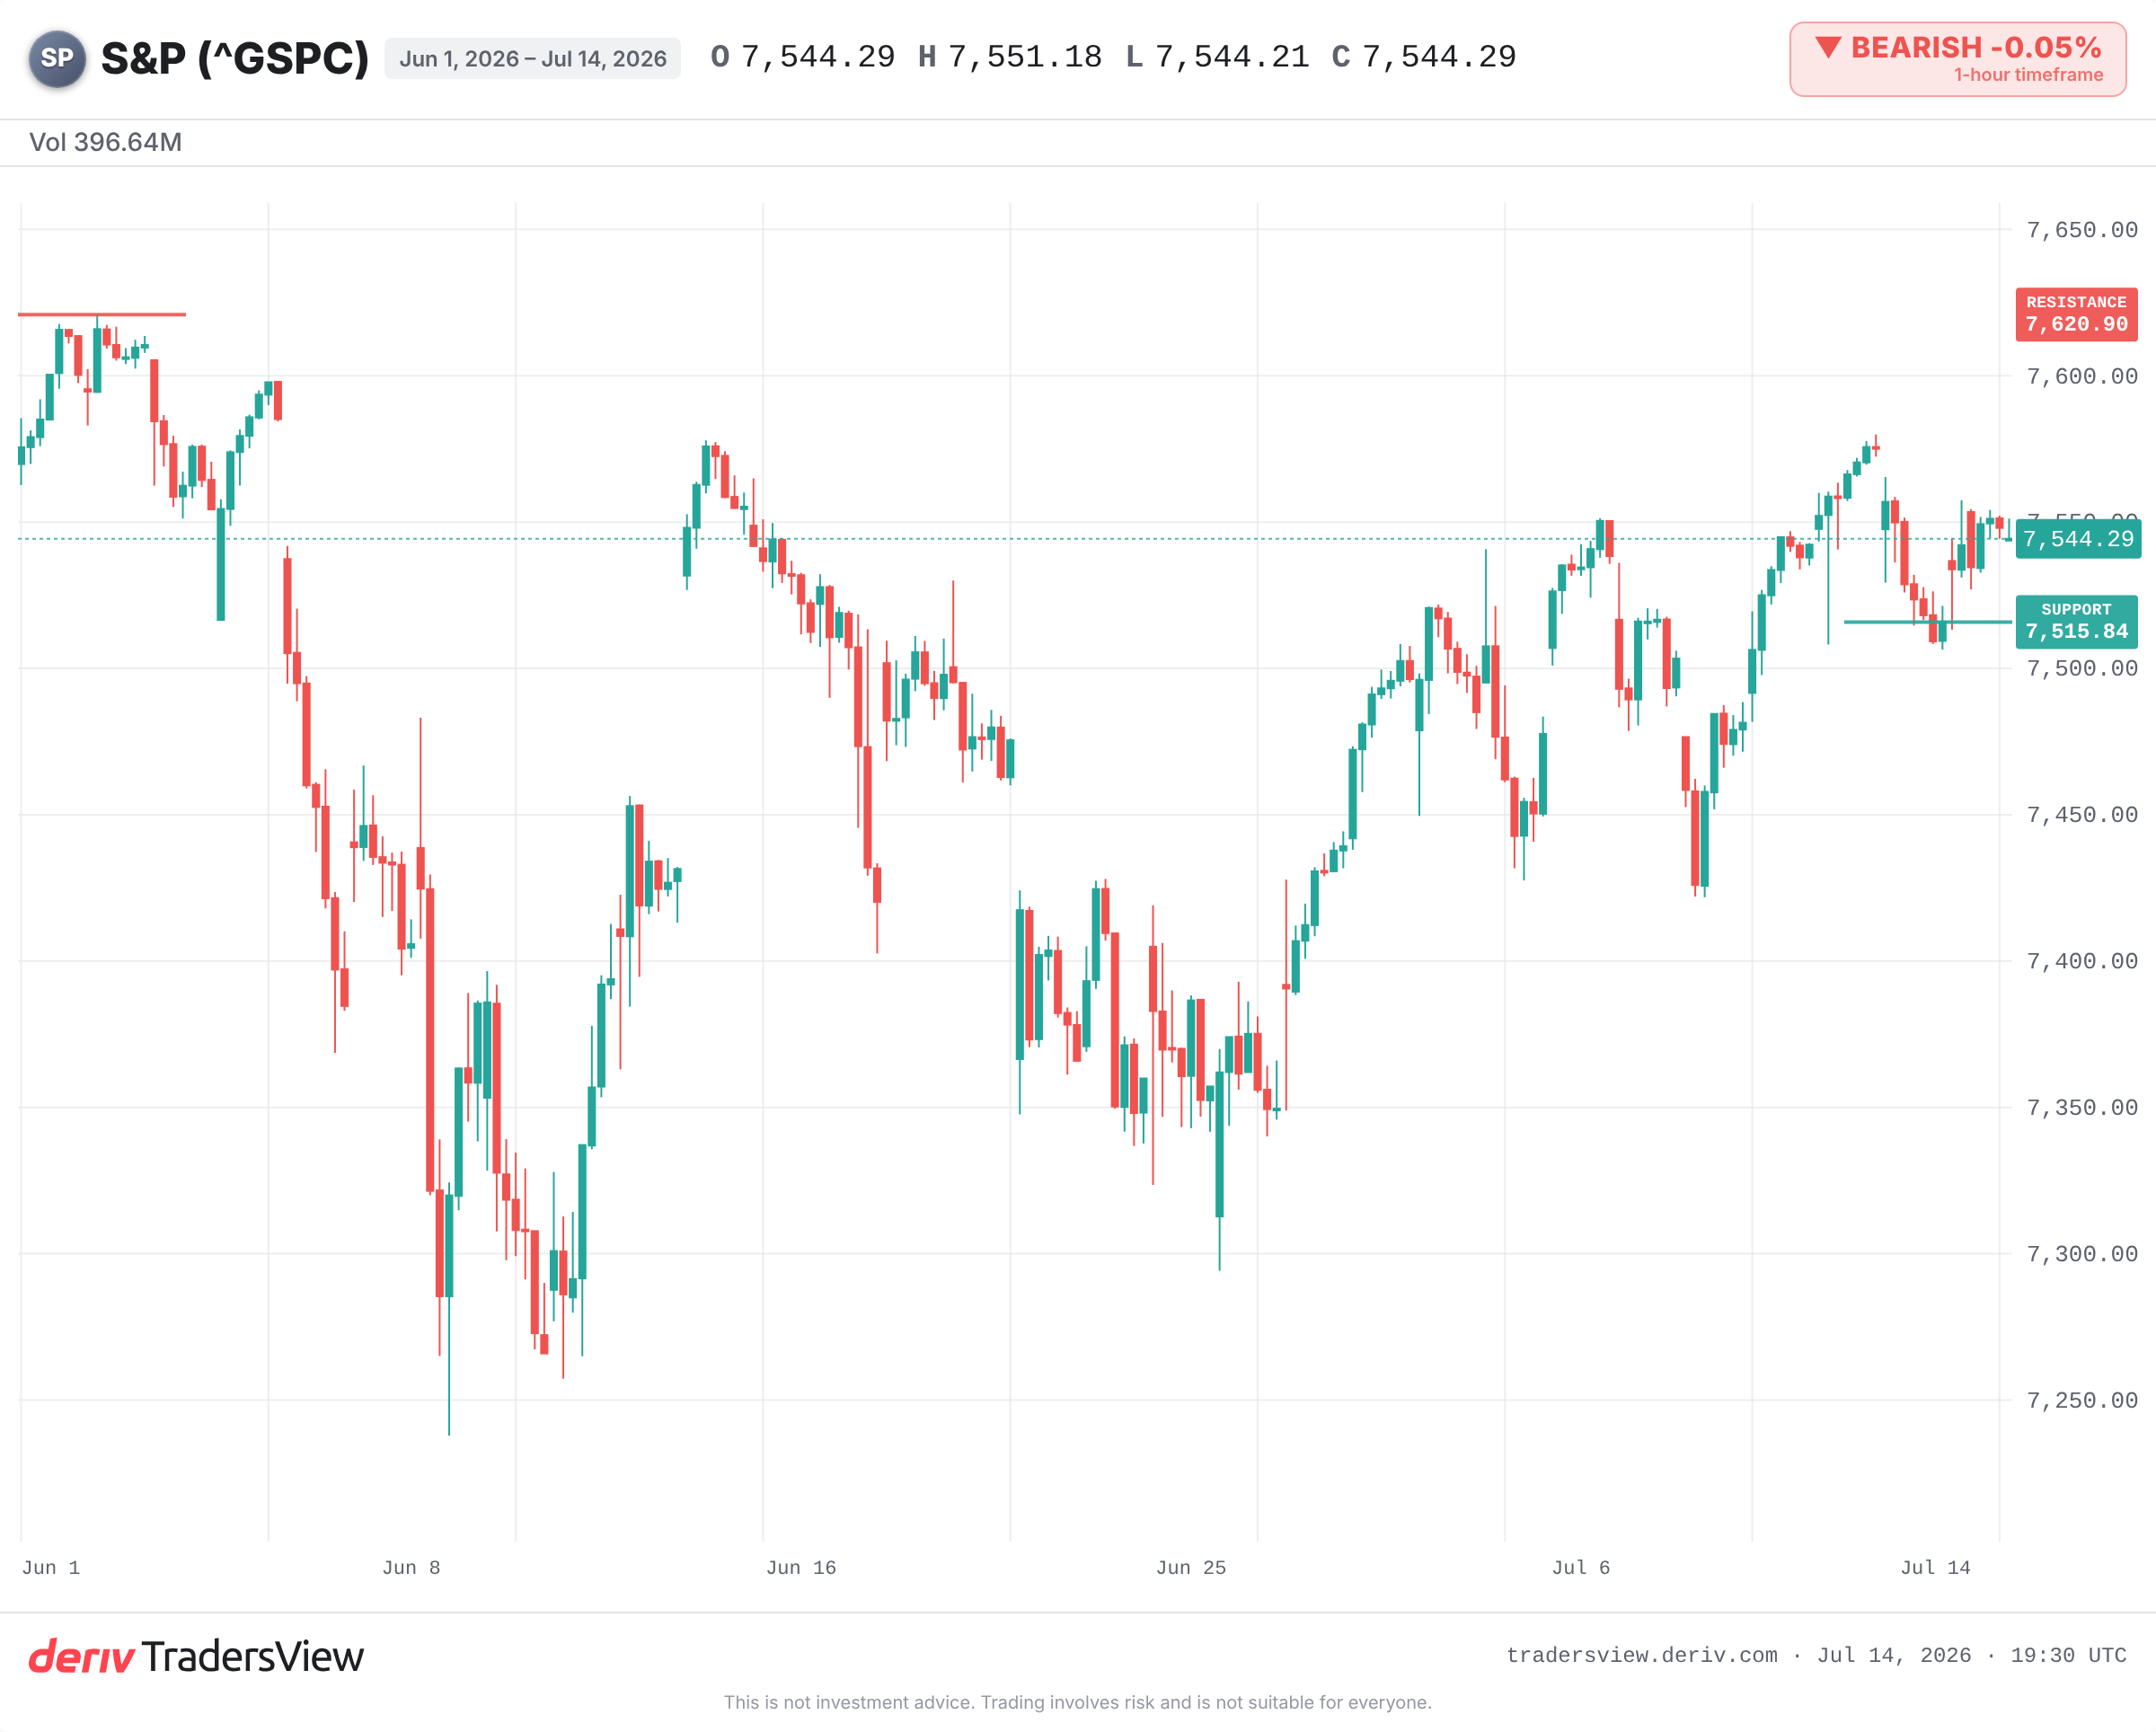
মূল্য রেকর্ডের কাছাকাছি, মূল্যায়ন চরমের কাছাকাছি
১৪ জুলাই ২০২৬ অনুযায়ী, S&P 500 মিড-৭,৫০০-এর ঘরে ট্রেড করছে, যা তার ২০২৬ সালের শীর্ষের থেকে কিছুটা কম। মোমেন্টাম অক্ষত দেখাচ্ছে।
Shiller CAPE অনুপাত একটি আলাদা গল্প বলে। এই মাসের কভারেজ অনুযায়ী এটি প্রায় ৪১.৪ পড়ছে। ১৩০ বছরের বেশি তথ্যের মধ্যে, কেবল একটি রিডিং এটিকে ছাড়িয়ে গেছে: ডিসেম্বর ১৯৯৯-এ ৪৪.১৯। এটিই সেই বিরলতা যা নিয়ে থেমে ভাবার মতো। কেবল "দামি" নয়, বরং এমন এক মাত্রায় দামি যা একটি শতাব্দীতে কেবল একবার দেখা গেছে।
একটি রেকর্ড মূল্য এবং একটি ঐতিহাসিক ভ্যালুয়েশন চরম—এই দুটি একই দাবি নয়, এবং এগুলো খুব কমই একসাথে আসে। কিন্তু এখন তারা একসাথে এসেছে।
CAPE আসলে কী পরিমাপ করে
CAPE আজকের মূল্যের সঙ্গে এক দশকের মূল্যস্ফীতি-সমন্বিত আয়ের তুলনা করে। এটি ভালো ও খারাপ বছরগুলোকে সমান করে দেয়, যাতে দেখা যায় স্থির আয়ের ধারার জন্য আপনি কত দিচ্ছেন।
এটিকে সমগ্র মার্কেটের একটি ভাড়া-বনাম-আয়ের পরীক্ষা হিসেবে চিন্তা করুন। একটি উচ্চ সংখ্যার অর্থ এই নয় যে মূল্য আগামীকাল পড়ে যাবে। এর অর্থ হলো, আপনি প্রতি ডলার আয়ের জন্য বেশি দিচ্ছেন, তাই অনেক ভালো খবর আগেই মূল্যের মধ্যে ধরা আছে।
গত বার এই স্তরে কেনাকাটার অর্থ কী ছিল
১৯৯৯-এর তুলনাটি সবচেয়ে তীক্ষ্ণ। CAPE শীর্ষে পৌঁছানোর পর, S&P 500 ২০০০ সালে শীর্ষে উঠেছিল এবং তারপর তার অক্টোবর ২০০২-এর নিম্নস্তর পর্যন্ত প্রায় ৪৯% পড়ে গিয়েছিল। প্রযুক্তি-ভারী Nasdaq প্রায় ৭৮% হারিয়েছিল। S&P 500-এর পুরনো উচ্চতা ফিরে পেতে বহু বছর লেগেছিল।
অন্য চরম মুহূর্তগুলোও মিলে যায়। সেপ্টেম্বর ১৯২৯-এ CAPE প্রায় ৩২-এর ঘরে ছিল, এরপর এসেছিল গ্রেট ডিপ্রেশনের ধস। ২০১৮-এর প্রথমদিকে ৩৩-এর উপরে এবং ২০২১-এর শেষদিকে প্রায় ৩৮-এর রিডিং অস্থিরতার তীব্র উত্থান এবং ২০২২-এর প্রায় ২৫%-এর বেয়ার মার্কেটের আগে এসেছিল।
প্যাটার্নটি এমন নয় যে একটি উচ্চ CAPE শীর্ষের ঘোষণা দেয়। বরং এর অর্থ হলো, একটি উচ্চ CAPE থেকে শুরু করলে দীর্ঘমেয়াদি রিটার্ন সরু হয়ে যায় এবং মনোভাব শেষে বদলালে পতন আরও গভীর হয়।
কেন দামি হওয়ার অর্থ বিক্রি করা নয়
সততার সাথে বলতে গেলে এর অন্য দিকটি হলো—গত দশকের অধিকাংশ সময় CAPE "দামি" সংকেত দেখিয়ে গেছে, তবুও মার্কেট উঠতে থাকে। একটি টাইমিং টুল হিসেবে এটি কাজে আসেনি।
বুলরা যুক্তি দেন যে আজকের সূচক ধরনের দিক থেকে আলাদা। এটি মূলধন-সাশ্রয়ী, উচ্চ-মার্জিন প্রযুক্তি এবং AI নেতাদের উপর নির্ভর করে, সেই শিল্পভিত্তিক প্রতিষ্ঠানগুলোর উপর নয় যাদের পরিমাপের জন্য CAPE তৈরি হয়েছিল। বাইব্যাক এবং অস্পৃশ্য সম্পদের হিসাবরক্ষণও ঐতিহাসিক তুলনায় অনুপাতকে উপরে তোলে। এই দৃষ্টিকোণ থেকে, দ্রুত আয় বৃদ্धি মার্কেটকে কোনো মূল্য সংশোধন ছাড়াই তার ভ্যালুয়েশনের সাথে বেড়ে উঠতে দিতে পারে।
এই দাবিটি বাস্তব। তবে এটি একটি বাজিও, যেখানে ধরে নেওয়া হচ্ছে আয় একটি অত্যন্ত উচ্চ শুরুর গুণক থেকে পর্যাপ্ত গতিতে সংযোজিত হতেই থাকবে, এবং ভুলের জন্য খুব কম জায়গা থাকবে।
এখন থেকে যা দেখার বিষয়
নিকট-মেয়াদী পরিস্থিতি কিছু স্পষ্ট চিহ্নের উপর নির্ভর করে।
- একটি পরিষ্কার নতুন উচ্চতায় ব্রেক বনাম একটি প্রত্যাখ্যান যা সূচককে মিড-৭,৫০০-এর ঘরে আটকে রাখে।
- ১৩ জুলাইয়ের ডিপ লো প্রায় ৭,৫১৫.৮৪ সাপোর্ট হিসেবে; এর নিচে একটি সিদ্ধান্তমূলক ব্রেক মনোভাব বদলের ইঙ্গিত দেয়।
- মেগা-ক্যাপ AI এবং চিপ নেতারা আয়ের প্রত্যাশা ছাড়িয়ে যেতে থাকবেন কিনা, না কি তারা মিস করা শুরু করবেন।
- ১০-বছরের ফলন, যা বাড়লে উচ্চ-গুণকের শেয়ারগুলোর উপর সরাসরি চাপ সৃষ্টি করে।
প্রমাণগুলো একদিকেই ঝুঁকছে। এই স্তরে ভ্যালুয়েশন বিক্রির সংকেত নয়, কিন্তু এটি একটি ছোট কুশন। যখন শুরুর মূল্য উচ্চ থাকে, তখন মার্কেটের সবকিছু ঠিক হওয়া প্রয়োজন, এবং তা না হলে ভুলের জন্য কম জায়গা থাকে।
সচরাচর জিজ্ঞাসিত প্রশ্ন
এটি অর্থনীতিবিদ Robert Shiller দ্বারা জনপ্রিয় হয়েছিল, যে কারণে এটিকে প্রায়ই Shiller CAPE বলা হয়। এটি স্বল্পমেয়াদী আয়ের ওঠানামা সমান করতে এবং ভ্যালুয়েশনের উপর একটি স্থিতিশীল রিডিং দিতে এক দশকের মূল্যস্ফীতি-সমন্বিত আয়ের গড় নেয়।
একা এটি নয়। CAPE বছরের পর বছর উচ্চ থেকেছে যখন মার্কেট বেড়েছে, তাই এটি একটি দুর্বল টাইমিং টুল। এটি দীর্ঘমেয়াদী প্রত্যাশিত রিটার্ন এবং নিম্নমুখী ঝুঁকি সম্পর্কে কথা বলে, পরের সপ্তাহ বা পরের মাসে কী হবে তা নয়।
এটি একইভাবে পরিমাপ করা হয়, কিন্তু সমালোচকরা যুক্তি দেন যে এটি মূলধন-সাশ্রয়ী, উচ্চ-মার্জিন প্রযুক্তি প্রতিষ্ঠানগুলোর জন্য দামি হওয়ার মাত্রা অতিরিক্ত দেখাতে পারে। বাইব্যাক এবং অস্পৃশ্য সম্পদের মতো হিসাবরক্ষণ পরিবর্তনও পুরনো, শিল্পভিত্তিক-যুগের মার্কেটের তুলনায় রিডিংকে উপরে তুলতে পারে।
সাধারণগুলোর মধ্যে রয়েছে ফরওয়ার্ড প্রাইস-টু-আর্নিংস অনুপাত, প্রাইস-টু-সেলস, এবং ১০-বছরের Treasury ফলনের বিপরীতে আয়ের ফলনের তুলনা। কোনো একক পরিমাপ সিদ্ধান্তমূলক নয়; বিনিয়োগকারীরা সাধারণত একসাথে বেশ কয়েকটি পরিমাপ পড়েন।