
Ethereum ETF-এর জন্য একটি ভালো সপ্তাহ: আসল মোড় নাকি ক্ষণস্থায়ী উত্থান?
Ethereum ETF সবেমাত্র আট সপ্তাহের আউটফ্লো ধারা ভেঙেছে। এখানে কারণ দেওয়া হলো কেন ফান্ড ফ্লো প্রকৃত চাহিদা দেখায়, এবং কেন একটি শক্তিশালী সপ্তাহ এখনও একটি মোড় নয়।
ডেরিভ ডেস্ক · ২১ জুলাই, ২০২৬ · 3 মিনিট পড়া

স্পট Ethereum ETF ২০২৬ সালের জুলাইয়ের মাঝামাঝি সময়ে আট সপ্তাহের আউটফ্লো ধারা ভেঙেছে, কিন্তু একটি শক্তিশালী সপ্তাহ কেবল মনোভাব পরিবর্তন করে, কোনো ট্রেন্ড নয়।ফান্ড ফ্লো একাই মূল্যের তুলনায় প্রাতিষ্ঠানিক চাহিদার একটি পরিষ্কারতর ইঙ্গিত দেয়। দুই মাসের এক্সিটের পর এক সপ্তাহ হলো পর্যবেক্ষণযোগ্য একটি মোড়, এটি নিশ্চিতকরণ নয় যে জোয়ার ঘুরে গেছে।
কেন ফান্ড ফ্লো মূল্যের চেয়ে বেশি কিছু বলে
মূল্য সবার উপর একসাথে চলে: ট্রেডার, অ্যালগরিদম, আতঙ্ক এবং আশা। ETF ফ্লো অনেক বেশি সংকীর্ণ। এটি দেখায় যে বড়, ধীর অর্থ তার নগদ দিয়ে আসলে কী করছে।
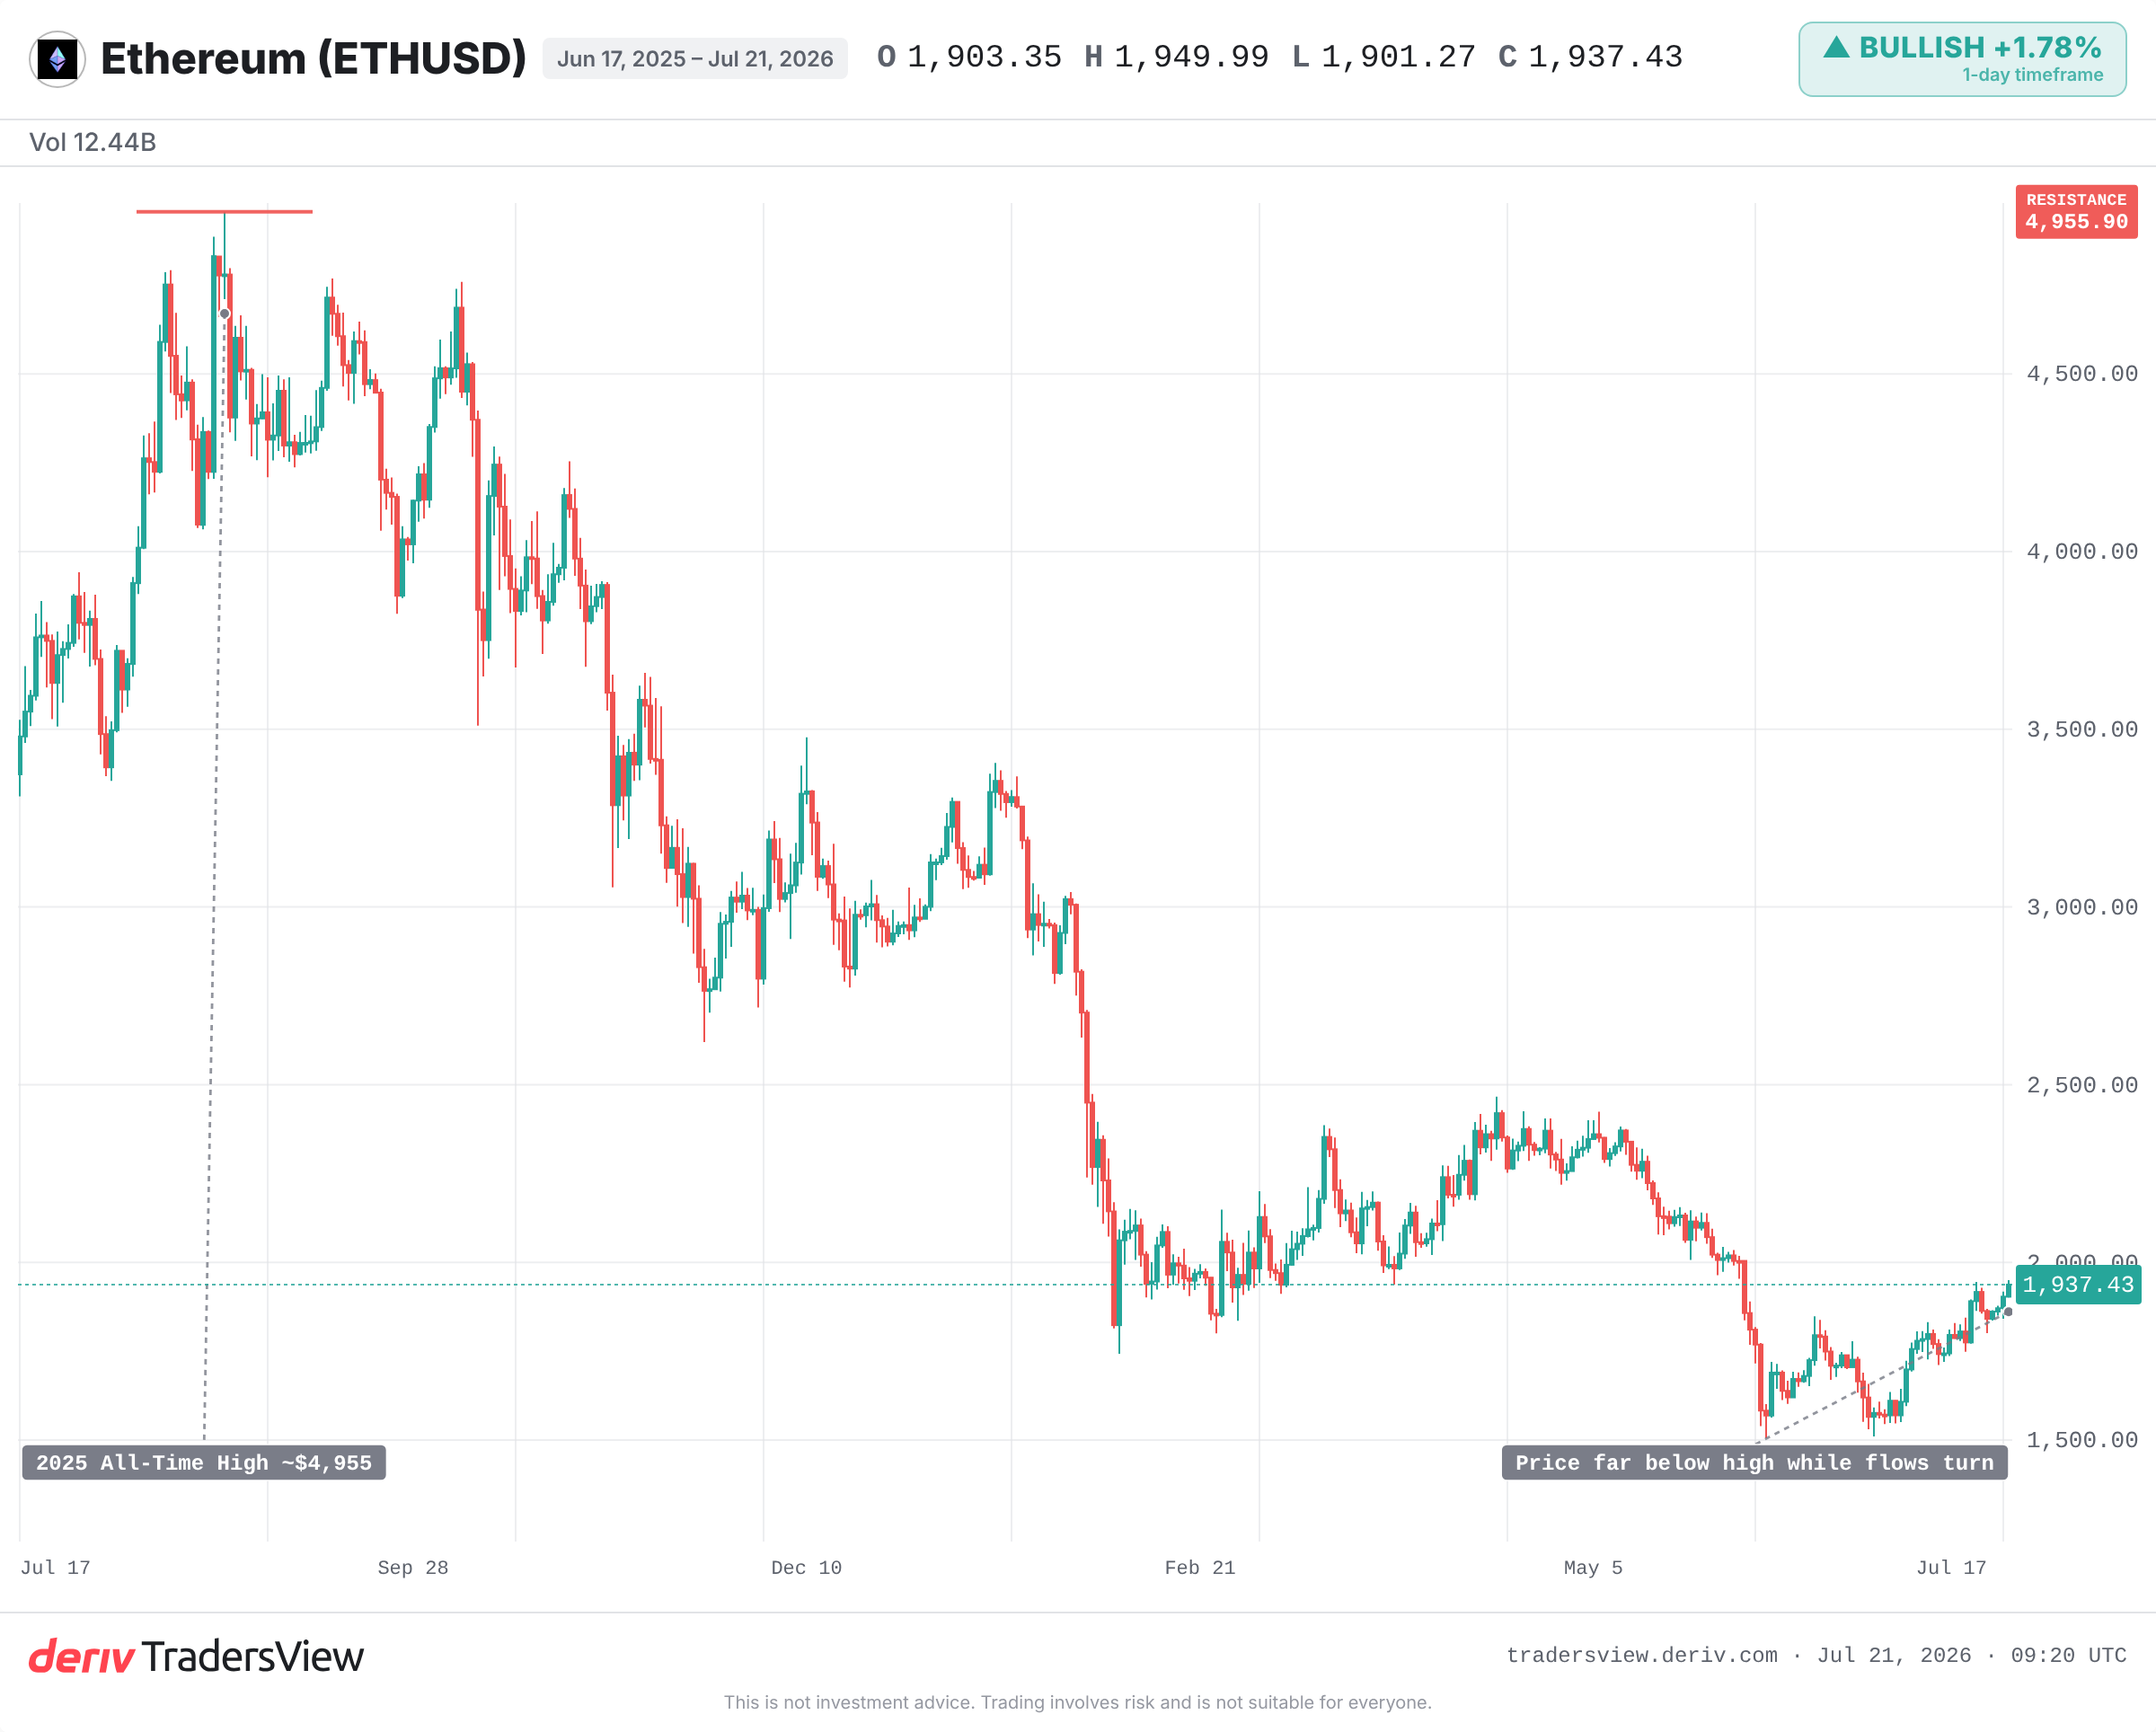
যখন মূলধন একটি স্পট ETF-এ প্রবাহিত হয়, তখন কেউ সম্পদটি ধরে রাখার জন্য বাস্তব ডলার প্রতিশ্রুতিবদ্ধ করেছে। যখন এটি বাইরে প্রবাহিত হয়, তখন তারা পিছিয়ে যাচ্ছে। এটি ফ্লোকে বিশ্বাসের একটি উপযোগী পরিমাপক বানায়, কোলাহলপূর্ণ চার্টের পেছনের শান্ত সিদ্ধান্তগুলো।
১৩ থেকে ১৭ জুলাই ২০২৬ সপ্তাহে স্পট Ethereum ETF-এ প্রায় $105m প্রবাহিত হয়েছে, যা এপ্রিলের পর থেকে সবচেয়ে ভালো সপ্তাহ। আট সপ্তাহের একটানা আউটফ্লোর পর, দিকনির্দেশ পরিবর্তিত হয়েছে। প্রশ্ন হলো এটি টিকে থাকবে কিনা।
কেন একটি একক প্রিন্ট আপনাকে বিভ্রান্ত করতে পারে
জানুয়ারি ২০২৪ সালে Bitcoin ETF লঞ্চ সবচেয়ে স্পষ্ট শিক্ষা। ফ্লো দ্রুত মার্কেটের মূল চাহিদা পরিমাপক হয়ে উঠেছিল। কোনো স্থায়ী ট্রেন্ড দেখা দেওয়ার আগে প্রাথমিক ইনফ্লো সপ্তাহগুলোর পর আউটফ্লো পর্যায় এসেছিল।
২০২৪ সালের শেষের দিকে এবং ২০২৫ সালের শুরুতে Ethereum একই গল্প বলেছিল। ইনফ্লো বিস্ফোরণ এসেছে, তারপর মিলিয়ে গেছে। মূল্য তখনই অনুসরণ করেছিল যখন ইনফ্লো একাধিক পরপর সপ্তাহ ধরে টিকে ছিল, একটি শক্তিশালী পরিসংখ্যানের পর নয়।
একটি একক সপ্তাহ একজন বড় ক্রেতা, একটি পুনঃব্যালেন্সিং, বা মনোভাবের একটি স্বল্পস্থায়ী পরিবর্তনকে প্রতিফলিত করতে পারে। একটি ট্রেন্ডের জন্য পুনরাবৃত্তি প্রয়োজন। এটাই পর্যবেক্ষণযোগ্য সংকেত এবং বিশ্বাসযোগ্য সংকেতের মধ্যে পার্থক্য।
প্রাতিষ্ঠানিক চিত্র পরস্পরবিরোধী
Ethereum-এর পেছনের অর্থ একই কণ্ঠে কথা বলছে না। এটি গুরুত্বপূর্ণ যখন বিশ্বাস আসলেই ঘুরছে কিনা তা বোঝার চেষ্টা করা হয়।
Bitmine জমা করা চালিয়ে যাচ্ছে, Ethereum-এর সরবরাহের ৫%-এর লক্ষ্যের দিকে এগিয়ে যাচ্ছে। তবুও এই বছর তার নিজের স্টক তীব্রভাবে পড়েছে। ২০২৫ সালের উচ্চতার কাছাকাছি কেনা একজন হোয়েল গভীর কাগজের ক্ষতির মধ্যে বসে আছে, কারণ Ethereum তাদের প্রবেশের জায়গা থেকে অনেক নিচে ট্রেড করছে।
Ethereum এখন টোকেনাইজড ETF মার্কেটের বৃহত্তর অংশ ধরে রাখে, যা একটি বাস্তব মৌলিক বিষয়। কিন্তু বাইরের বিশ্লেষকরা এখনও ২০২৬ সালের জন্য টোকেনাইজেশন-চালিত পুনরুদ্ধারকে তাদের বেস কেস হিসেবে বিবেচনা করেননি। জমা করা এবং সন্দেহ একসাথে বিদ্যমান।
মোড় ঘোষণার আগে যা দেখতে হবে
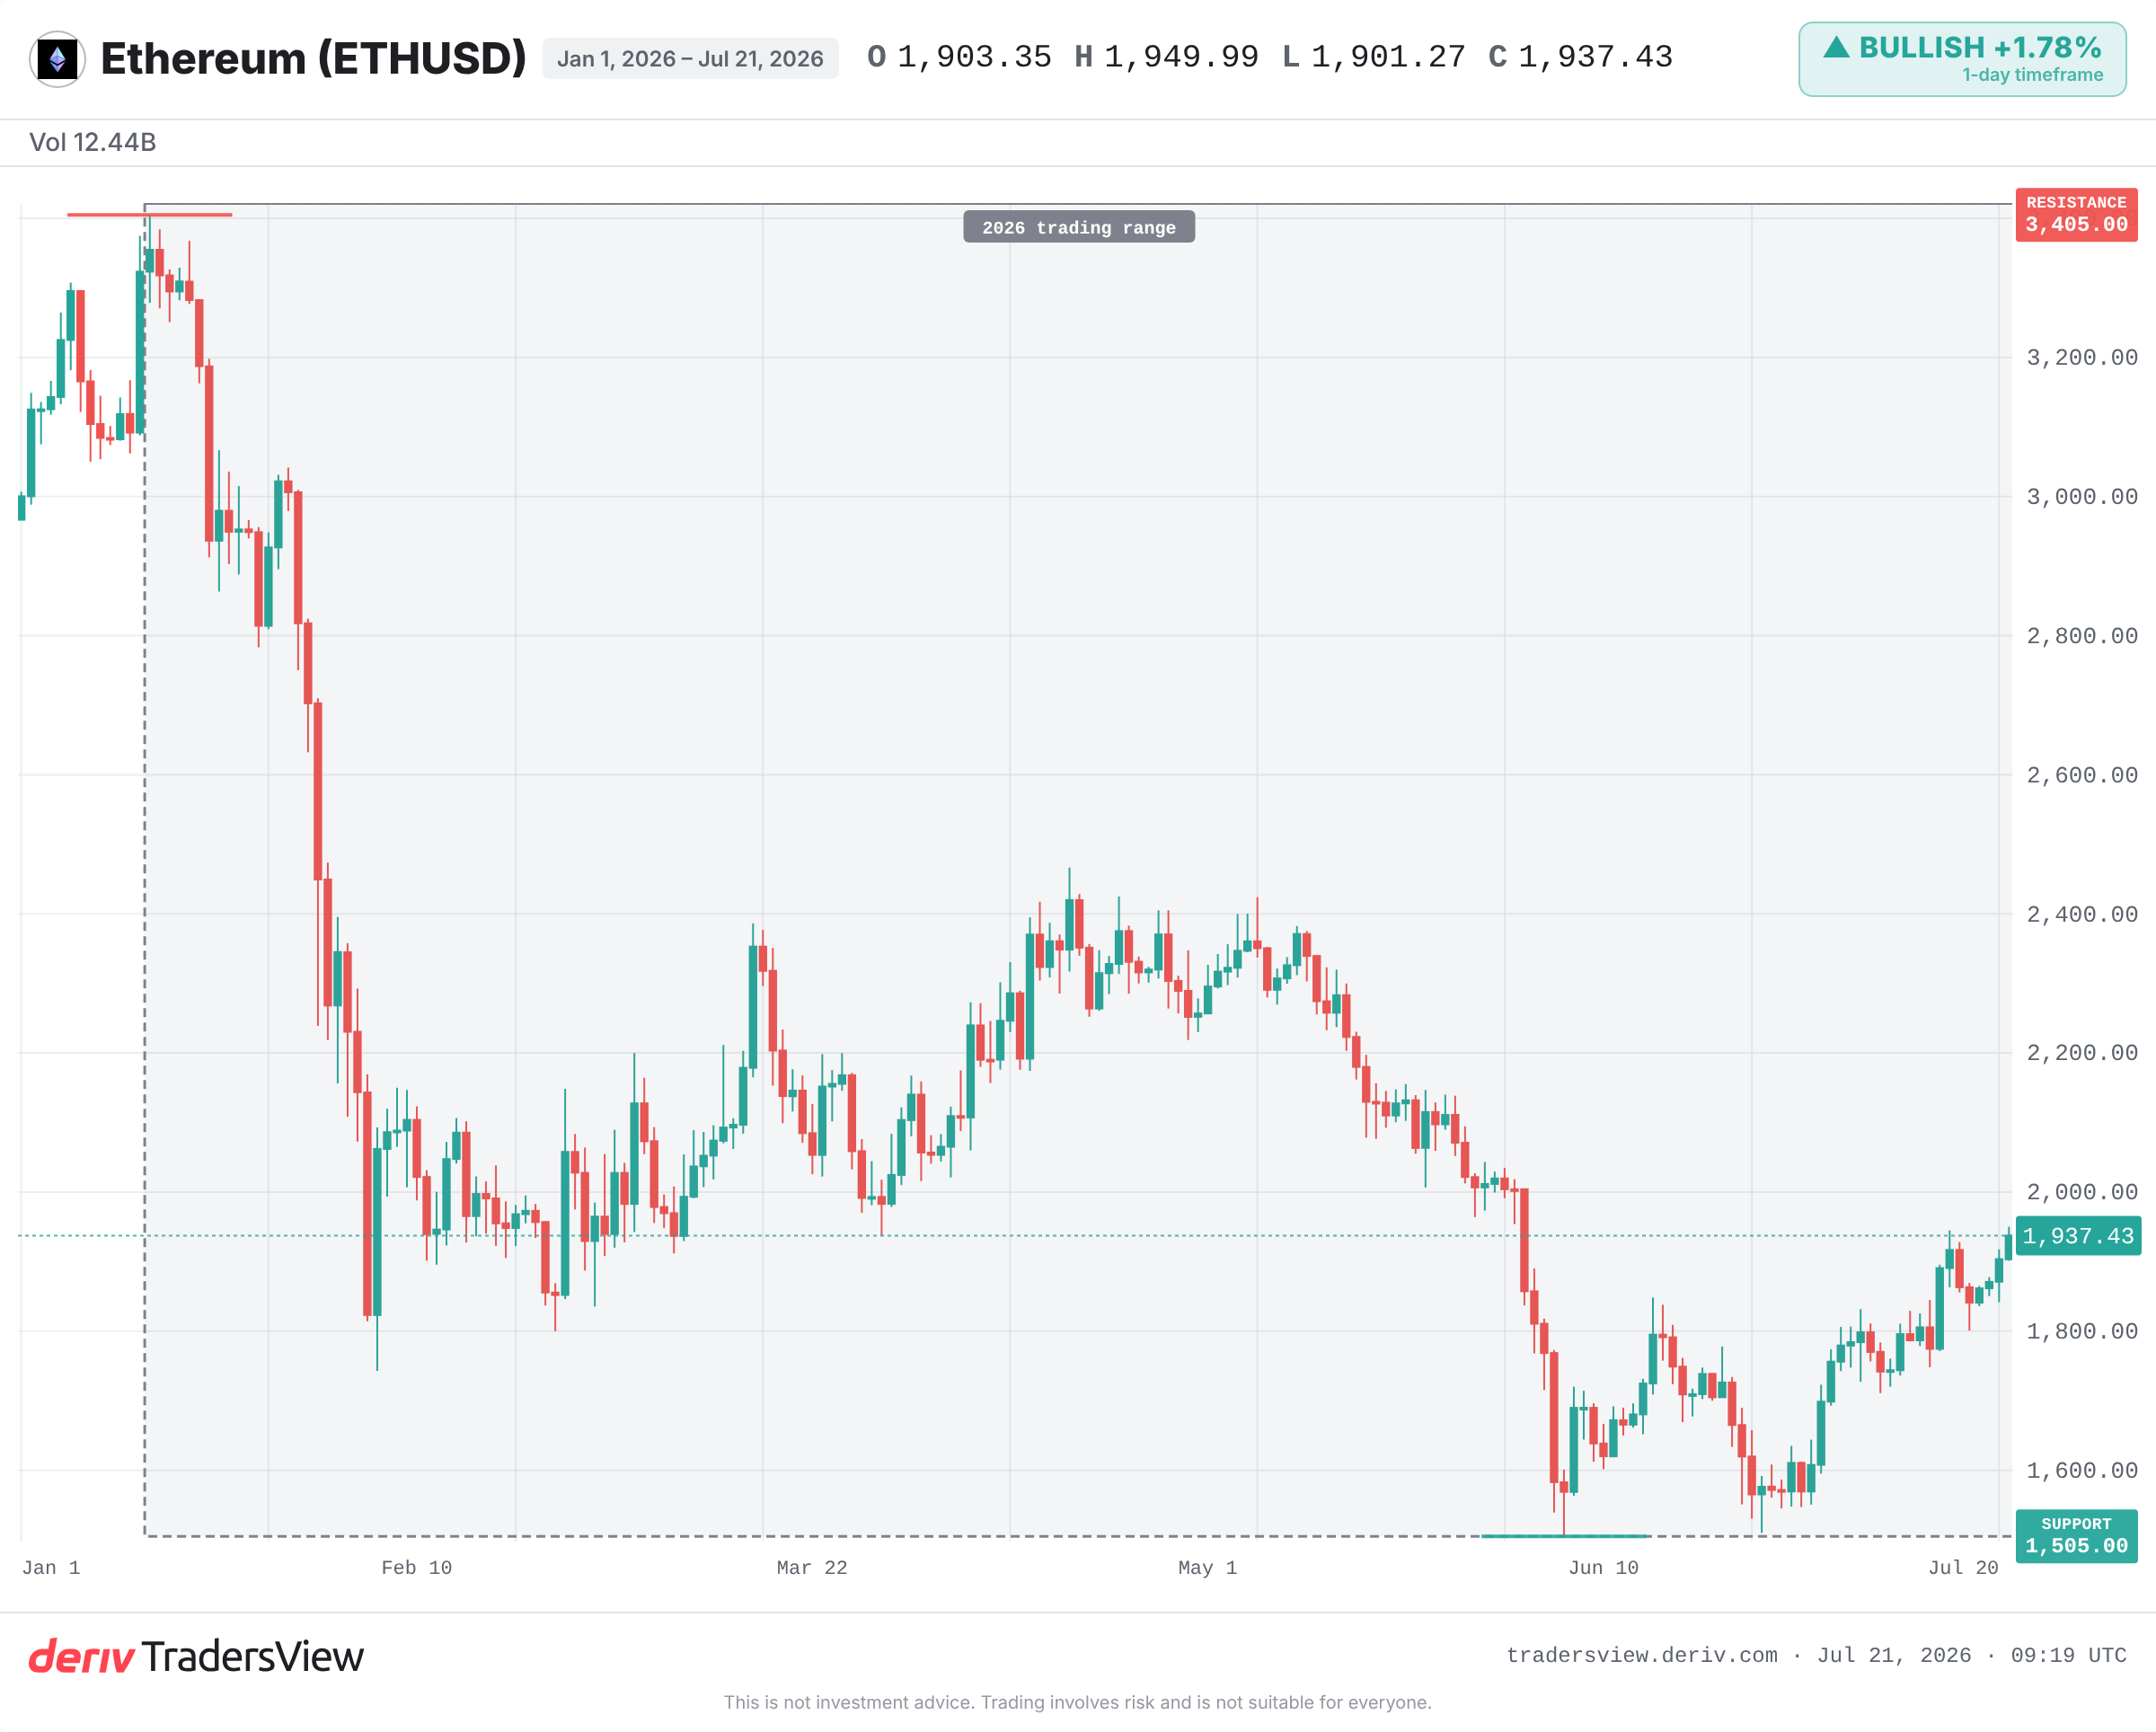
Ethereum তার রেকর্ড উচ্চতার অনেক নিচে এবং বছরের একটি বিস্তৃত পরিসীমার মধ্যে ট্রেড করছে। বুলিশ ব্যাখ্যা সঠিক হয় তখনই যখন দুটি বিষয় একসাথে ঘটে।
- ইনফ্লো আরও কয়েক সপ্তাহ ধরে টিকে থাকে আউটফ্লোতে ফিরে যাওয়ার পরিবর্তে। একটি প্রিন্ট একটি ঘটনা; একটি ধারা একটি ট্রেন্ড।
- মূল্য দৃঢ়তার সাথে তার ২০২৬ সালের পরিসীমা থেকে বেরিয়ে আসে, নিচের প্রান্তের উপরে থেকে এবং উপরের প্রান্তের দিকে এগিয়ে যাওয়া।
Bitmine-এর জমা করাকে তার পতনশীল শেয়ার মূল্যের বিরুদ্ধে একটি মনোভাবের টানাপোড়েন হিসেবে দেখুন। বৃহত্তর ঝুঁকি-সম্পদ পরিস্থিতি লক্ষ্য করুন, কারণ ক্রিপ্টো ফ্লো খুব কমই একা চলে। প্রমাণ সতর্ক আগ্রহের দিকে ঝুঁকে আছে, নিশ্চিত বিপরীতমুখিতার দিকে নয়। যদি আগামী সপ্তাহে ইনফ্লো শুকিয়ে যায়, তাহলে ধারাটি কোলাহল ছিল। যদি তারা একত্রিত হয়, তাহলে ব্যাখ্যা পরিবর্তিত হয়। ক্রিপ্টো অস্থিরই থাকে, এবং একটি একক সপ্তাহ কোনো দিকেই খুব কম প্রমাণ করে।
সচরাচর জিজ্ঞাসিত প্রশ্ন
এগুলো একটি সময়কালে ফান্ডে প্রবাহিত বা বাইরে যাওয়া নেট ডলার ট্র্যাক করে, সাধারণত সাপ্তাহিকভিত্তিতে রিপোর্ট করা হয়। নেট ইনফ্লো মানে ফান্ডে বেরিয়ে যাওয়ার চেয়ে বেশি মূলধন প্রবেশ করেছে; নেট আউটফ্লো মানে বিপরীত।
মূল্য সব ট্রেডারকে একসাথে প্রতিফলিত করে, যার মধ্যে স্বল্পমেয়াদি অনুমানও অন্তর্ভুক্ত। ফ্লো শুধুমাত্র ফান্ডের মাধ্যমে ধরে রাখতে প্রতিশ্রুতিবদ্ধ ধীর অর্থকে প্রতিফলিত করে, তাই দুটি স্বল্প সময়ের মধ্যে ভিন্ন হতে পারে।
এটি পরিমাপ করে যে টোকেনাইজেশন-কেন্দ্রিক ফান্ডে ধরে রাখা সম্পদের কতটুকু একটি নির্দিষ্ট সম্পদে রয়েছে। একটি বড় শেয়ার ইঙ্গিত দেয় যে ফান্ড প্রদানকারীরা এই ব্যবহারের জন্য সেই সম্পদকে অগ্রাধিকার দেয়, যদিও এটি মূল্য বৃদ্ধির নিশ্চয়তা দেয় না।
সরাসরি নয়। একটি অবাস্তবায়িত ক্ষতি তখনই একটি মার্কেট ফ্যাক্টর হয়ে ওঠে যখন ধারক বিক্রি করে। এটি বড় ক্রেতারা কোথায় প্রবেশ করেছিল তা নিয়ে মনোভাবের সংকেত হিসেবে বেশি উপযোগী।