
Tesla-র নগদ অর্থ ব্যয় কি মুনাফার দিকে একটি সেতু, নাকি একটি ফাঁদ?
যে কোম্পানি তার আয়ের চেয়ে বেশি নগদ অর্থ ব্যয় করে, সেটি স্বয়ংক্রিয়ভাবে সমস্যায় পড়ে না। কখনও কখনও এটি ভবিষ্যতের জন্য ব্যাপকভাবে বিনিয়োগ করছে। মার্কেটের কাজ হল চিহ্নিত করা
ডেরিভ ডেস্ক · ২৩ জুলাই, ২০২৬ · 4 মিনিট পড়া

যে কোম্পানি তার আয়ের চেয়ে বেশি নগদ অর্থ ব্যয় করে, সেটি স্বয়ংক্রিয়ভাবে সমস্যায় পড়ে না। কখনও কখনও এটি ভবিষ্যতের জন্য ব্যাপকভাবে বিনিয়োগ করছে। মার্কেটের কাজ হল এই দুটিকে আলাদা করে চিহ্নিত করা, এবং Tesla হল তার জীবন্ত পরীক্ষার ক্ষেত্র।
Tesla সবে দুই বছরের বেশি সময়ের মধ্যে প্রথমবার নেতিবাচক ফ্রি ক্যাশ ফ্লো রিপোর্ট করেছে। AI, রোবোট্যাক্সি এবং Optimus রোবটের উপর মূলধনী ব্যয় ব্যবসাটি যা আয় করেছে তার চেয়ে বেশি হয়ে গেছে। স্টকটি তার 2025 সালের শীর্ষ মূল্যের থেকে প্রায় এক-চতুর্থাংশ নিচে ট্রেড করছে। শিরোনামের নিচে প্রশ্নটি সহজ: এই খরচ কি ভবিষ্যতের মুনাফার দিকে একটি সেতু, নাকি একটি সতর্কতা?
ফ্রি ক্যাশ ফ্লো আসলে আপনাকে কী বলে
ফ্রি ক্যাশ ফ্লো হল একটি কোম্পানি তার পরিচালনা এবং সম্প্রসারণের জন্য ব্যয় করার পরে অবশিষ্ট নগদ অর্থ। মুনাফা সুস্থ দেখাতে পারে যখন নগদ অর্থ বেরিয়ে যায়। সেই ফাঁকের কারণেই ফ্রি ক্যাশ ফ্লো প্রায়ই আয়ের শিরোনামের চেয়ে বেশি গুরুত্বপূর্ণ।
যখন এটি নেতিবাচক হয়ে যায়, তখন কোম্পানি তার আয়ের চেয়ে দ্রুত ব্যয় করছে। এর অর্থ সংকট হতে পারে। এর অর্থ একটি ইচ্ছাকৃত, অগ্রিম-লোড করা বাজিও হতে পারে। একক সংখ্যাটি নিজে থেকে বলে না এটি কোনটি।
ভারী খরচ কেন একটি সতর্কতা নয়, একটি বিনিয়োগ হতে পারে
Tesla এর আগেও এটি করেছে। 2017 এবং 2018 সালে, Model 3-এর উৎপাদন বৃদ্ধির সময় এটি নগদ অর্থ পুড়িয়েছিল। শর্ট ইন্টারেস্ট ছিল ভারী এবং দেউলিয়াত্বের আলোচনা প্রচলিত ছিল। তারপর ফ্রি ক্যাশ ফ্লো ইতিবাচক হয়ে ওঠে এবং স্টকটি বছরের পর বছর ধরে চলে।
বর্তমান বুলিশ ব্যাখ্যা তা প্রতিফলিত করে। ব্যবস্থাপনা বর্তমান খরচকে স্বয়ংক্রিয়তা এবং রোবোটিক্সের বিনিয়োগ হিসেবে উপস্থাপন করেছে, এবং 2027 সালে মূলধনী ব্যয় আবার কমে আসার পূর্বাভাস দেওয়া হয়েছে। নগদ ব্যালেন্স এখনও বড় এবং তা মাত্র সামান্য কমেছে। যদি রোবোট্যাক্সি এবং ফুল সেলফ-ড্রাইভিং রোডম্যাপ সফল হয়, তাহলে আজকের এই ব্যয় পরবর্তীতে 2018 সালের মতোই মনে হবে।
যখন ভারী ব্যয় মূল্য তৈরির পরিবর্তে তা ধ্বংস করে
অন্য পক্ষের ইতিহাসও রয়েছে। 1990-এর দশকের শেষের দিকে টেলিকম এবং ডট-কম বুমের সময়, কোম্পানিগুলো চাহিদার আগে পরিকাঠামোতে রেকর্ড মূলধন ঢেলে দিয়েছিল। তারা নিশ্চিত ছিল তারা ভবিষ্যৎ গড়ছে। পরিবর্তে তারা অতিরিক্ত ক্ষমতা তৈরি করেছিল, দুর্বল রিটার্ন পেয়েছিল এবং গভীর পতনের শিকার হয়েছিল।
কোনো মূলধনী ব্যয়ের বৃদ্ধির সাথে এটিই ঝুঁকি: চাহিদার আগে ব্যয় করা যা কখনও আসে না। একই নগদ ব্যয় একটি সিঁড়ি হতে পারে বা একটি ফাঁদ হতে পারে। পার্থক্য পরে দেখা যায়, খরচ কমে যাওয়ার সাথে সাথে আয় এবং মার্জিন উন্নত হয় কিনা তার মধ্যে।
এখান থেকে পার্থক্যটি কীভাবে বুঝবেন
আপনি এক চতুর্থাংশ থেকে এটি নিশ্চিত করতে পারবেন না। পরবর্তী কয়েকটি রিপোর্টে প্রমাণের একটি ধারাবাহিকতা লক্ষ্য করুন:
- মূলধনী ব্যয়ের দিক। 2026 সালের দ্বিতীয়ার্ধে ব্যয় কি বাড়তেই থাকবে, নাকি 2027 সালের পূর্বাভাসের দিকে কমতে শুরু করবে?
- নগদ ব্যালেন্স। একটি সামান্য পতন সহনীয়। একটি দ্রুত পতন নয়।
- বাজিগুলো কার্যকর হওয়ার প্রমাণ। নতুন রোবোট্যাক্সি শহর এবং স্পষ্ট FSD অগ্রগতি খরচকে ন্যায্যতা দেয়। নীরবতা তা দেয় না।
- মূল ব্যবসা। অটো গ্রস মার্জিন এবং ডেলিভারিকে এই আকাঙ্ক্ষাকে সমর্থন করে যেতে হবে।
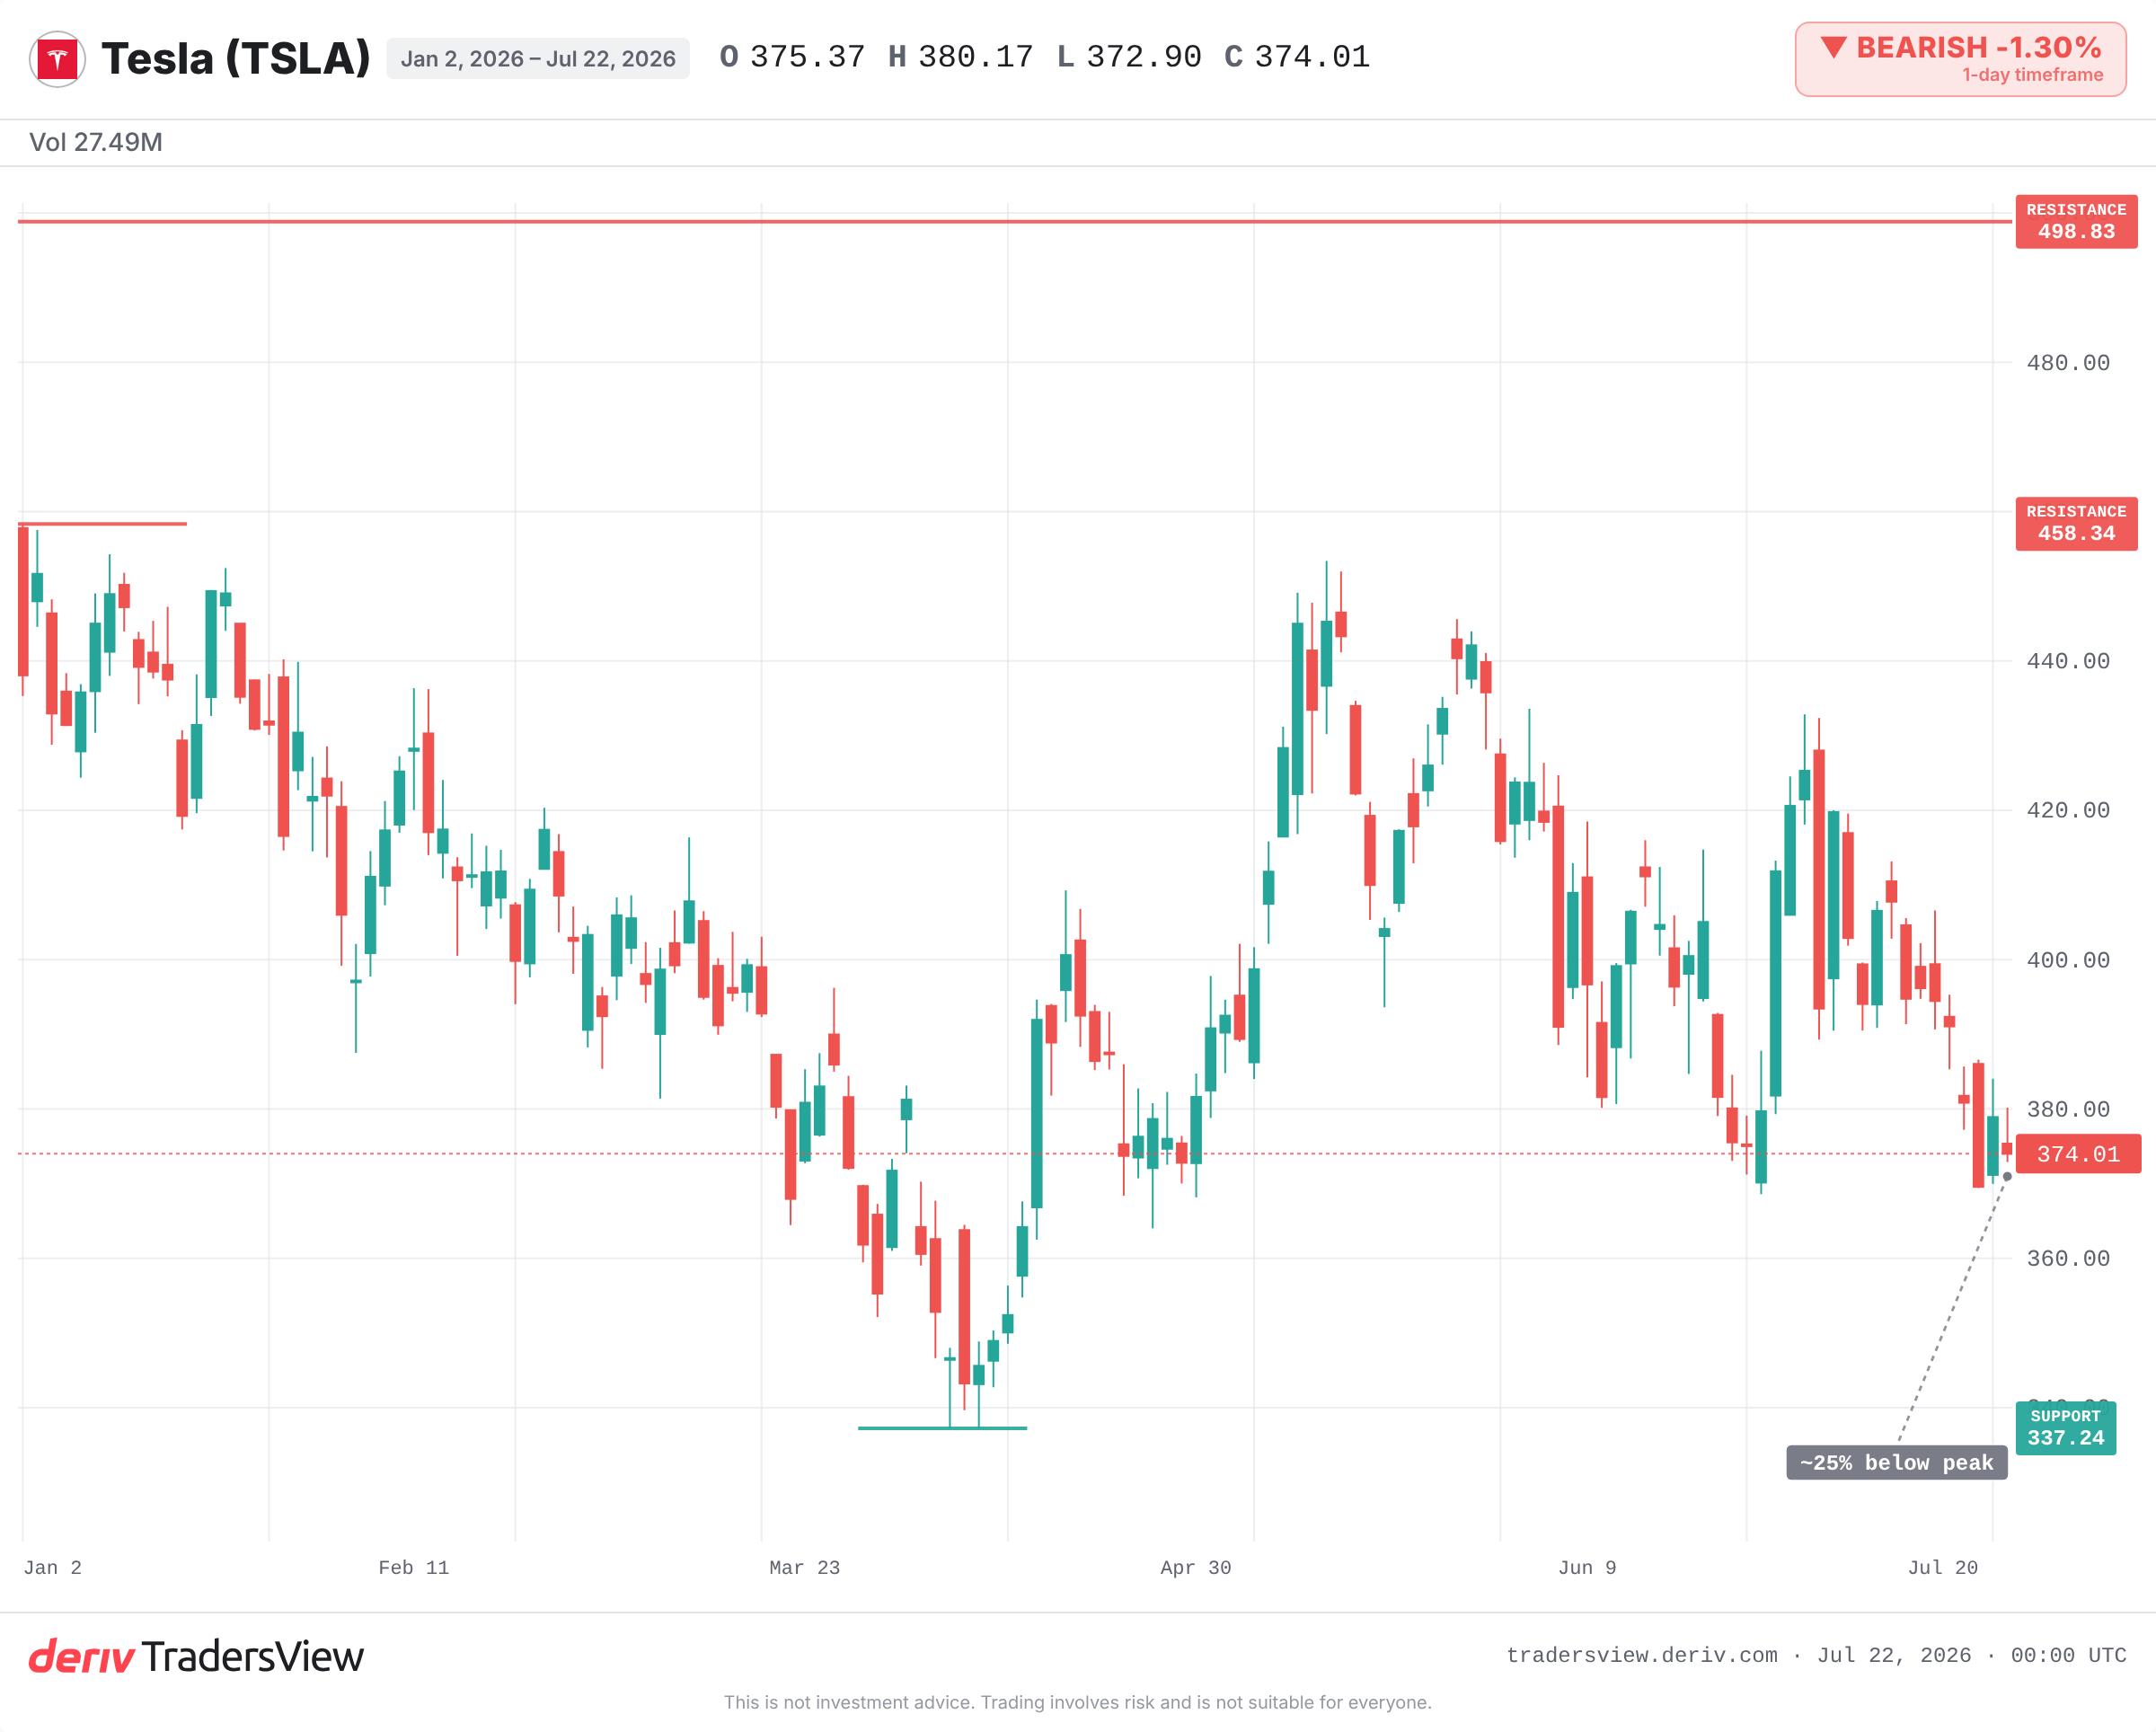
চার্টে, বছরের-শুরু-থেকে-এখন-পর্যন্ত নিম্নস্তর প্রায় 337 ট্রেডারদের দেখা তলাকে চিহ্নিত করে, এবং এই বছরের শীর্ষ প্রায় 458 সিলিং হিসেবে কাজ করে। স্টকটির সাধারণ দৈনিক ওঠানামা বিস্তৃত, তাই একদিনের মুভমেন্ট দীর্ঘমেয়াদী প্রশ্নের ক্ষেত্রে খুব কমই গুরুত্ব বহন করে।
প্রমাণ কোন দিকে ঝুঁকছে
সুস্পষ্ট ব্যাখ্যা, একটি নগদ উৎপাদনকারী যন্ত্র আকস্মিকভাবে নগদ পুড়িয়ে ফেলছে, সেটি ভীতিকর। আরও জোরালো ব্যাখ্যা হল এটি একটি পরিকল্পিত, অগ্রিম-লোড করা বিনিয়োগ যেখানে একটি বড় নগদ কুশন অক্ষত এবং মূলধনী ব্যয় কমে আসার কথা রয়েছে। এটি সংকটের চেয়ে বিনিয়োগের দিকে ঝুঁকে পড়ে। কিন্তু এটি একটি প্রবণতা, কোনো রায় নয়।
প্রমাণ নিহিত রয়েছে ফলো-থ্রুতে। যদি ব্যয় কমে যাওয়ার সাথে সাথে মার্জিন এবং ডেলিভারি দৃঢ় হয় এবং ফ্রি ক্যাশ ফ্লো ইতিবাচকে ফিরে আসে, তাহলে 2018-এর তুলনাটি টিকে থাকবে। যদি স্বয়ংক্রিয়তার মাইলস্টোনগুলো পিছিয়ে যাওয়ার সময় মূলধনী ব্যয় বাড়তেই থাকে, তাহলে ডট-কম তুলনাটি মানানসই হতে শুরু করবে। নাটক নয়, নগদ অর্থের উপর নজর রাখুন।
সচরাচর জিজ্ঞাসিত প্রশ্ন
না। এটি সংকটের সংকেত দিতে পারে, কিন্তু এটি ভবিষ্যতের প্রবৃদ্ধির ক্ষেত্রে একটি ইচ্ছাকৃত, অগ্রিম-লোড করা বিনিয়োগকেও প্রতিফলিত করতে পারে। প্রসঙ্গ, বিশেষত নগদ অর্থ কেন ব্যয় করা হচ্ছে এবং কত নগদ অর্থ অবশিষ্ট রয়েছে, তা নির্ধারণ করে এটি কোনটি।
মুনাফা একটি হিসাব পরিমাপ যা সুস্থ দেখাতে পারে যখন নগদ অর্থ ব্যবসা থেকে বেরিয়ে যায়। ফ্রি ক্যাশ ফ্লো হল কোম্পানি পরিচালনা এবং সম্প্রসারণের পরে অবশিষ্ট প্রকৃত নগদ অর্থ, তাই রিপোর্ট করা মুনাফা ইতিবাচক হলেও এটি নেতিবাচক হয়ে যেতে পারে।
মূলধনী ব্যয়, বা ক্যাপেক্স, হল কারখানা, সরঞ্জাম এবং প্রযুক্তির মতো দীর্ঘমেয়াদী সম্পদের উপর ব্যয় করা অর্থ। মূলধনী ব্যয়ের একটি বৃদ্ধি সরাসরি ফ্রি ক্যাশ ফ্লো কমিয়ে দেয় কারণ রিটার্ন তৈরি করার আগে সেই নগদ অর্থ বেরিয়ে যায়।
এই সাম্প্রতিক কোয়ার্টারের আগে, Tesla-র নেতিবাচক ফ্রি ক্যাশ ফ্লোর শেষ টিকে থাকা সময়কাল ছিল 2017 থেকে 2018 সালের মধ্যে, Model 3-এর উৎপাদন বৃদ্ধির সময়। উৎপাদন বৃদ্ধি পাওয়ার সাথে সাথে এটি পরে নগদ-প্রবাহ-ইতিবাচক হয়ে ওঠে।