
أكبر رفع لأسعار الفائدة من بنك اليابان منذ عام 1995 لم يحرك الين كثيرًا
يقترب الين من أدنى مستوى له في 40 عامًا حتى بعد أكبر رفع لأسعار الفائدة في اليابان منذ عام 1995 وتدخل قياسي. هذا ما يحرك عملة رئيسية بالفعل.
بقلم مكتب ديريف · 6 يوليو 2026 · 3 دقيقة للقراءة

نادرًا ما يغيّر إجراء سياسي ضخم واحد مسار عملة ما. فالين يقترب من أدنى مستوى له في 40 عامًا حتى بعد أكبر رفع لأسعار الفائدة من بنك اليابان منذ عام 1995 وتدخل قياسي، لأن ما يحرك عملة رئيسية هو الفجوة المستمرة بين ما تدفعه مقابل الاحتفاظ بها وما يدفعه البديل.
استخدمت اليابان أكبر أداتين لديها. فأسعار الفائدة في أعلى مستوياتها منذ عام 1995. وأنفق المسؤولون مبلغًا قياسيًا للدفاع عن العملة في فصل الربيع. ومع ذلك، لا يزال زوج USD/JPY يتداول قرب أضعف مستوى له منذ عام 1986.
لماذا لا يكفي رفع أسعار الفائدة وحده لتحريك عملة ما
العملة هي رهان نسبي. فأنت تحتفظ دائمًا بعملة في مقابل أخرى. لذا فإن الرقم المهم ليس سعر الفائدة في اليابان بمفرده، بل الفجوة بين ما تدفعه أصول الدولار وما تدفعه أصول الين.
لا تزال هذه الفجوة واسعة، بنحو ثلاث نقاط مئوية لصالح الدولار. فقد رفع بنك اليابان سعر الفائدة المرجعي إلى 1%، بينما تظل الولايات المتحدة أعلى منه بكثير. وإلى أن تتقلص هذه المسافة، سيظل الاحتفاظ بأصول الدولار أكثر ربحية من الاحتفاظ بأصول الين.
كان رفع الفائدة حقيقيًا، لكنه لم يقلل تقريبًا من الحافز على بيع الين. حرك عنوان رئيسي كبير المستوى للحظة، لكن قوة الجذب الهيكلية بقيت كما هي.
صفقة الكاري تريد (Carry Trade): الطلب الذي يحافظ على ضعف الين
للين الرخيص دور آخر. فعلى مدى سنوات، اقترض المتداولون بالين بتكلفة منخفضة واستثمروا العائدات في أصول أخرى ذات عائد أعلى في أماكن أخرى. وهذا ما يُعرف بصفقة الكاري تريد، وهي تحتاج إلى تدفق مستمر من البائعين.
وما دامت فجوة أسعار الفائدة قائمة، فإن الطلب على بيع الين يتجدد من تلقاء نفسه. إنه تيار يجري تحت السعر، وليس حدثًا عابرًا. وتحاول العناوين السياسية مواجهته، لكنها نادرًا ما تعكس مساره.
ما الذي يحققه التدخل القياسي بالفعل؟
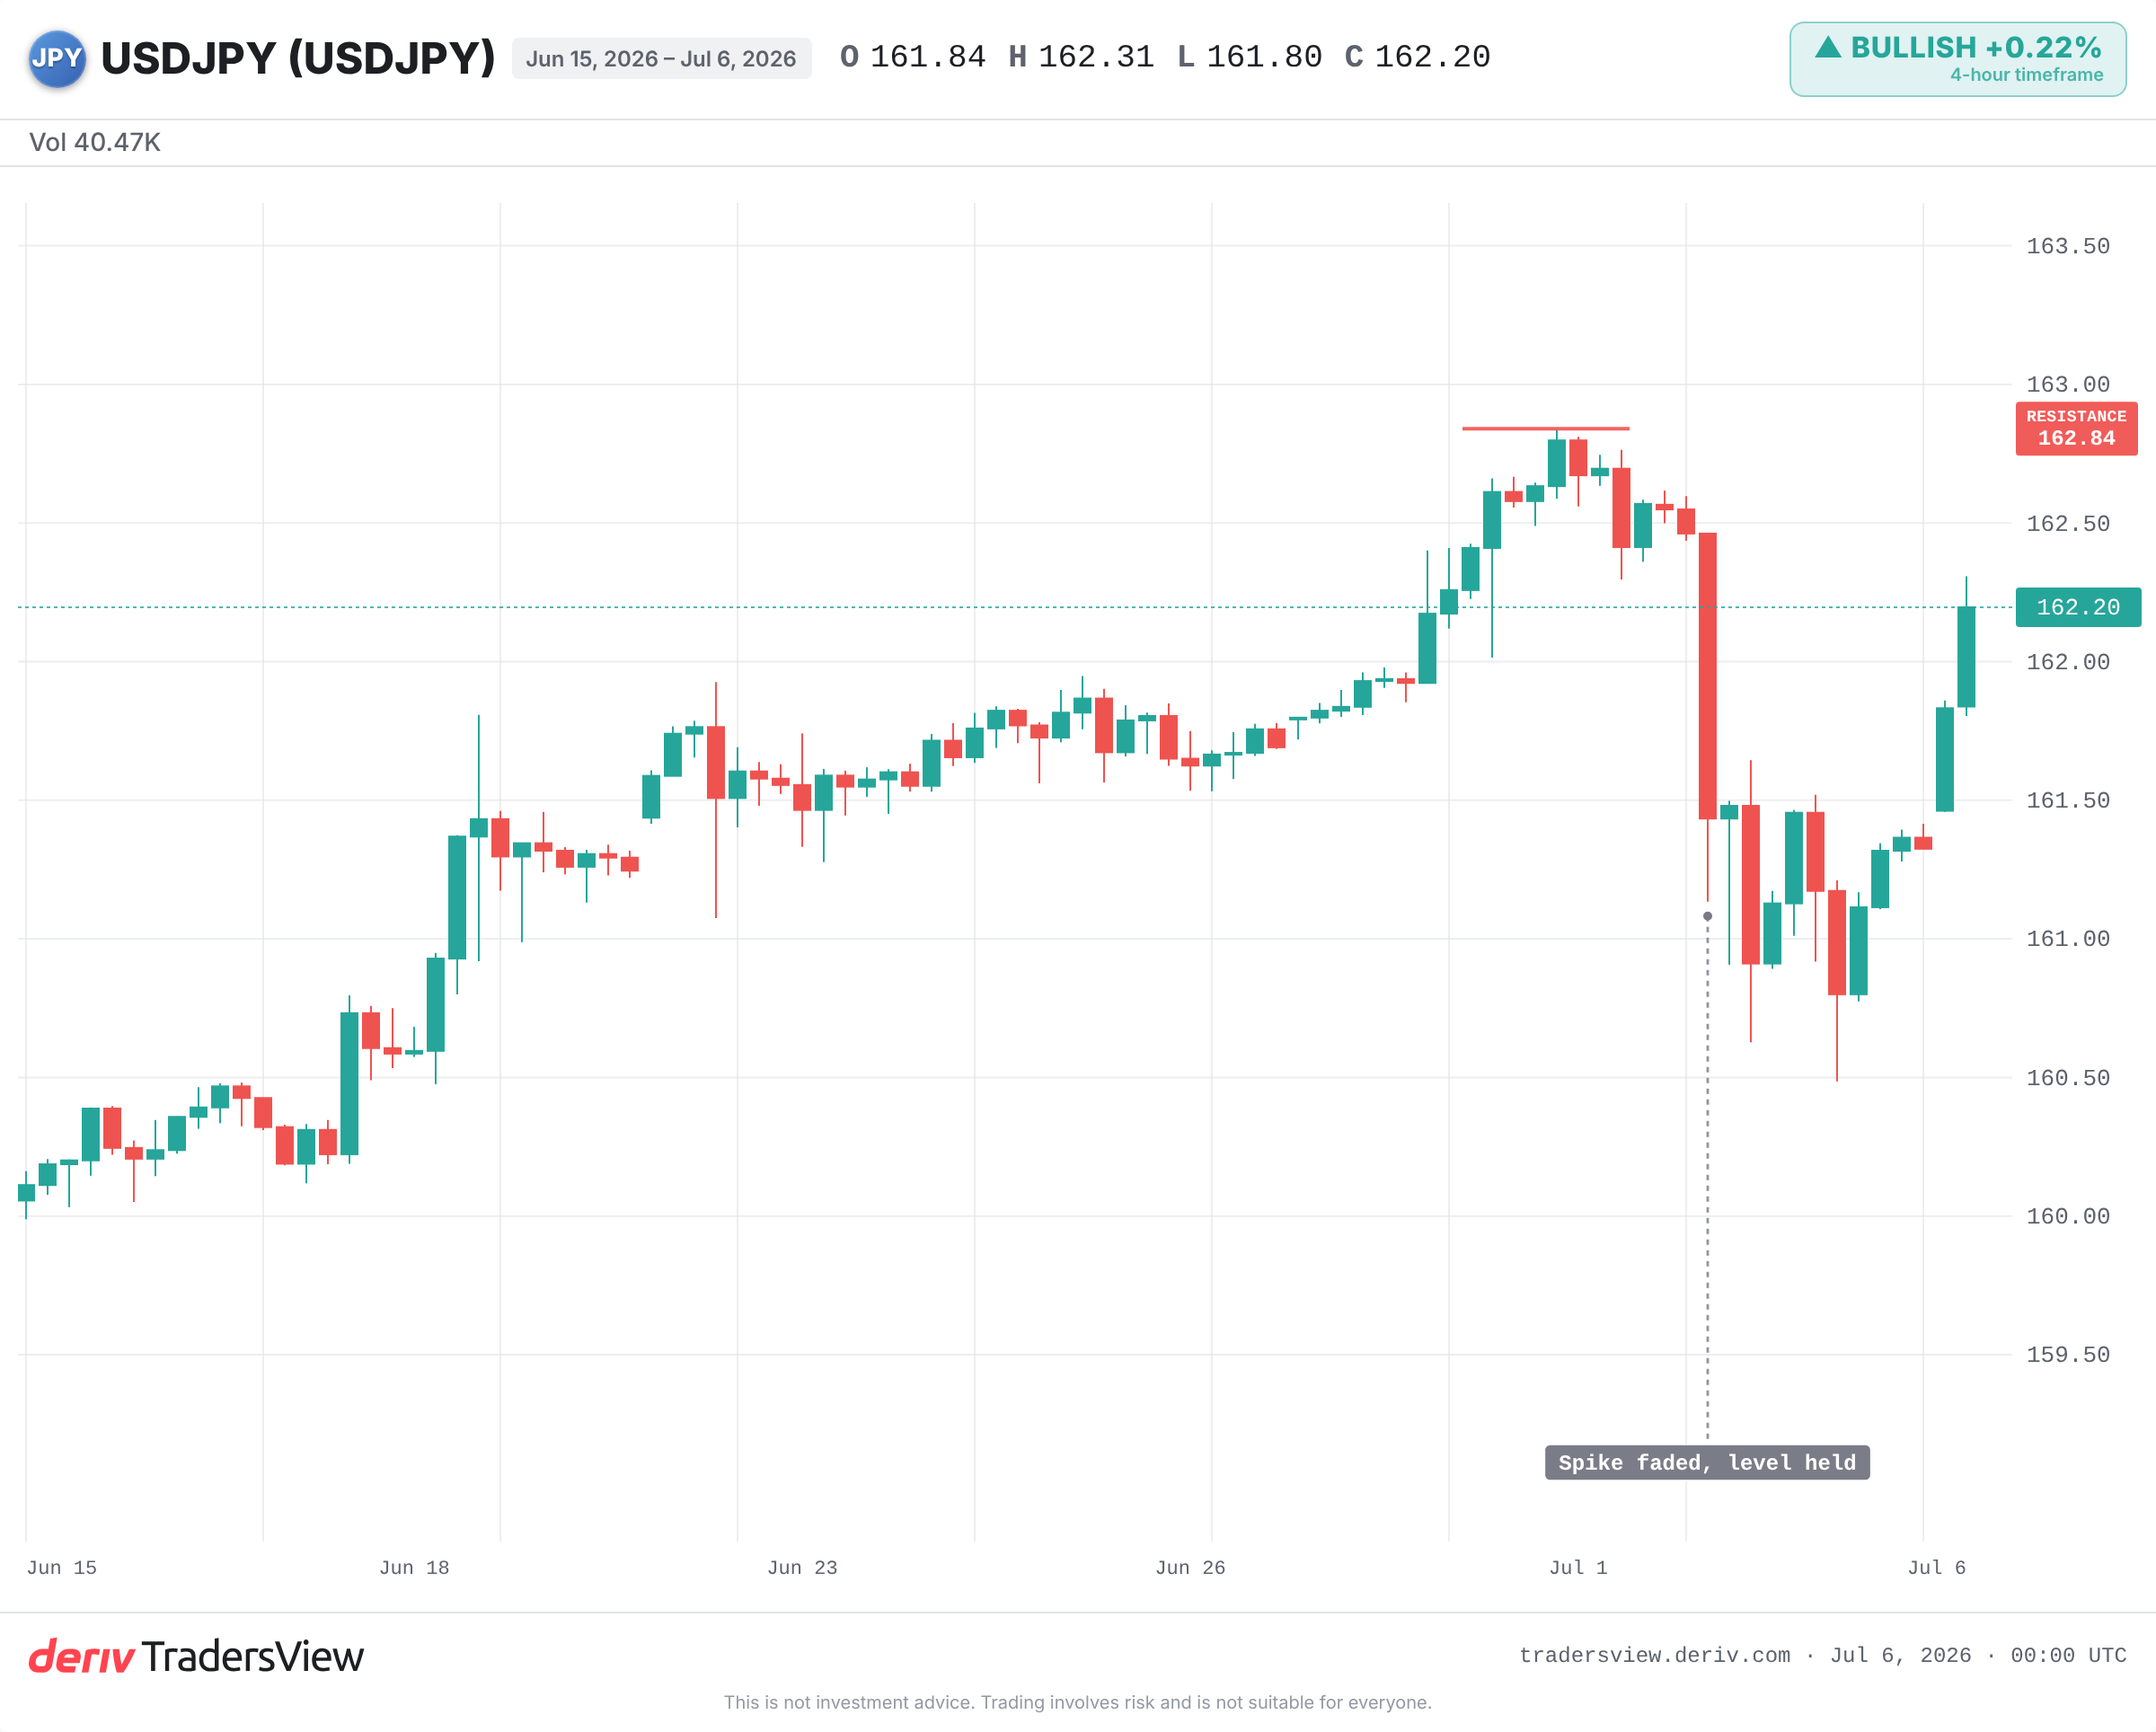
أنفقت اليابان نحو 72.5 مليار دولار للدفاع عن الين خلال شهري أبريل ومايو، وهو رقم قياسي. وأدى تدخل يُشتبه في حدوثه في بداية هذا الشهر إلى خفض الزوج بنحو 100 نقطة في غضون دقائق. وفي غضون ساعات، عاد الزوج تقريبًا إلى مستواه السابق.
يشتري التدخل الوقت، لا الاتجاه. وقد أظهرت أحداث عام 2022 هذا النمط: ارتفاعات حادة تليها عودة تدريجية، ولم يحدث التحول الدائم إلا لاحقًا، عندما تقلصت الفجوة بفعل توقعات خفض أسعار الفائدة الأمريكية. وتُعد احتياطيات تبلغ نحو 1.1 تريليون دولار صندوقًا ضخمًا من الأموال، لكنها تدفع عكس التيار بدلاً من أن تعكس اتجاهه.
الصفقة المزدحمة وخطر الانتكاسة المفاجئة
القراءة الواضحة هي أن الاتجاه أحادي الجانب. أما النقطة الأقوى فهي أن الجميع يميلون بالفعل إلى نفس الجانب. وتُظهر عقود المستقبليات مركز بيع صافٍ كبير ضد الين.
وهذا بالضبط هو الوضع المهيئ لانعكاس حاد. في أغسطس 2024، أجبر رفع بنك اليابان لأسعار الفائدة على تصفية سريعة لصفقات الكاري تريد. فارتفع الين بشكل حاد، وتراجع مؤشر S&P 500 لثلاث جلسات متتالية مع سعي المراكز المرفوعة إلى تغطية مراكزها.
وقد تسببت بيانات وظائف أمريكية أضعف من المتوقع في سحب الزوج بالفعل من قمته هذا الشهر. وإذا استمرت البيانات الأمريكية في التباطؤ وتحرك Fed نحو خفض أسعار الفائدة، فإن فجوة الفائدة ستتقلص، وستُضطر المراكز البيعية المزدحمة إلى إعادة شراء الين بسرعة.
ما الذي ينبغي مراقبته من الآن فصاعدًا
- فرق أسعار الفائدة بين الولايات المتحدة واليابان: أي خفض من Fed أو أي تحرك إضافي من بنك اليابان هو ما يمكن أن يغير الاتجاه بالفعل.
- تدخل مؤكد ومستمر، لا مجرد تحذيرات شفهية.
- ما إذا كان الزوج سيكسر ويحافظ على مستواه فوق أعلى مستوى له في 40 عامًا، أو سيستمر في الارتداد عن هذا المستوى.
- تصفية المراكز البيعية المفرطة، وهو ما قد يحول أي تحرك صغير إلى ارتفاع متسارع ذاتيًا.
الدرس هنا يتجاوز هذا الأسبوع. راقب الفجوة، لا العنوان. فالعملة تتغير عندما تتبدل القوى التي تثبتها في مكانها، ونادرًا ما يكون إعلان واحد كافيًا لتحقيق ذلك بمفرده.
الأسئلة الشائعة
هي اقتراض الين بأسعار فائدة منخفضة واستثمار العائدات في أصول أخرى ذات عائد أعلى. وتعتمد هذه الاستراتيجية على وجود فجوة واسعة بين أسعار الفائدة اليابانية والأجنبية، وهي تخلق طلبًا مستمرًا على بيع الين.
يشير التاريخ إلى أن ذلك غير ممكن بمفرده. فالتدخل يميل إلى إحداث ارتفاعات حادة ولكنها مؤقتة. وعادةً ما يتطلب التحول الدائم تقلص فرق أسعار الفائدة الأساسي، كما حدث بعد تدخلات اليابان في عام 2022.
تقلص حاسم في فجوة أسعار الفائدة بين الولايات المتحدة واليابان، على الأرجح نتيجة بيانات أمريكية أضعف تدفع Fed نحو خفض الفائدة، إلى جانب تدخل مستمر. وقد يؤدي ذلك إلى تضخيم أي تحرك مع تسارع المتداولين لتغطية مراكزهم.
لأن صفقة الكاري تريد تربط بينها. فعندما يرتفع الين بشكل مفاجئ، قد تُضطر المراكز المرفوعة الممولة بالين إلى التصفية، مما ينعكس على أصول أخرى. وفي أغسطس 2024، تزامنت واحدة من هذه التصفيات مع تراجع استمر عدة أيام في مؤشر S&P 500.