
نقطتا اختناق للنفط تتعرضان للخطر في آن واحد، وسبب احتمال تراجع الارتفاع
النفط لا يتفاعل مع براميل فُقدت فعلاً، بل يُسعّر الخوف من براميل قد تُفقد. مع هجمات الحوثيين على مواقع Saudi Aramco و
بقلم مكتب ديريف · 29 يوليو 2026 · 4 دقيقة للقراءة

النفط لا يتفاعل مع براميل فُقدت فعلاً، بل يُسعّر الخوف من براميل قد تُفقد. مع هجمات الحوثيين على مواقع Saudi Aramco، وإعلان حصار باب المندب الذي يأتي فوق انخفاض حركة العبور في مضيق هرمز، يحمل النفط الخام علاوة خطر، لا فجوة في الإمدادات. هذا الفرق هو القصة كاملة.
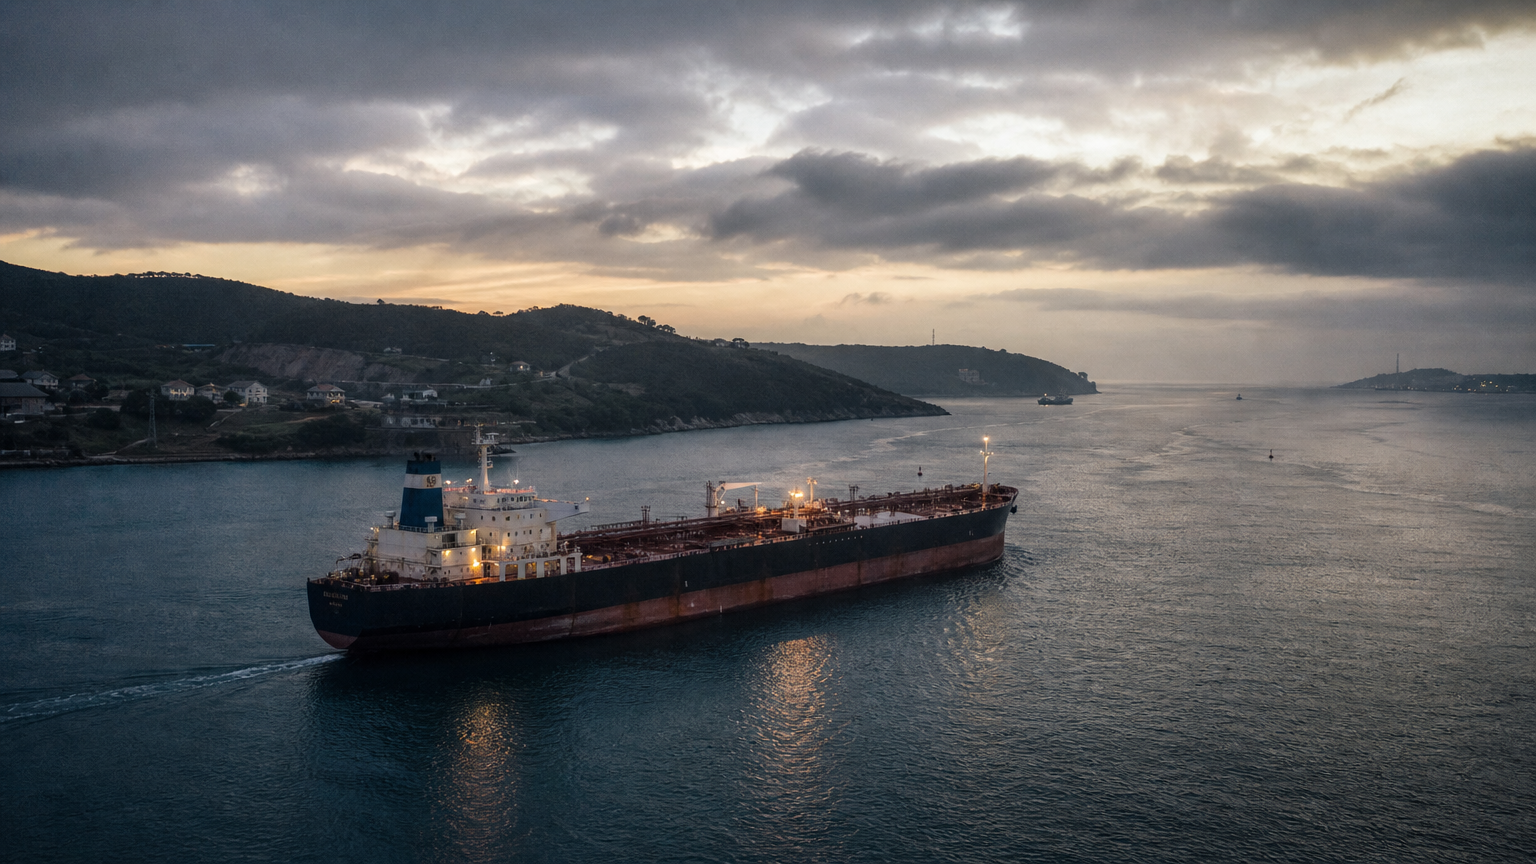
لماذا يقفز النفط بسبب الخوف، لا بسبب فقدان البراميل
يعمل الخوف من اختناق أحد الممرات على الخيال أولاً. يرى المتداولون طريقاً مهدداً ويُسعّرون أسوأ سيناريو قبل أن يُفقد أي برميل فعلياً. هذه هي علاوة الخطر: دفعة مقابل اضطراب لم يحدث بعد.
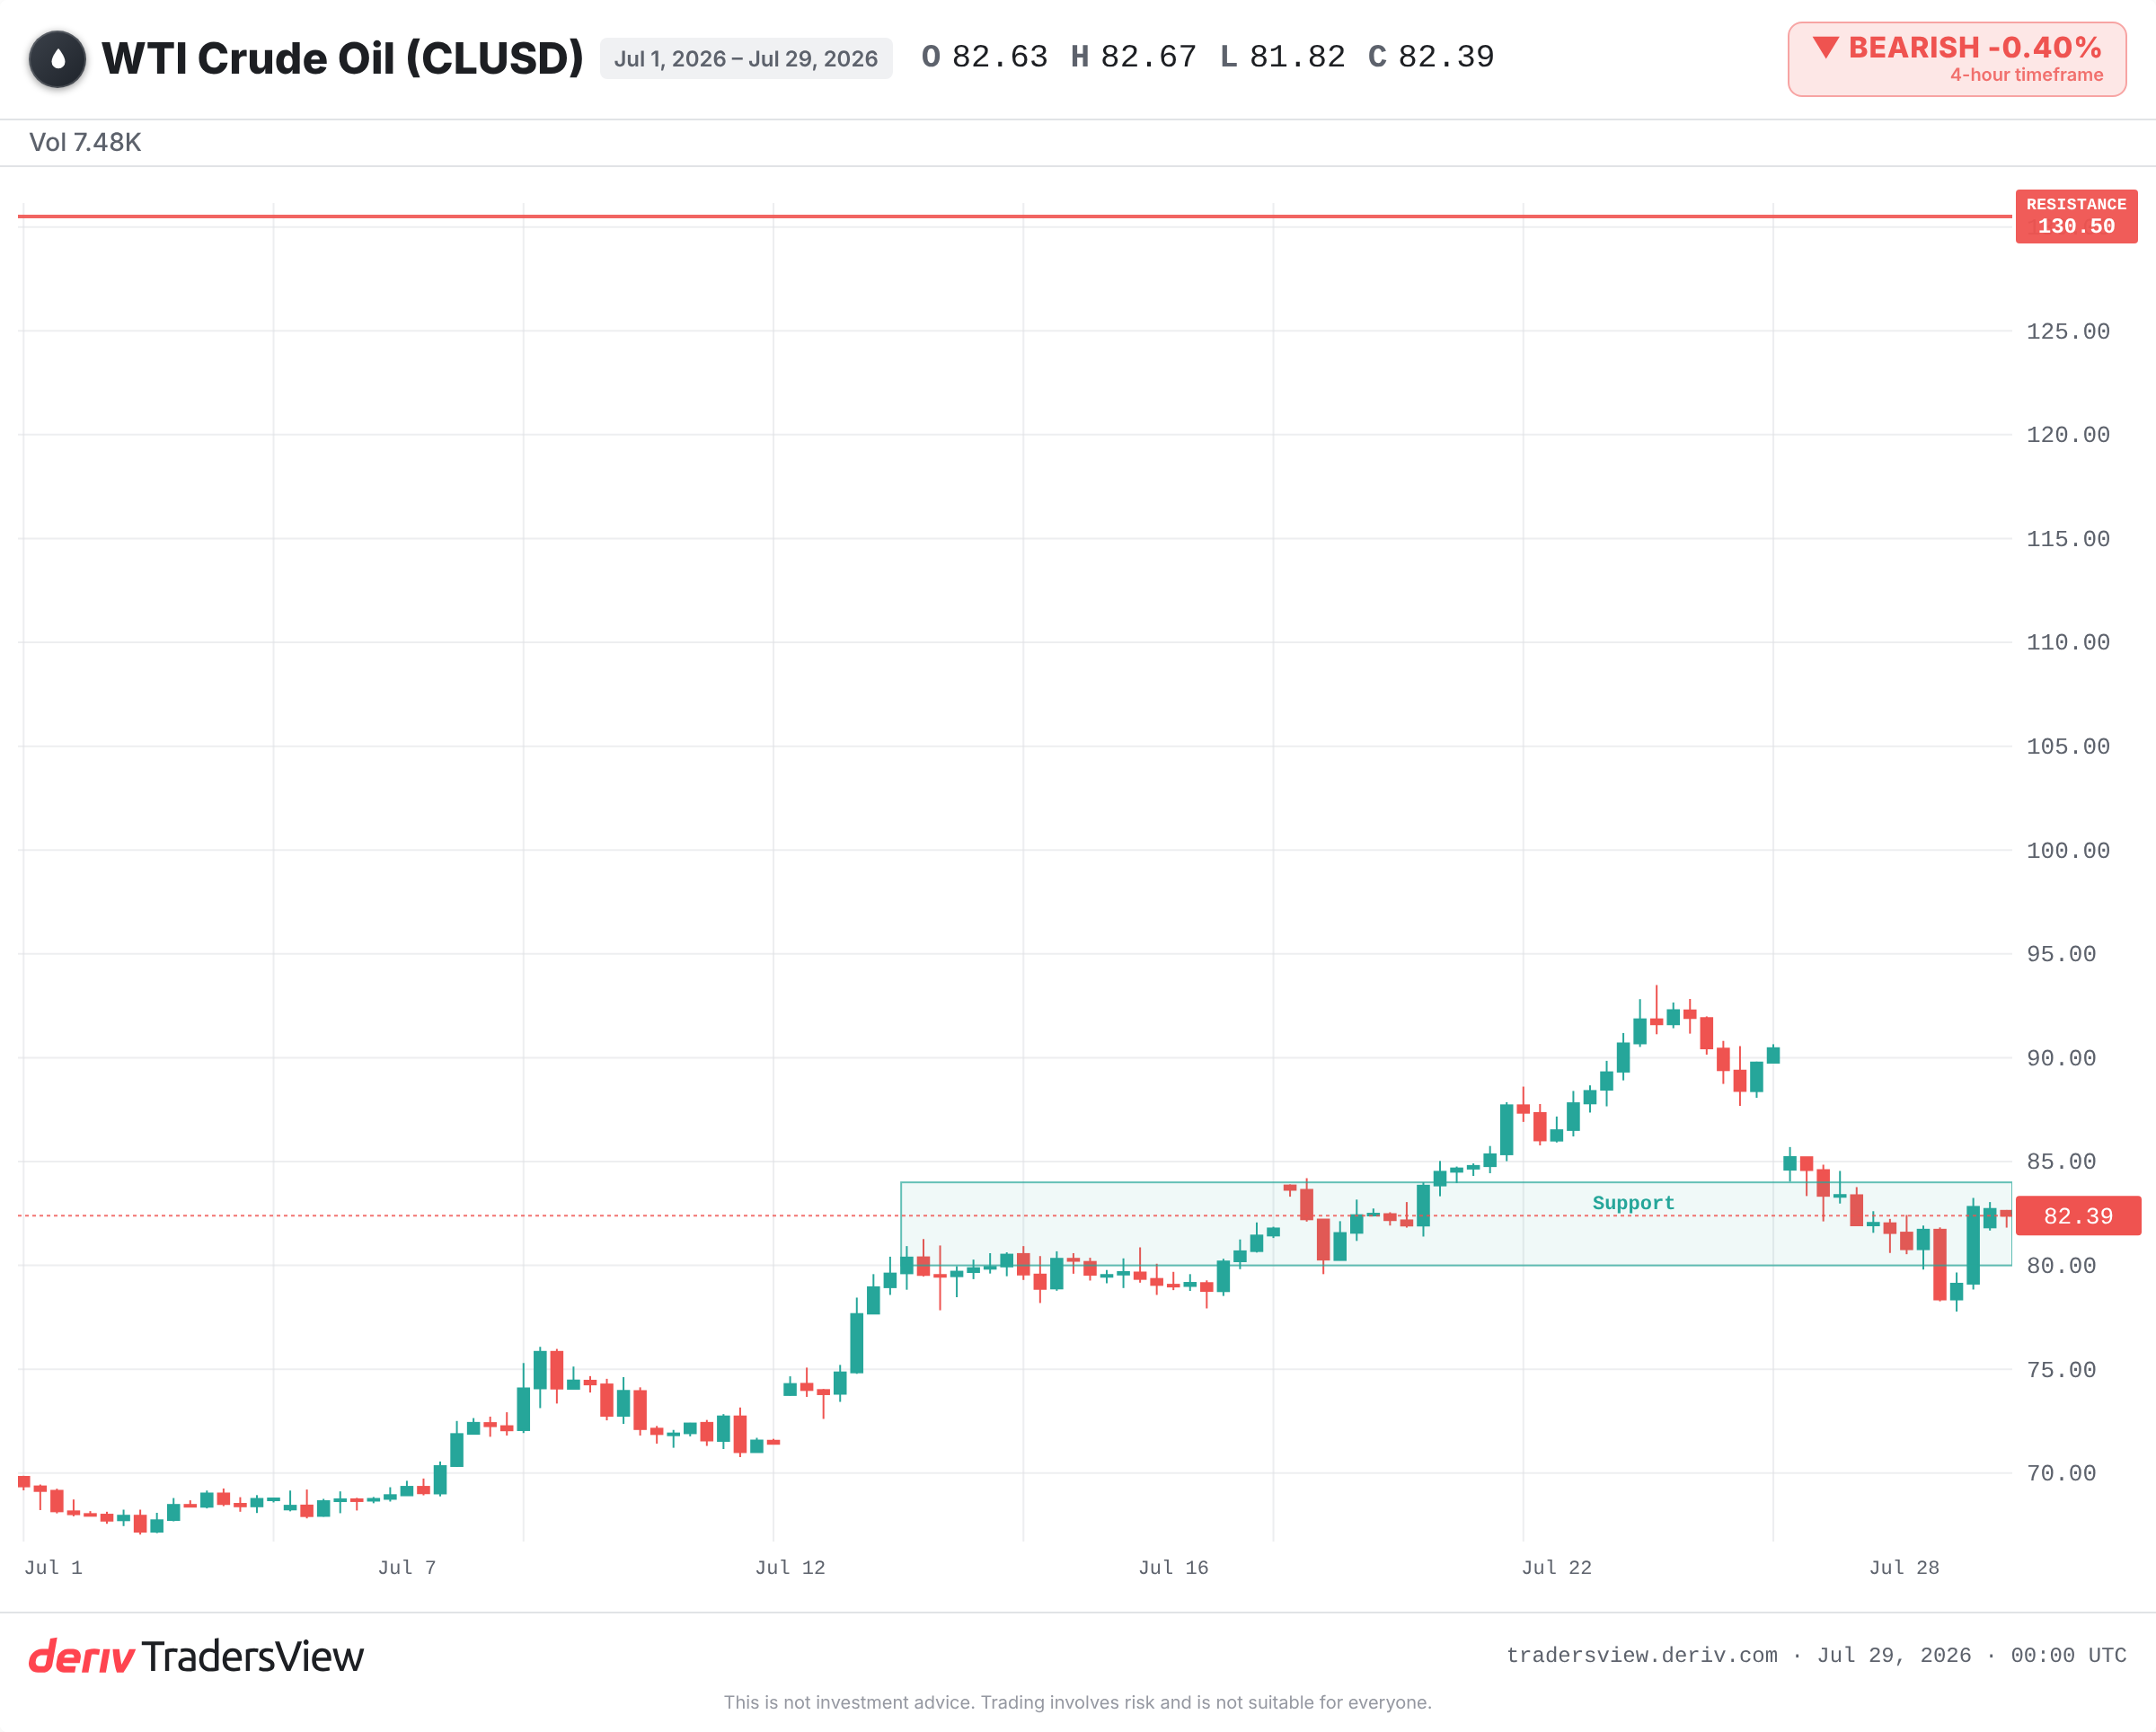
يعتمد حجم الحركة ومدى استمرارها على عاملين: عدد الطرق البديلة المتبقية، ومدى مصداقية التهديد. وفقاً للبيانات المباشرة، يتداول WLDOIL في النطاق المنخفض من الثمانينات بالدولار، وهو أقل بكثير من أعلى مستوى بلغته في أزمة 2022. السوق متوتر، لا مذعور. فهو يُسعّر إمكانية الحدوث، لا الخسارة الفعلية.
ليست كل نقاط الاختناق متساوية
تُشوّش العناوين الإخبارية هذا الأمر. باب المندب ومضيق هرمز كلاهما نقطتا اختناق، لكنهما تؤديان دورين مختلفين تماماً.
يمكن للسفن تجنب باب المندب. فالالتفاف حول رأس الرجاء الصالح يزيد مدة الرحلة إلى أكثر من الضعف ويرفع تكاليف الشحن والتأمين. أمر مؤلم، لكن النفط يصل في النهاية. وقد قفزت علاوات خطر الحرب لرحلات جنوب البحر الأحمر بشكل حاد، وهي إشارة حقيقية على التوتر. مع ذلك، رفع تكلفة طريق ما لا يعني إزالة الإمدادات.
مضيق هرمز هو الطريق الذي لا يوجد له بديل كامل. يمر عبره نحو خمس إمدادات النفط العالمية، ولا يوجد التفاف يعوّض هذا الحجم. فإغلاق مضيق هرمز الفعلي يُعد صدمة في الإمدادات، أما حصار باب المندب فهو، حتى الآن، صدمة في التكلفة.
ما يقوله التاريخ عن تراجع ارتفاعات أسعار النفط المفاجئة
يتكرر النمط نفسه. في عام 2019، أدت هجمات بطائرات مسيّرة وصواريخ على منشأة Abqaiq في السعودية إلى تعطيل نحو نصف الإنتاج السعودي بين عشية وضحاها، أي ما يقارب 5% من الإمدادات العالمية. وسجّل النفط أكبر ارتفاع يومي له منذ عقود. وفي غضون أسابيع، تراجع عن معظم تلك المكاسب، لأن السعودية أعادت الإنتاج بشكل أسرع مما كان يُخشى.
تحكي هجمات البحر الأحمر منذ أواخر 2023 القصة نفسها من زاوية أخرى. غيّرت الناقلات مساراتها، وبقيت تكاليف الشحن والتأمين مرتفعة لعدة أشهر، لكن النفط الخام بالكاد تحرك. استمرت البراميل في الوصول إلى السوق عبر طرق أطول.
وفي عام 2022، دفع الخوف من فقدان النفط الروسي خام برنت نحو أعلى مستوى في الدورة، ثم اتجهت الأسعار نحو الانخفاض لمدة عام مع إيجاد النفط الخام الروسي لمشترين جدد. تتراجع ارتفاعات الخوف من الإمدادات عندما تثبت الإمدادات مرونتها.
متى يجب أخذ الارتفاع على محمل الجد
حالة التراجع ليست تصريحاً مطلقاً. فهي تصح فقط ما دام التهديد مجرد تهديد. تشير الأدلة إلى أن هذه علاوة خطر ستتبدد، لكن خطر الحدث الطرفي حقيقي.
تستحق الحركة الاحترام، لا التراجع، إذا تحول أي من هذه الأمور من ضجيج إلى حقيقة:
- إصابة مؤكدة لقدرة الإنتاج في Saudi Aramco، لا مجرد هجمات على مواقع غير حيوية.
- حصار باب المندب يوقف حركة العبور فعلياً، وليس فقط يرفع تكاليف التأمين.
- أي تهديد موثوق لحركة العبور في مضيق هرمز، الطريق الوحيد الذي لا بديل له.
راقب أيضاً علاوات خطر الحرب للناقلات والقدرة الفائضة لدى OPEC+. فارتفاع العلاوات يُشير إلى التوتر حتى مع استمرار السفن في الملاحة. وأي إشارة من OPEC+ لضخ المزيد من البراميل ستدل على أن علاوة الخطر في طريقها إلى التبدد.
الخلاصة
يبدو أن تعرض نقطتي اختناق للخطر في وقت واحد يعني ضعف الخطر، لكن بحسب الأدلة، هما مشكلتان مختلفتان: طريق أعلى تكلفة، وآخر مهدد لكنه لا يزال مفتوحاً. سَعِّر علاوة الخطر على حقيقتها، واعرف أي نقطة اختناق قد تحوّل الخوف إلى صدمة فعلية. أسواق النفط متقلبة، وأي اضطراب مؤكد واحد يمكن أن يغيّر المشهد بسرعة.
الأسئلة الشائعة
يمر نحو خمس إمدادات النفط العالمية عبر مضيق هرمز، ولا يوجد طريق يعوّض هذا الحجم بالكامل. لهذا السبب، فإن إغلاق مضيق هرمز الفعلي سيكون حدثاً أكبر بكثير من حصار باب المندب.
هي السعر الإضافي الذي يدفعه المتداولون مقابل احتمال حدوث اضطراب مستقبلي في الإمدادات، قبل فقدان أي براميل فعلياً. وعندما تستمر التدفقات، كثيراً ما تتبدد هذه العلاوة وتتراجع الأسعار.
يرفع ذلك تكاليف الشحن والتأمين ويزيد مدة الرحلة إلى أكثر من الضعف، لكن النفط الخام يصل إلى السوق في النهاية. وتاريخياً، يرفع ذلك تكاليف الشحن أكثر من تأثيره على سعر النفط نفسه.
فقدان مؤكد لقدرة الإنتاج، أو إغلاق طريق فعلياً دون وجود بديل، أو تهديد موثوق لمضيق هرمز. فهذه العوامل تُزيل البراميل فعلياً بدلاً من أن ترفع فقط تكلفة نقلها.