
السوق الأكثر ارتفاعًا في السعر منذ 155 عامًا ليس إشارة بيع
التقييم المرتفع القياسي يحدد شكل العوائد التي تحصل عليها خلال السنوات القادمة، وليس السعر في الربع المقبل. لذا، فإن وجود مؤشر S&P 500 قريبًا من أعلى مستوى
بقلم مكتب ديريف · 31 يوليو 2026 · 3 دقيقة للقراءة

التقييم المرتفع القياسي يحدد شكل العوائد التي تحصل عليها خلال السنوات القادمة، وليس السعر في الربع المقبل. لذا، فإن وجود مؤشر S&P 500 قريبًا من أعلى مستوى تقييم له منذ 155 عامًا لا يعني أنه وقت البيع. بل يعني أنك يجب أن تتوقع مكاسب أقل خلال فترة احتفاظك به.
وفقًا لنسبة Shiller CAPE، وهي مقياس للسعر يُسوّي الأرباح على مدى عقد كامل، يقترب المؤشر من أعلى مستوى تقييم له منذ بدء تسجيل البيانات. المرة الوحيدة التي كان فيها أعلى من ذلك كانت في ديسمبر 1999، في قمة فقاعة شركات الإنترنت.
قد يبدو هذا إشارة بيع. لكنه ليس كذلك. التقييم هو إشارة جذب (جاذبية)، لا إشارة توقيت.
لماذا يمكن للسوق المرتفع السعر أن يستمر في الصعود
دفع مبالغ أكثر مقابل نفس الأرباح المستقبلية يقلل من العائد المتوقع على المدى الطويل. هذه حسابات رياضية، لا رأي شخصي. فكلما دفعت أكثر اليوم مقابل تدفق ثابت من الأرباح، قلّت قيمة كل دولار مستقبلي تحصل عليه.
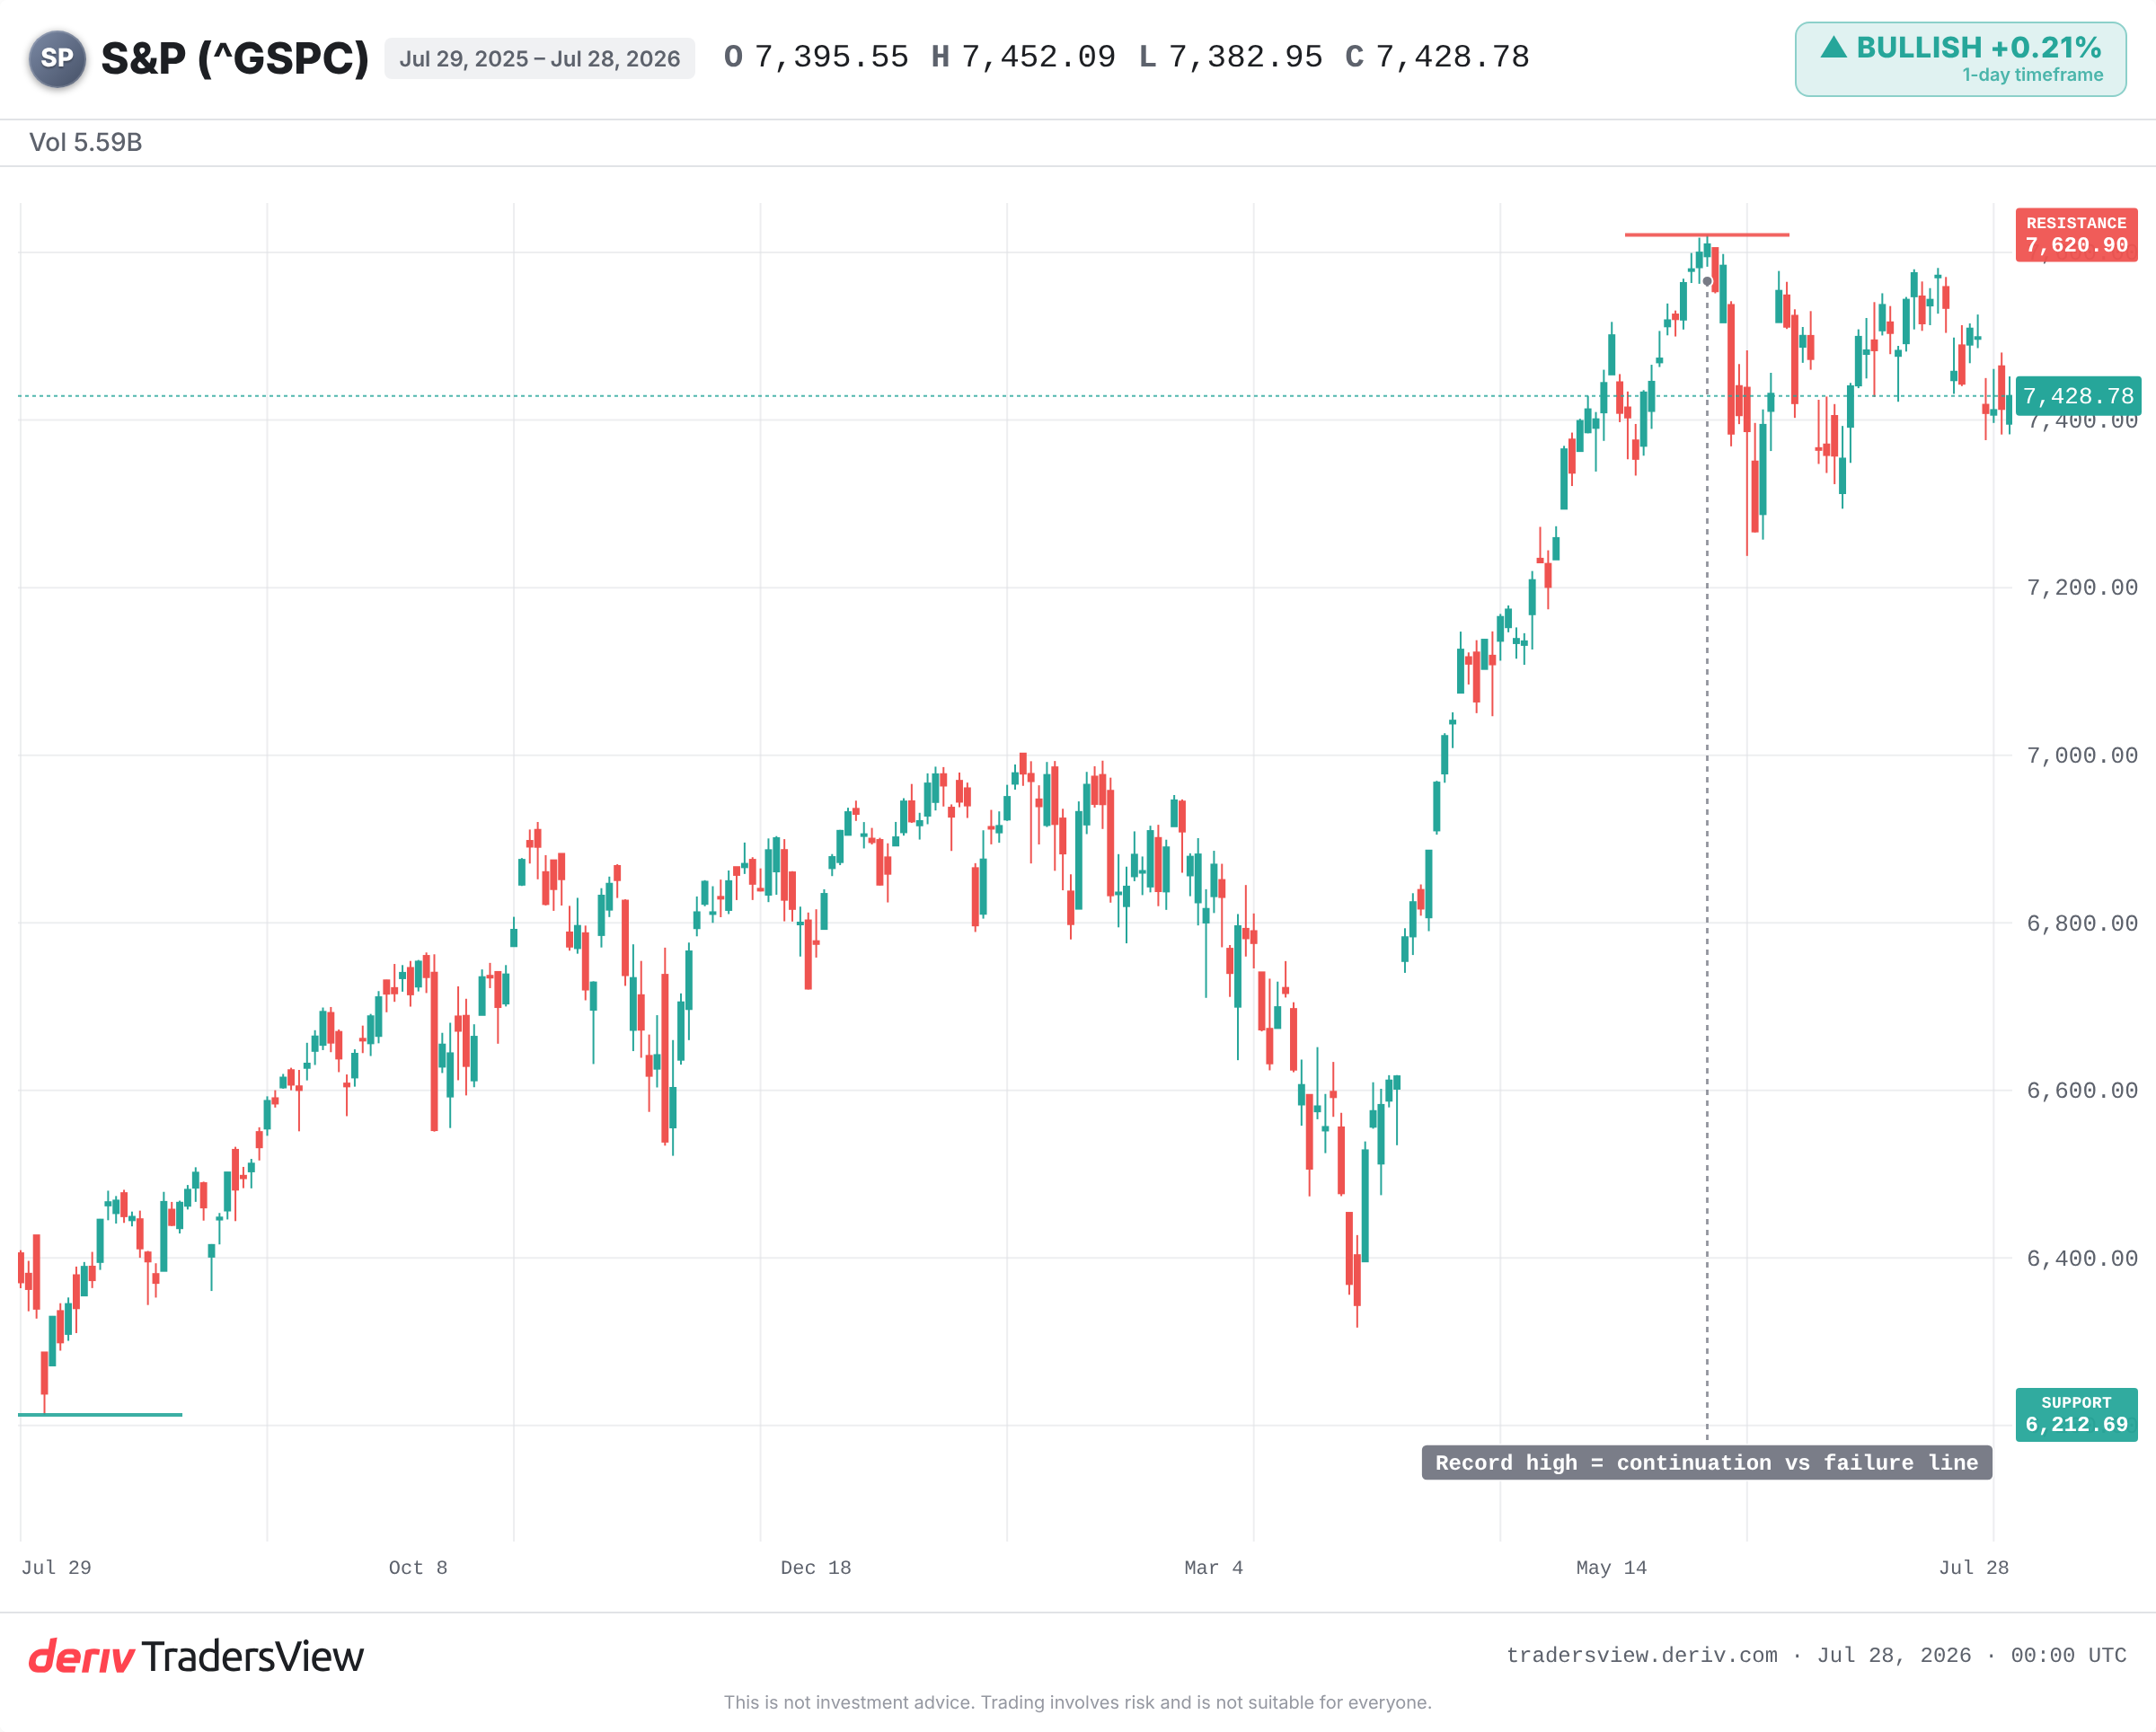
لكن يمكن تحدي قوة الجذب لفترة طويلة. فقوة أقوى قد تحافظ على ارتفاع السوق: نمو سريع في الأرباح، أو الزخم، أو موجة من رؤوس الأموال الجديدة. وفي الوقت الحالي، هذه القوة الأقوى هي الأرباح.
تشير التقارير إلى أن زخم التوجيهات المستقبلية لشركات S&P 500 عند أعلى مستوى له منذ عام 2011 على الأقل. الشركات ليست مرتفعة السعر فقط، بل تحقق أرباحًا بأسرع وتيرة لها منذ أكثر من عقد. وهذا ما يفسر استمرار ارتفاع السعر حتى مع بدو التقييم مرتفعًا بشكل مبالغ فيه.
ماذا يقول التاريخ عن الشراء عند قمة النطاق
السجل التاريخي واضح على مستوى السنوات، لا الأشهر. فعندما ارتفعت نسبة CAPE إلى هذا المستوى، كانت العوائد المستقبلية على مدى سنوات عديدة ضعيفة في العادة.
- 1999: بلغت نسبة CAPE قمتها قرب أعلى مستوى لها على الإطلاق. ووصل مؤشر S&P 500 إلى القمة عام 2000 وتراجع بنحو 45% حتى عام 2002. واضطر المتداولون الذين اتبعوا استراتيجية الشراء والاحتفاظ إلى الانتظار سنوات لاستعادة رأس مالهم.
- 1929: أدى مستوى متطرف بمعايير ذلك العصر إلى انهيار بأكثر من 80%. ولم يتعافَ السعر لمدة نحو 25 عامًا.
- 1966: تقييم مرتفع دون وجود قصة فقاعة. ثم تلا ذلك فترة طويلة من الركود طوال السبعينيات، مع تآكل المكاسب بفعل التضخم.
- 2021: ارتفعت نسبة CAPE إلى أكثر من 38 في موجة الصعود التي تلت جائحة كوفيد. وتلا ذلك تراجع حاد بنحو 25% في عام 2022 مع ارتفاع أسعار الفائدة.
النمط ليس أن الأسواق المرتفعة السعر تنهار في مواعيد محددة. بل أن سعر الدخول المرتفع يقلل من احتمالات تحقيق عوائد قوية خلال السنوات القادمة، ويزيد من حجم الضرر عندما تتعثر قصة النمو.
لماذا التقييم غير مفيد لتحديد توقيت الأشهر القليلة القادمة
خلال أي فترة 12 شهرًا، لا تخبرك نسبة CAPE بشيء يُذكر. فقد كانت أداة توقيت ضعيفة منذ أكثر من عقد. وبقيت الأسواق قريبة من مستويات تقييم قياسية بينما استمرت الأرباح في النمو.
وهناك أيضًا حجة تدعو إلى الصبر. فقد وجدت Crestmont Research أن كل فترة متداخلة مدتها 20 عامًا لمؤشر S&P 500 انتهت بشكل إيجابي. فإذا مددت أفقك الزمني بما يكفي، يصبح سعر الدخول أقل أهمية.
لا يصح تحليل المتشائمين إلا إذا تراجعت الأرباح فعليًا أو ارتفعت أسعار الفائدة بشكل حاد. وإذا استمرت الإنتاجية المدفوعة بالذكاء الاصطناعي في رفع الهوامش، فمن الممكن أن يُنمّى المضاعف الحالي تدريجيًا بدلًا من أن يتراجع بشكل عنيف.
ما الذي يجب رصده من هنا
أكبر دعامة لهذا التقييم هي توجيهات الأرباح. راقب إن كان هذا الزخم سيستمر أو يتراجع. وراقب المستوى القياسي المرتفع بصفته الخط الفاصل بين استمرار الصعود أو الانزلاق نحو أدنى مستويات العام. وراقب أيضًا عوائد السندات، لأن معدل خصم أعلى يجعل الأرباح المستقبلية المرتفعة السعر أقل قيمة اليوم.
الغلاء ليس كالتأخر المستحق. فقد يستمر السوق في الارتفاع. لكن السعر الذي تدفعه هو ما يحدد الاحتمالات، وفي الوقت الحالي، تُدفع هذه الاحتمالات بأقوى بيئة أرباح منذ سنوات. وإذا تصدعت هذه البيئة، فستفرض قوة الجذب كلمتها.
الأسئلة الشائعة
تُقارن نسبة Shiller CAPE (السعر إلى الأرباح المُعدّلة دوريًا) سعر السوق بمتوسط أرباحه المُعدّلة حسب التضخم على مدى السنوات العشر الماضية. وتسوية الأرباح على مدى عقد كامل تُزيل التقلبات قصيرة المدى بين الرواج والكساد، مما يمنح قراءة أكثر استقرارًا لمدى ارتفاع أسعار الأسهم.
لا. فقد سبق ارتفاع نسبة CAPE تاريخيًا عوائد أضعف على مدى سنوات عديدة، لكنه لا يتنبأ بموعد حدوث التراجع. فقد تبقى الأسواق مرتفعة السعر لسنوات بينما تستمر الأرباح في النمو، ولذلك فهي تعمل كإشارة جذب على المدى الطويل، لا كأداة توقيت على المدى القصير.
نعم. فإذا ارتفعت الأرباح بسرعة كافية، يمكن أن تلحق الأرباح بالسعر وتُخفّض التقييم دون حدوث تراجع كبير في المؤشر. ويعتمد ذلك على استمرار النمو وثبات الهوامش، وهذا ما يجعل توجيهات الأرباح الأمر الرئيسي الذي يجب رصده.
تؤدي أسعار الفائدة المرتفعة إلى زيادة معدل الخصم المُطبق على الأرباح المستقبلية، مما يُخفّض قيمة هذه الأرباح اليوم. وتُعد الأسهم مرتفعة السعر وسريعة النمو الأكثر حساسية لذلك، لذا فإن أي ارتفاع حاد في عوائد السندات يميل إلى التأثير بشدة على التقييمات المرتفعة.