
الشيك بقيمة 5 ملايين دولار الذي أنقذ Nvidia من الإفلاس
كانت Nvidia على بُعد 30 يومًا من الإفلاس في عام 1995 قبل أن يُنقذها شيك بقيمة 5 ملايين دولار. ما الذي تعلّمنا عملية إنقاذها حول الرهانات المبكرة، والمعدلات الحقيقية، وعدم التناسق.
بقلم مكتب ديريف · 22 يوليو 2026 · 3 دقيقة للقراءة

مسار شركة Nvidia بالكامل توقف على رهان مبكر واحد تم في وقت كانت الشركة على بُعد 30 يومًا فقط من نفاد السيولة النقدية. في عام 1995، حافظ شيك بقيمة 5 ملايين دولار من Sega على بقاء شركة تصنيع رقائق كانت على شفا الإفلاس. تلك الشركة تتداول الآن بالقرب من أعلى مستوياتها على الإطلاق، بقيمة سوقية تبلغ حوالي 5 تريليون دولار. العبرة ليست أن Nvidia ضخمة اليوم، بل أن أكبر المكاسب تأتي من دعم شيء ما قبل أن يصبح مستقبله واضحًا.
الرهان الذي أنقذ Nvidia قبل أن يعرف أحد اسمها
بحلول منتصف التسعينيات، كان لدى Nvidia ما يقارب 30 يومًا من السيولة النقدية المتبقية. ثم استثمرت Sega مبلغ 5 ملايين دولار. وقد عبّر Jensen Huang عن ذلك بوضوح قائلاً: "لو لم تفعل Sega ما فعلته من أجل Nvidia، لما كانت Nvidia موجودة اليوم."
في ذلك الوقت، لم يكن أحد يستطيع رؤية النتيجة. فبنية الرقائق لم تكن مُجرَّبة، والشركة كانت على بعد راتب واحد من الانهيار. كان حجم الاستثمار صغيرًا بالضبط لأن النتيجة كانت غير مؤكدة. وهذا هو جوهر الأمر برمّته.
لماذا تأتي أكبر المكاسب قبل أن تصبح القصة واضحة
تتبع الرهانات المبكرة قانون القوة. فمعظمها يفشل، والقليل منها يعيد أضعاف مبلغ الاستثمار الأصلي. ولا يبدو الفائزون حتميين إلا بالنظر إلى الماضي.
هذا هو عدم التناسق الذي يجعل الاستثمار المبكر ناجحًا. فمبلغ الاستثمار الصغير يحدّ من الخسارة المحتملة، أما المكاسب المحتملة، إذا تحوّل النجاء إلى سيطرة، فليس لها سقف. راهنت Sega بمبلغ 5 ملايين دولار، ونمت الشركة التي دعمتها لتصبح من أكثر الشركات قيمة على وجه الأرض.
ويتكرر النمط نفسه الآن مع Nvidia، لكن هذه المرة بصفتها المشتري، لا المُنقَذ. فقد كشفت عن حيازتها لحصة نسبتها 9.3% في Nebius، وهو مركز استثماري مبكر في شركة لم تُكتب قصة مستقبلها بعد. فمن مُنقَذ إلى منقِذ، تبقى الآلية ذاتها.
الفخ الكامن في النسخة المُلهِمة من القصة
القراءة المغرية هي: ابحث عن Nvidia القادمة في وقت مبكر وستفوز. هذه القراءة خطيرة في ذاتها.
يُخفي تحيّز الناجين المعدّل الحقيقي للنجاح. فمقابل كل قصة نجاح مثل Sega-Nvidia، هناك رهانات مبكرة لا تُحصى ذهبت إلى شركات ماتت بصمت. لن تسمع بأسمائها أبدًا. وهذا الصمت يجعل الفائزين يبدون كنتيجة مهارة لا كنتيجة لعبة حظ ذات احتمالات جيدة.
لا تصح هذه العبرة إلا إذا أُخذت مع المعدّل الحقيقي: معظم الرهانات المبكرة تفشل. الإطار الصحيح ليس "اختر الفائز"، بل "حدّد حجم الاستثمار بحيث لا تدمّرك الخسائر، واجعل نجاحًا واحدًا يعوّض عن البقية".
ما الذي قد يؤكد صحة القراءة المتفائلة
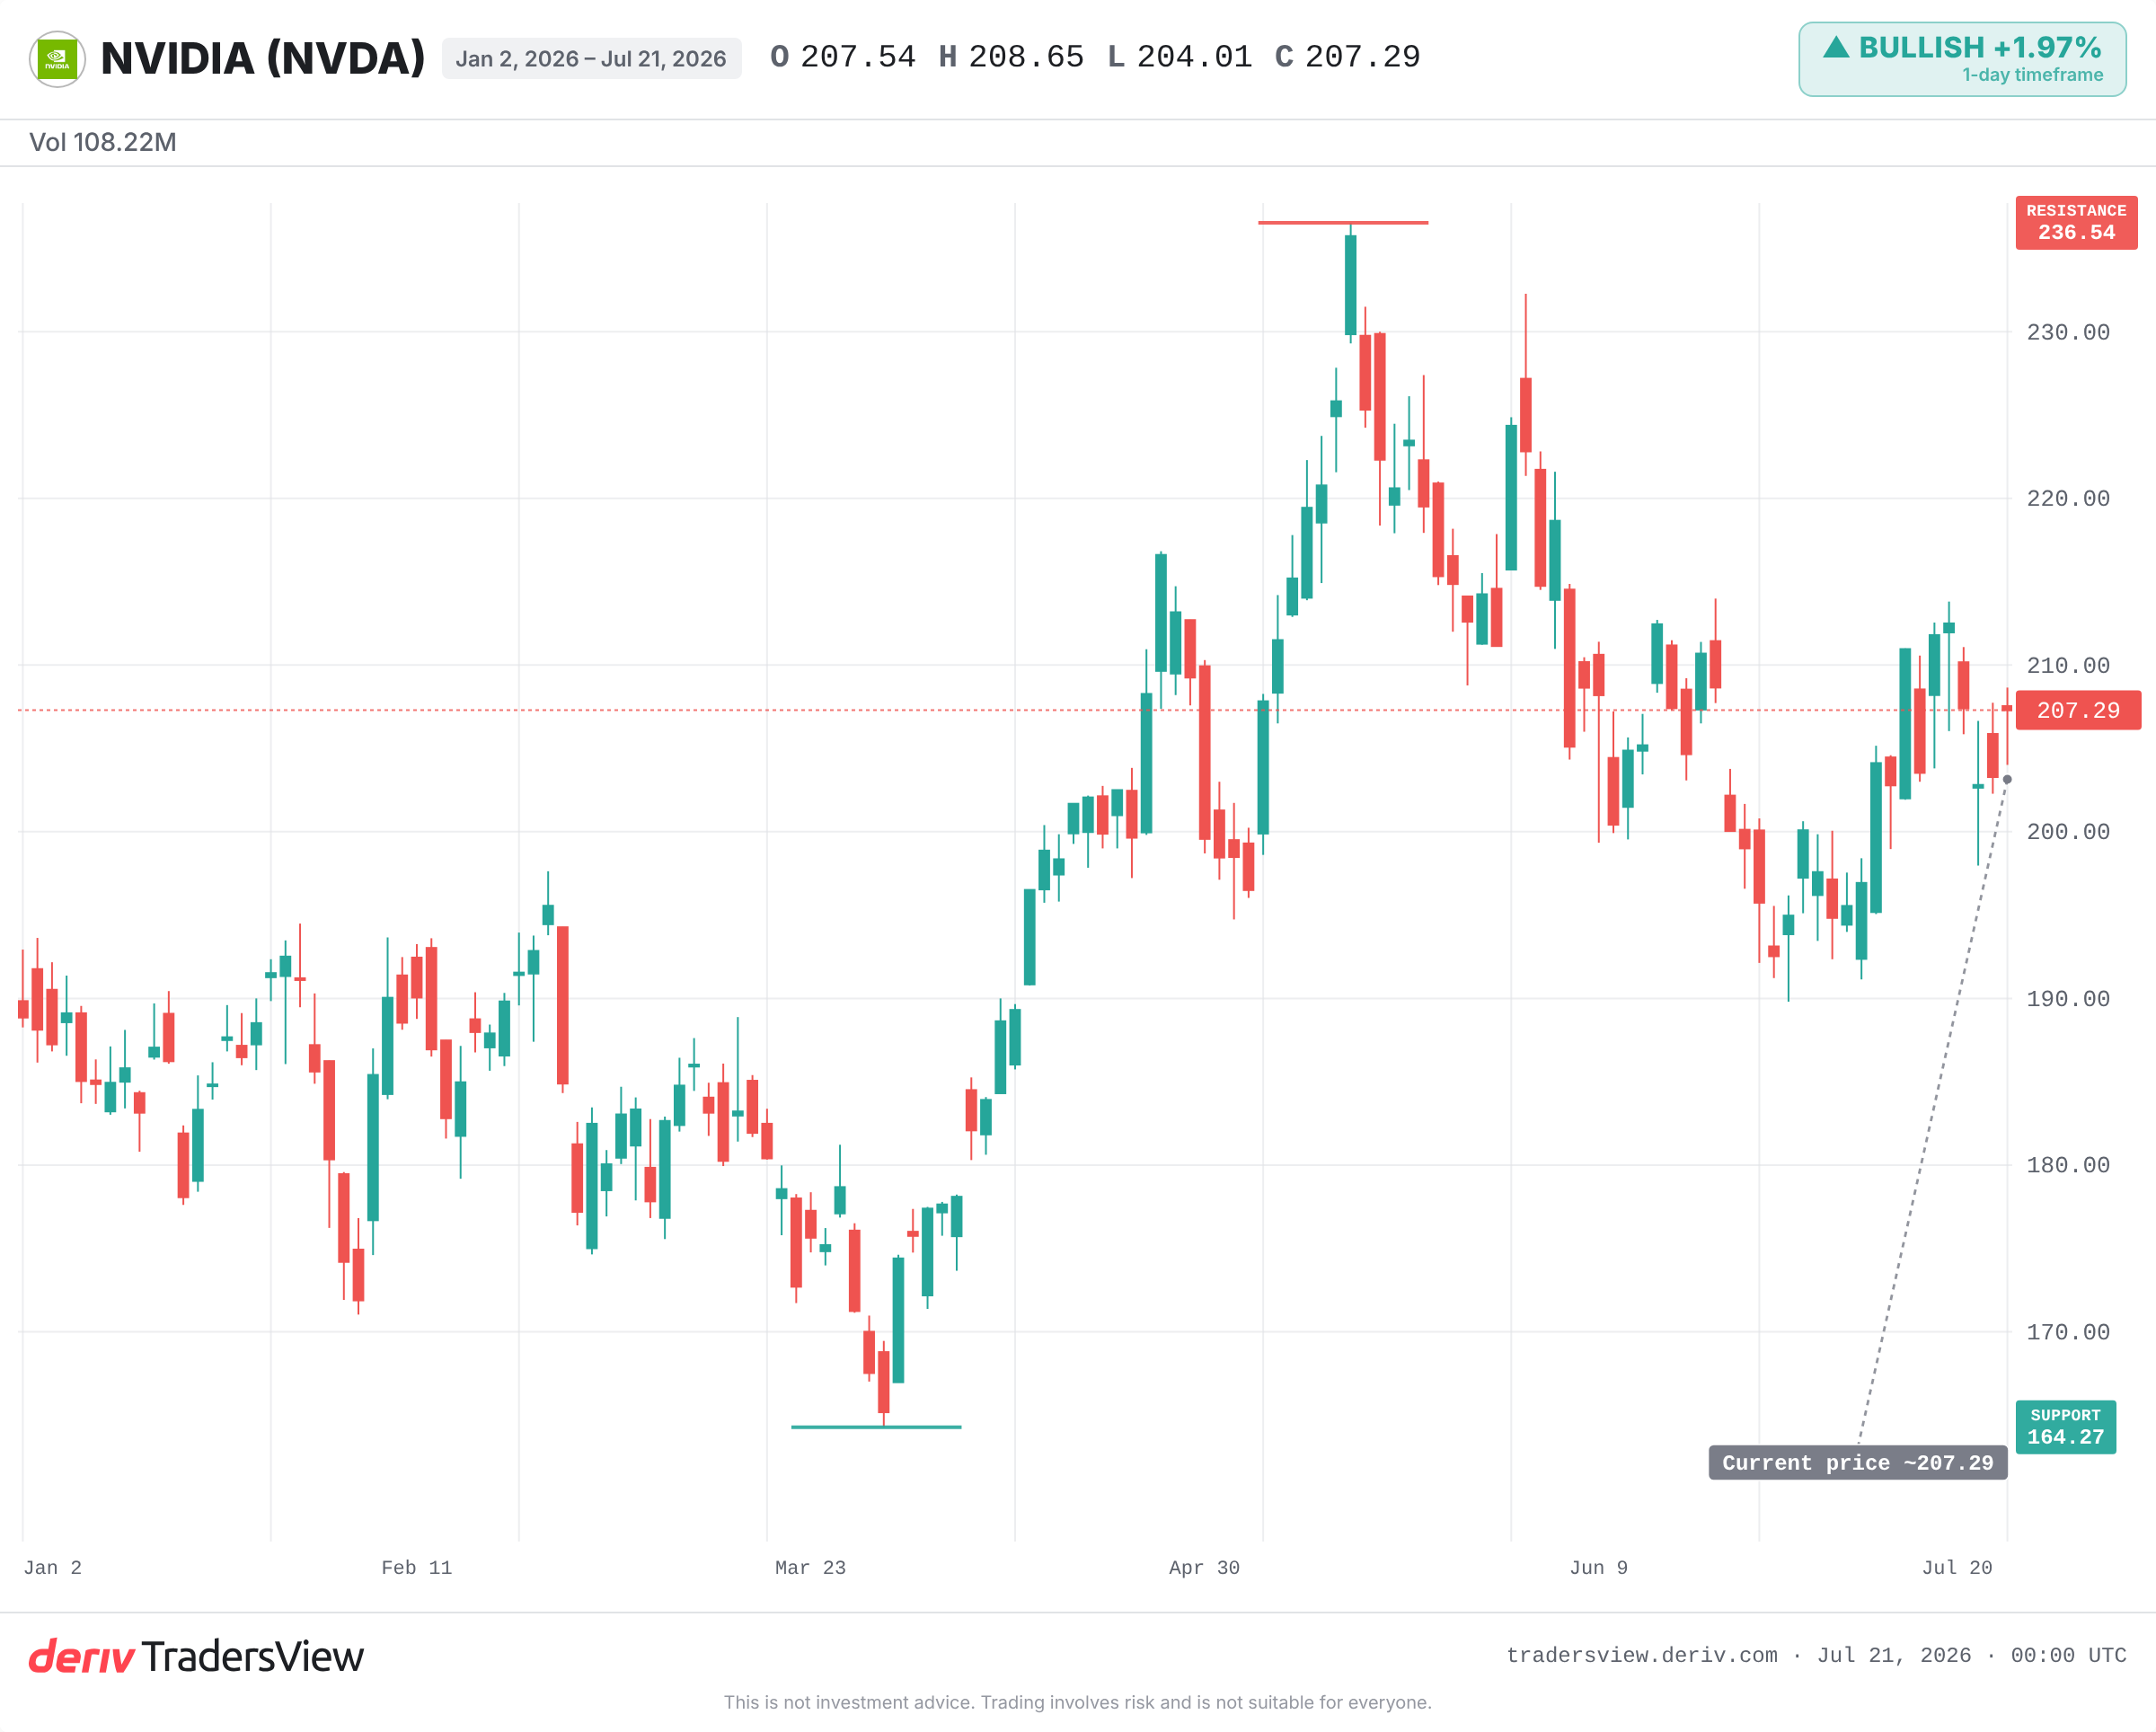
تتعرض ميزة Nvidia نفسها لضغوط. فقد استعادت Apple مكانتها كأعلى سهم قيمةً في العالم، ومن المتوقع أن تتسع الفجوة. كما أن قائمة المشترين في الصين تتقلّص، وهو ما يهدد الطلب.
لذا فإن الاختبار قائم فعليًا. فإذا حققت حصة Nebius والمراكز المبكرة المماثلة تراكمًا مشابهًا لما حققه رهان Sega، فإن الطرح المتفائل يبرهن على صحته. وإذا تعثّرت، فستصبح تذكيرًا بأن معظم الرهانات المبكرة، حتى من عملاق، تفشل غالبًا.
تميل الأدلة إلى جانب واحد: عدم التناسق في المراحل المبكرة حقيقي، لكنه يُثيب المنضبطين لا المتفائلين. ما ينبغي مراقبته هو ما إذا كانت Nvidia ستحافظ على قربها من أعلى مستوياتها على الإطلاق أم سترفض عندها، وما إذا كانت حصصها المبكرة سترتفع في قيمتها، وما إذا كان أي تباطؤ واسع في الإنفاق على الذكاء الاصطناعي سيضغط على التقييم الذي يجعل كل هذا يبدو سهلاً للغاية.
الأسئلة الشائعة
استثمرت Sega مبلغ 5 ملايين دولار في Nvidia في عام 1995. وقد ذكر Jensen Huang أن الشركة كان لديها حوالي 30 يومًا من السيولة النقدية المتبقية في ذلك الوقت، ولم تكن لتوجد اليوم من دون هذا الاستثمار.
تحيّز الناجين هو النزعة إلى دراسة الشركات أو الرهانات الناجحة فقط، مع تجاهل العدد الكبير من التي فشلت. وهذا يجعل الفائزين المبكرين يبدون كنتيجة مهارة في حين أن الصورة الكاملة تتضمن معدل فشل مرتفع.
معظم الرهانات المبكرة تعيد عائدًا ضئيلاً أو معدومًا، في حين يعيد عدد قليل منها أضعاف مبلغ الاستثمار الأصلي عدة مرات. ونجاح كبير واحد يمكن أن يعوّض عن فشل العديد من الرهانات الأخرى، لذا تعتمد المحفظة بأكملها على الفائز النادر.
لا. فقد استعادت Apple مكانتها كأعلى سهم قيمةً في العالم، ومن المتوقع أن تتسع الفجوة. كما تواجه Nvidia تقلّصًا في قائمة المشترين في الصين.
كشفت Nvidia عن حيازتها لحصة ملكية نسبتها 9.3% في Nebius. وهي مركز استثماري مبكر لم تتضح نتيجته النهائية بعد، وهو يعكس نوع الرهان الذي أنقذ Nvidia نفسها في وقت ما.