
ثاني أغلى سوق خلال 130 عامًا، وما كان يعنيه ذلك
يقترب مؤشر S&P 500 من مستوى قياسي، إلا أن نسبة Shiller CAPE تُصنّفه في المرتبة الثانية من حيث الارتفاع خلال 130 عامًا. ماذا كان يعنيه الشراء عند هذه التقييمات في الماضي.
بقلم مكتب ديريف · 15 يوليو 2026 · 4 دقيقة للقراءة

السعر المرتفع يخبرك بما تدفعه. أما التقييم فيخبرك بما تحصل عليه. يقترب مؤشر S&P 500 من أعلى مستوياته القياسية، إلا أنه وفقًا لنسبة Shiller CAPE، يُعد ثاني أغلى مستوى له خلال أكثر من 130 عامًا، ولا يتفوق عليه إلا قمة فقاعة الدوت كوم في ديسمبر 1999.
هذه الحقيقة الواحدة تشير إلى اتجاهين متعارضين. المؤشر قوي. ونقطة الانطلاق للعوائد المستقبلية ضعيفة. وكلا الأمرين صحيح في الوقت نفسه، والفرق بينهما هو القصة كاملة.
السعر قريب من مستوى قياسي، والقيمة قريبة من مستوى متطرف
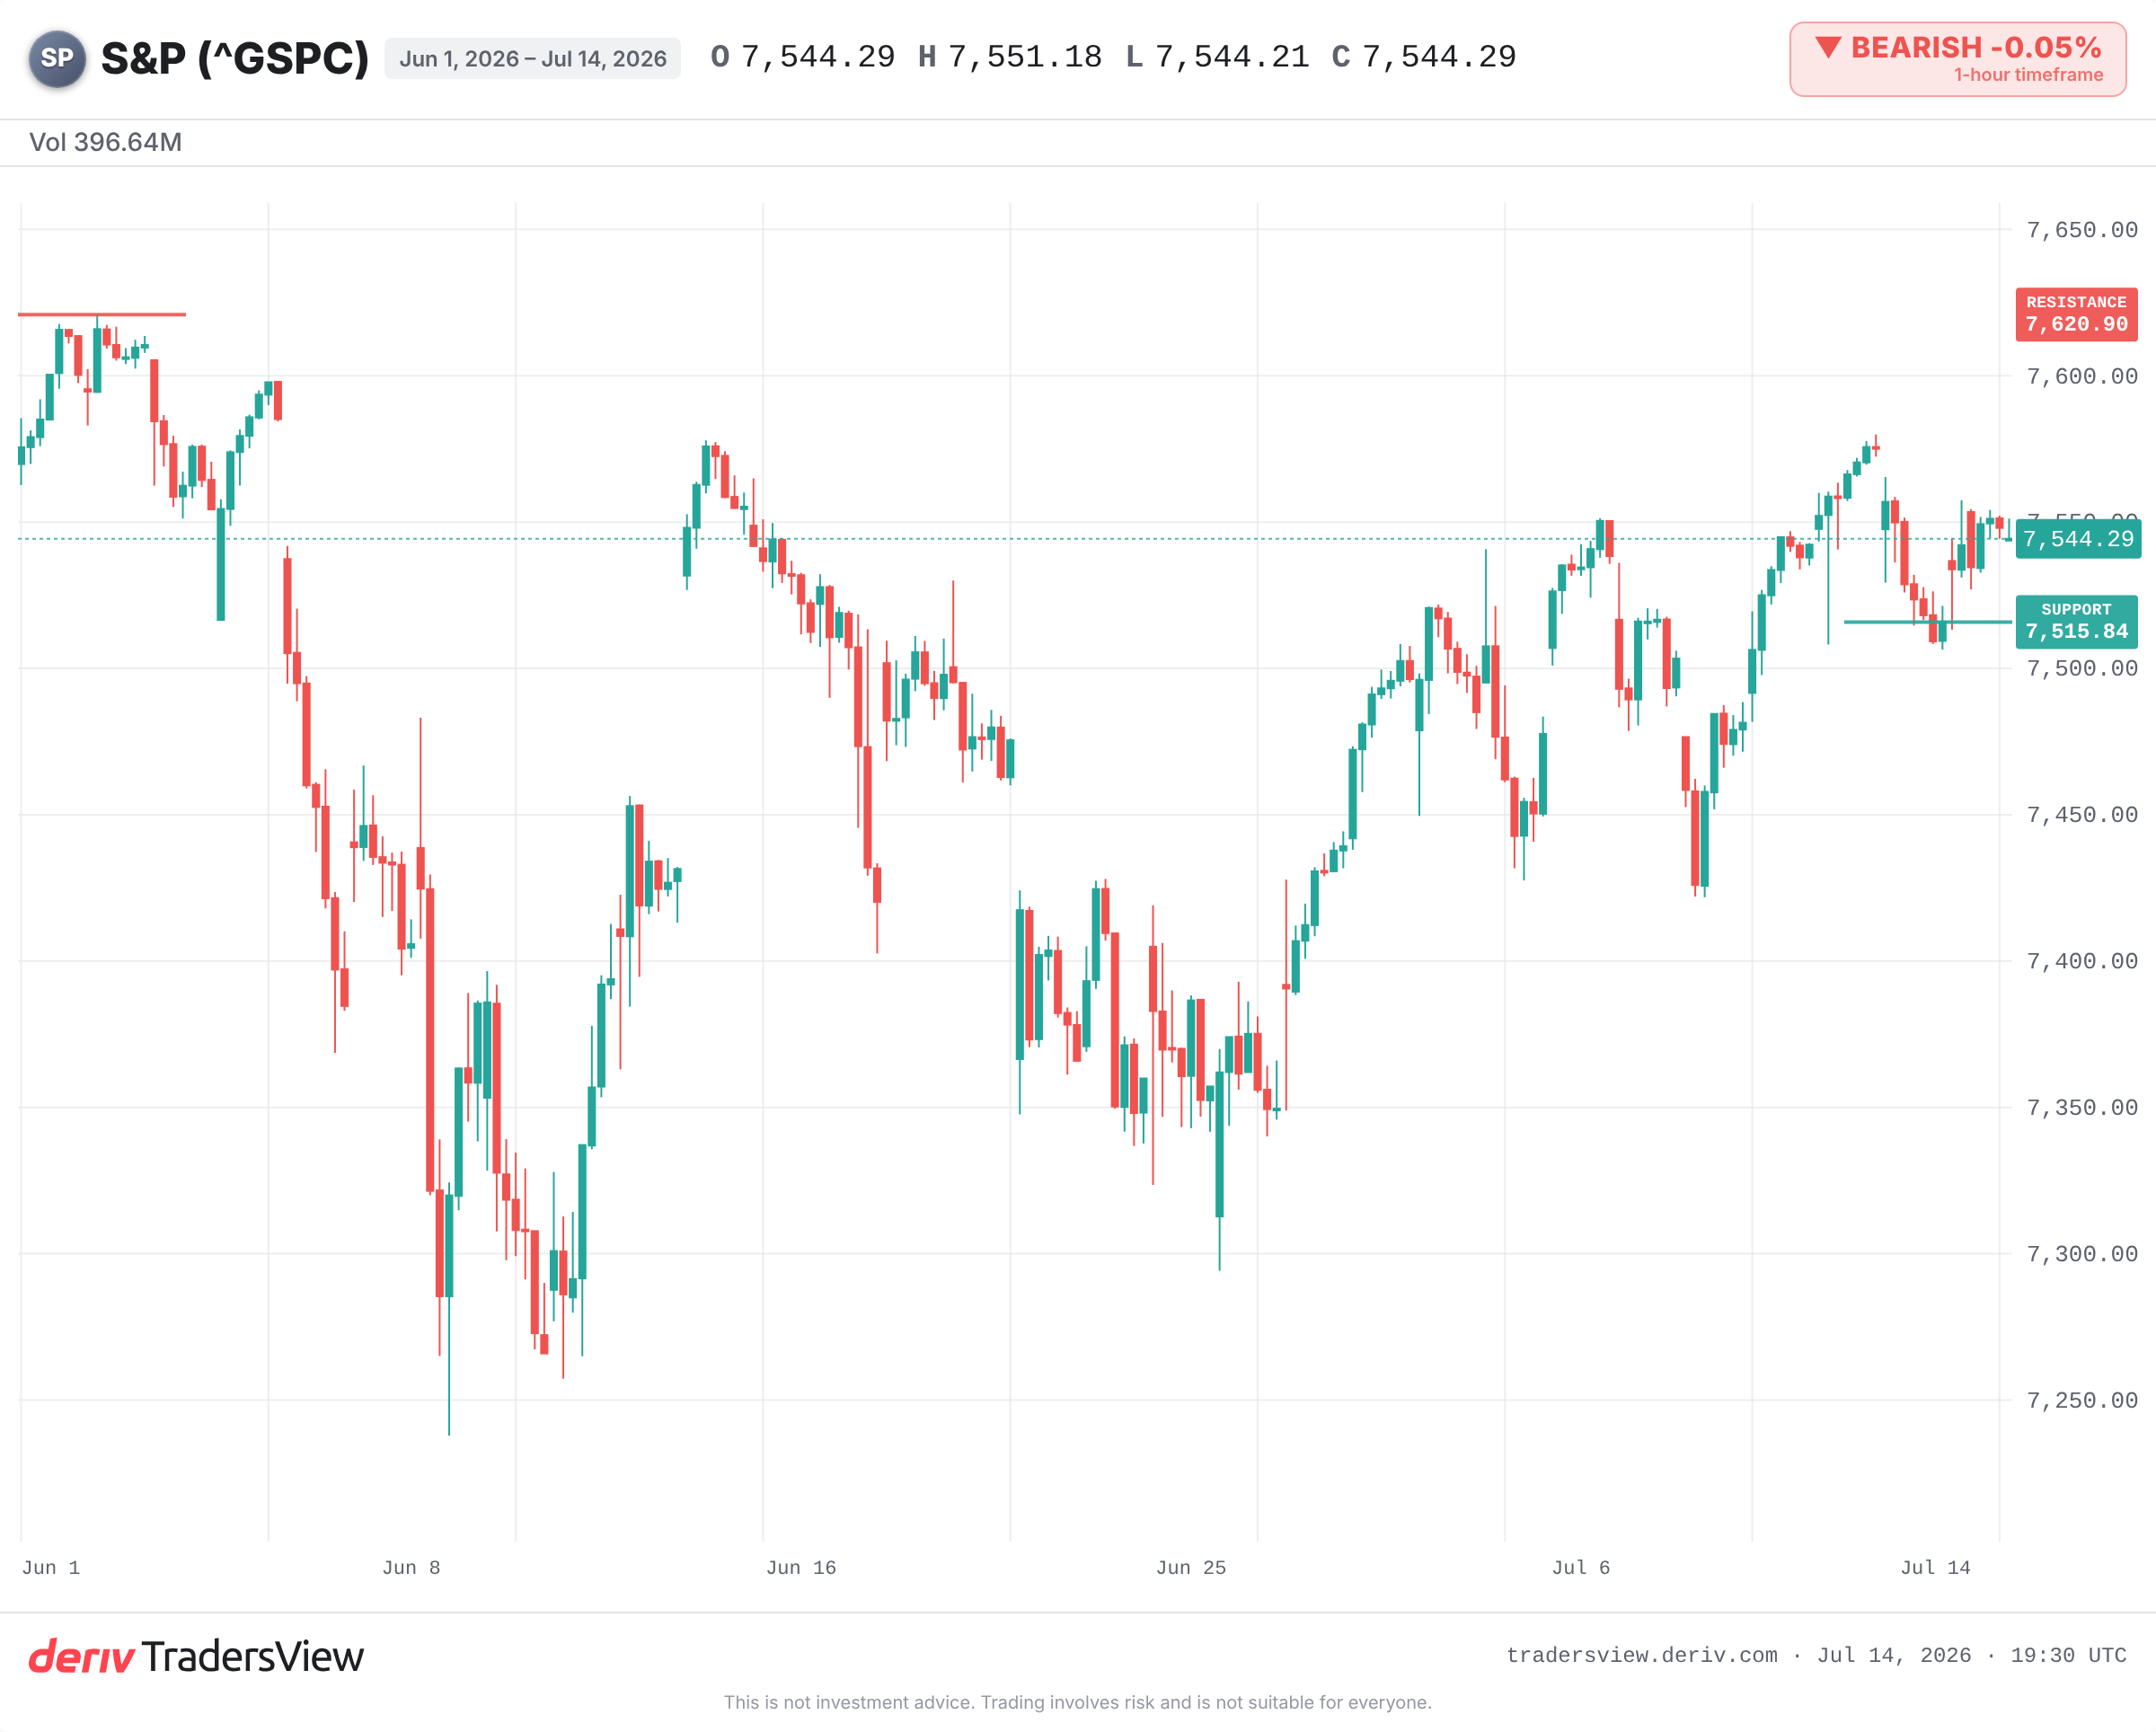
حتى 14 يوليو 2026، يتداول مؤشر S&P 500 في نطاق منتصف 7,500، وهو قريب جدًا من أعلى مستوى له في 2026. يبدو الزخم سليمًا.
تروي نسبة Shiller CAPE قصة مختلفة. فهي تقترب من 41.4 وفقًا للتقارير الصادرة هذا الشهر. وفي أكثر من 130 عامًا من البيانات، لم تتفوق عليها إلا قراءة واحدة: 44.19 في ديسمبر 1999. وهذه هي النُدرة التي تستحق التوقف عندها. ليس الأمر مجرد «غلاء»، بل غلاء على مستوى شوهد مرة واحدة فقط خلال قرن من الزمن.
السعر القياسي والتطرف التاريخي في التقييم ليسا نفس الأمر، وقلما يحدثان معًا.في الوقت الراهن، حدث ذلك بالفعل.
ما تقيسه نسبة CAPE فعليًا
تُقارن نسبة CAPE السعر الحالي بعشر سنوات من الأرباح المعدَّلة بالتضخم. وهي تُنعّم تأثير السنوات الجيدة والسيئة لتُظهر ما تدفعه مقابل تدفق ثابت من الأرباح.
فكّر فيها على أنها مقياس لنسبة الإيجار إلى الدخل، لكن على مستوى السوق بأكمله. الرقم المرتفع لا يعني أن الأسعار ستنخفض غدًا. بل يعني أنك تدفع أكثر مقابل كل دولار من الأرباح، وبالتالي يكون جزء أكبر من الأخبار الجيدة مُدمجًا في السعر بالفعل.
ماذا كان يعنيه الشراء عند هذا المستوى آخر مرة
مقارنة عام 1999 هي الأوضح. فبعد أن بلغت نسبة CAPE قمتها، سجّل مؤشر S&P 500 قمته في عام 2000 ثم انخفض بنحو 49% حتى بلغ قاعدته في أكتوبر 2002. أما مؤشر Nasdaq ذو الثقل التقني، فقد فقد نحو 78%. واستغرق الأمر سنوات حتى استعاد مؤشر S&P 500 مستواه القديم.
وتتكرر الأنماط في حالات تطرف أخرى. فنسبة CAPE التي بلغت نحو 32 في سبتمبر 1929 جاءت قبل انهيار الكساد الكبير. والقراءات التي تجاوزت 33 في أوائل 2018 وبلغت نحو 38 في أواخر 2021 سبقت ارتفاعًا حادًا في التقلب وسوق هابطة في 2022 بنسبة نحو 25%.
النمط ليس أن ارتفاع نسبة CAPE يُنذر بالقمة. بل إن الانطلاق من نسبة CAPE مرتفعة كان يعني عادةً عوائد أضعف على المدى الطويل وانخفاضًا أعمق عندما ينقلب المزاج أخيرًا.
لماذا لا يعني الغلاء البيع
والجانب الآخر الصادق هو هذا: نسبة CAPE أشارت إلى «الغلاء» طوال معظم العقد الماضي بينما استمر السوق في الصعود. وكأداة توقيت، كانت عديمة الفائدة.
يرى المتفائلون أن المؤشر اليوم مختلف في طبيعته. فهو يعتمد على شركات تقنية وذكاء اصطناعي رائدة، منخفضة الحاجة لرأس المال وذات هوامش ربح مرتفعة، وليس على الشركات الصناعية التي صُممت نسبة CAPE أصلًا لقياسها. كما أن عمليات إعادة الشراء والمعالجة المحاسبية للأصول غير الملموسة ترفع النسبة مقارنةً بالماضي. ووفقًا لهذا التحليل، قد يسمح نمو الأرباح السريع للسوق بأن «ينمو» ليتماشى مع تقييمه دون حدوث تصحيح في السعر.
هذا الطرح حقيقي. ولكنه أيضًا رهان على استمرار تضاعف الأرباح بسرعة كافية، انطلاقًا من مضاعف مرتفع للغاية، مع هامش ضيق جدًا لاحتمال الخطأ.
ما يجب مراقبته من هنا فصاعدًا
يتلخص المدى القريب في عدد قليل من المؤشرات الواضحة.
- اختراق واضح لمستوى قياسي جديد مقابل رفض يُبقي المؤشر عالقًا في نطاق منتصف 7,500.
- أدنى نقطة في انخفاض 13 يوليو عند نحو 7,515.84 بصفتها مستوى الدعم؛ وأي اختراق حاسم تحت هذا المستوى يشير إلى تحوّل في المعنويات.
- هل ستستمر الشركات الرائدة الكبرى في الذكاء الاصطناعي وأشباه الموصلات في تجاوز توقعات الأرباح أم ستبدأ في عدم تحقيقها.
- عائد سندات الخزانة لأجل 10 سنوات، الذي يُشكّل ضغطًا مباشرًا على الأسهم ذات المضاعفات المرتفعة عند ارتفاعه.
تميل الأدلة إلى اتجاه واحد. فالتقييم عند هذا المستوى لا يُعد إشارة بيع، لكنه يمثل حاجزًا أمان أصغر. فحين يكون سعر الانطلاق مرتفعًا، يحتاج السوق إلى أن تسير كل الأمور على ما يرام، ويكون هامش الخطأ أقل إذا لم يحدث ذلك.
الأسئلة الشائعة
عمل الاقتصادي Robert Shiller على نشرها على نطاق واسع، ولهذا تُعرف غالبًا باسم Shiller CAPE. وهي تحسب المتوسط لعشر سنوات من الأرباح المعدَّلة بالتضخم لتُنعّم تقلبات الأرباح قصيرة المدى وتعطي قراءة أكثر استقرارًا للتقييم.
ليس بمفرده. فقد ظلت نسبة CAPE مرتفعة لسنوات بينما استمرت الأسواق في الصعود، لذا فهي أداة توقيت ضعيفة. وهي تعبّر عن العوائد المتوقعة على المدى الطويل ومخاطر الانخفاض، لا عن ما سيحدث في الأسبوع أو الشهر القادم.
تُقاس بالطريقة نفسها، لكن المنتقدين يرون أنها قد تُضخّم مستوى الغلاء بالنسبة لشركات التقنية منخفضة الحاجة لرأس المال وذات الهوامش المرتفعة. كما يمكن للتغييرات المحاسبية، مثل عمليات إعادة الشراء والأصول غير الملموسة، أن ترفع القراءة مقارنةً بالأسواق الصناعية القديمة.
من المقاييس الشائعة نسبة السعر إلى الأرباح المستقبلية (forward P/E)، ونسبة السعر إلى المبيعات، والمقارنة بين عائد الأرباح وعائد سندات الخزانة لأجل 10 سنوات. ولا يُعدّ أي مقياس وحيد حاسمًا، فالمتداولون يعتمدون عادةً على قراءة عدة مقاييس معًا.