
Netflix تقول إن الذكاء الاصطناعي يخفض التكاليف، ثم تخطط للإنفاق أكثر
تستخدم Netflix الذكاء الاصطناعي لخفض تكاليف الإنتاج بينما ترفع إنفاقها على المحتوى في 2026 إلى 20 مليار دولار. لماذا يعني انخفاض تكلفة الإنتاج زيادة الإنفاق، وما الذي حرّك السهم فعليًا.
بقلم مكتب ديريف · 27 يوليو 2026 · 3 دقيقة للقراءة

عندما تجعل التكنولوجيا شيئًا ما أقل تكلفة، تقوم الشركات عادةً بفعله بشكل أكبر. لذا فإن استخدام Netflix للذكاء الاصطناعي لخفض تكاليف الإنتاج مع رفع إنفاقها على المحتوى في 2026 إلى نحو 20 مليار دولار ليس تناقضًا. إنه الاستجابة الطبيعية لانخفاض تكلفة الإنتاج.
ومع ذلك باع السوق السهم بقوة بعد إعلان نتائج الربع الثاني. وفهم السبب يعني الفصل بين قصة الكفاءة وما يحرك سعر السهم فعليًا.
لماذا يؤدي انخفاض تكلفة الإنتاج إلى زيادة الإنفاق، لا نقصانه
الحدس البديهي بسيط: إذا خفّض الذكاء الاصطناعي تكلفة إنتاج برنامج ما، فينبغي أن تنكمش الموازنة. لكن الأمر نادرًا ما يسير على هذا النحو.
عندما يصبح شيء ما أقل تكلفة، تنمو الرغبة في الحصول على المزيد منه. لا تريد Netflix موازنة محتوى أصغر؛ بل تريد المزيد من البرامج، بلغات أكثر، لتحافظ على استمرار متابعة الجمهور.انخفاض التكلفة لكل عنوان هو وقود لمجموعة محتوى أكبر، لا لفاتورة أصغر.
لهذا السبب يتعايش العنوانان معًا. فعبارة «الذكاء الاصطناعي يوفّر لنا المال» وعبارة «سننفق أكثر بنسبة 10% العام المقبل» تصفان الاستراتيجية نفسها، من زاويتين مختلفتين.
الفكرة التي عمرها 150 عامًا والكامنة خلف هذا التناقض
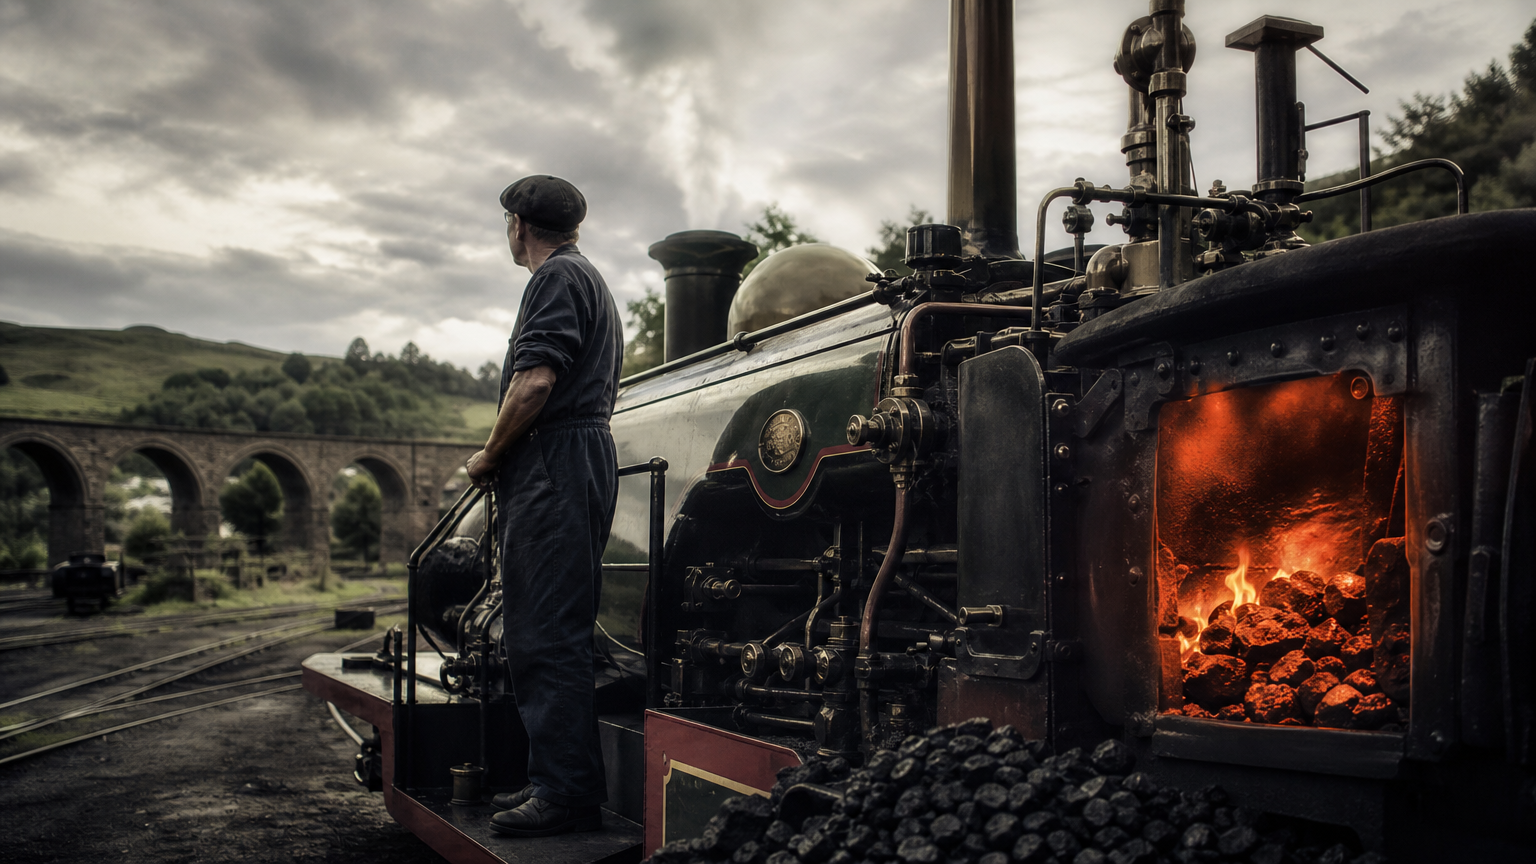
في القرن التاسع عشر، لاحظ الاقتصادي ويليام ستانلي جيفونز أمرًا غريبًا بشأن الفحم. فمحركات البخار الأكثر كفاءة لم تخفض إجمالي استخدام الفحم، بل رفعته. فالطاقة الأرخص فتحت استخدامات جديدة، فارتفع الطلب.
وينطبق المنطق ذاته على خدمات البث الحديثة. فعلى مدار عامي 2023 و2024، تحدثت الاستوديوهات عن الانضباط والكفاءة بينما ظلت أكبر الشركات ترفع موازنات المحتوى للحفاظ على مستويات المشاركة.فالحديث عن الكفاءة وارتفاع الإنفاق الإجمالي لا يتناقضان عند النظر إلى الصورة الكبرى. بل يسيران جنبًا إلى جنب.
على أي أساس حكم السوق فعليًا على Netflix
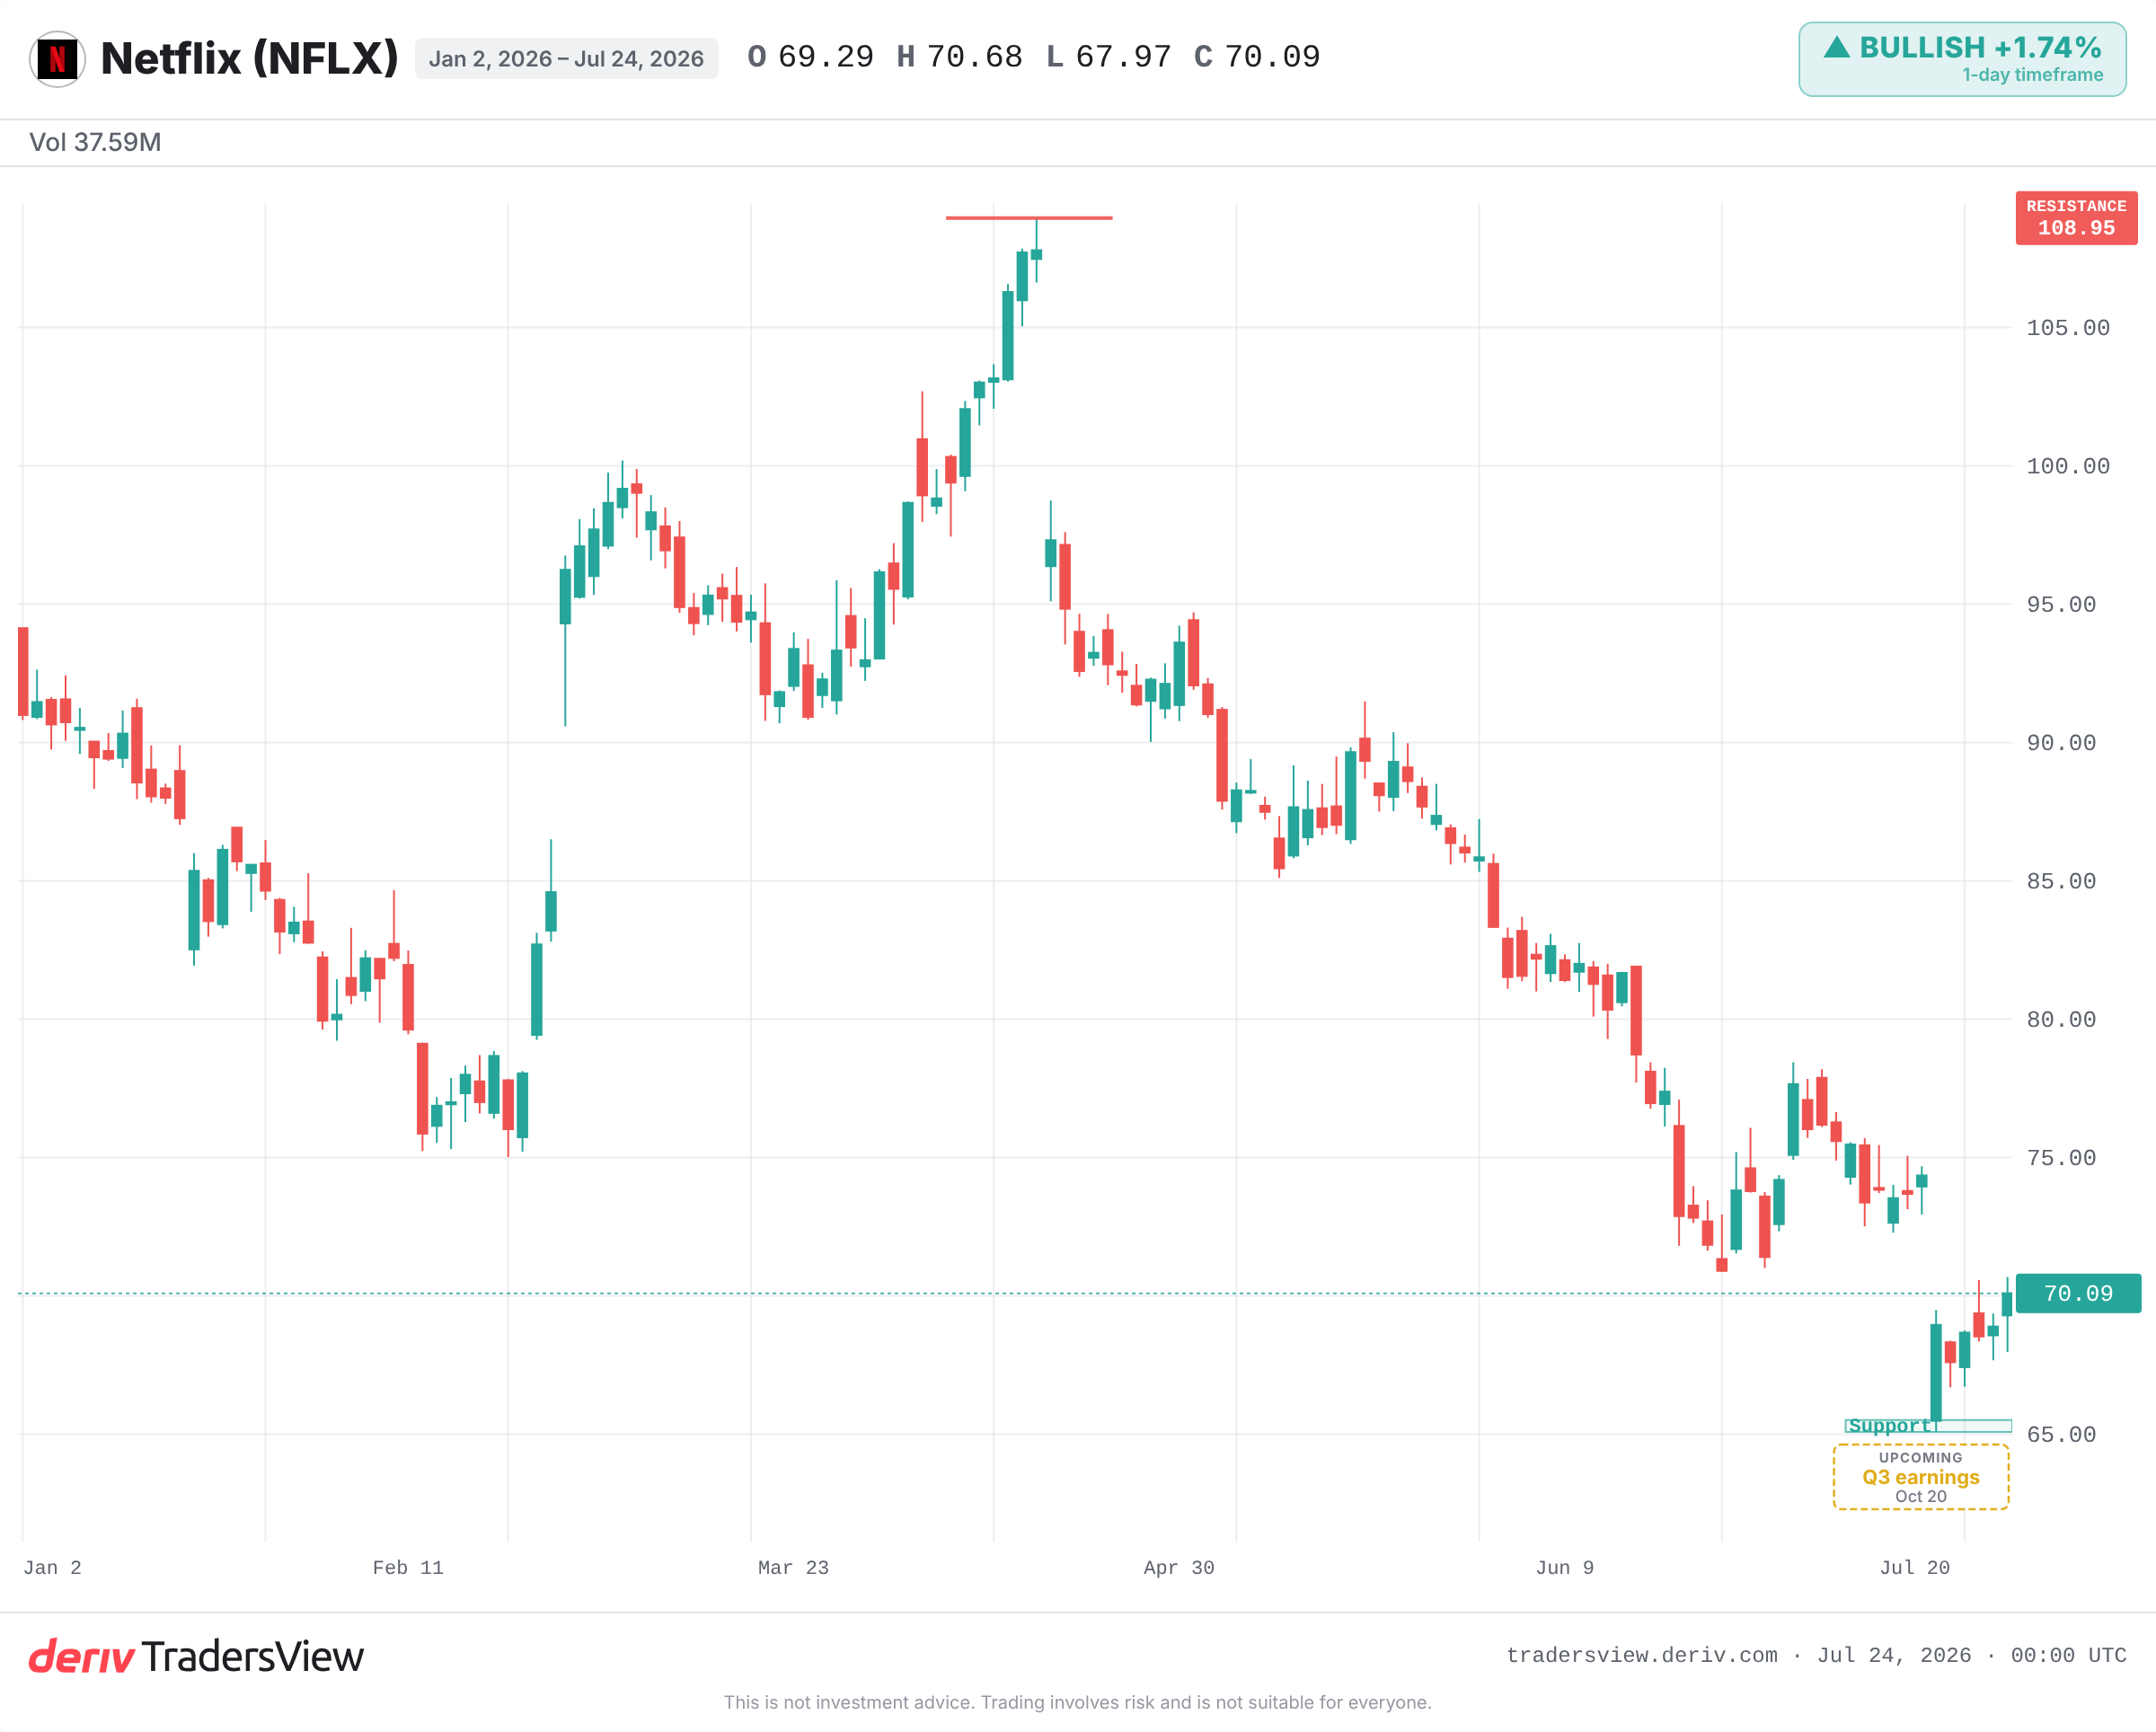
بالكاد ظهر عنصر الذكاء الاصطناعي في عملية البيع. فقد انخفض سهم Netflix بشكل حاد في تداولات ما قبل افتتاح السوق بعد نتائج الربع الثاني، متراجعًا بأكثر من 11% عن الإغلاق السابق.
وكانت الأسباب متعلقة بالنمو، لا بالتكاليف. فقد جاءت إيرادات الربع الثاني أقل بقليل من التوقعات. وجاءت توجيهات الربع الثالث أدنى من توافق المحللين. وأشار عدد من المحللين إلى ضعف الإفصاح عن مستويات المشاركة، وإلى قصور عن أهداف Netflix الخاصة لعام 2030. وخفّضت Baird سعرها المستهدف إلى 90 دولارًا من 120 دولارًا.
يُقيّم السوق سهم النمو بناءً على النمو.ولا تعوّض قصة الكفاءة عن تباطؤ الإيرادات. ولم تفعل ذلك من قبل.
هل يُبرر ارتفاع الإنفاق على المحتوى قصة إعادة الاستثمار؟
هنا تنقسم الآراء المتفائلة والمتشائمة بشكل واضح. فالقراءة المتفائلة: يتداول السهم الآن قرب أدنى مستوى له في 2026، بعيدًا جدًا عن أعلى مستوى له على الإطلاق، عند مضاعف مستقبلي لا يعكس تقريبًا أي نمو رغم صمود الهوامش. وإذا تحوّل الإنفاق الإضافي إلى مشاركة فعلية، فإن إعادة الاستثمار ستُثمر.
أما القراءة المتشائمة فمن الصعب تجاهلها. فإذا ارتفع الإنفاق على المحتوى بينما استمر تباطؤ نمو الإيرادات، فإن المليارات الإضافية ليست سوى تكاليف أعلى. وتعتمد كل فكرة إعادة الاستثمار على أمر واحد: تحوّل هذا الإنفاق إلى مشتركين وساعات مشاهدة.
سبق لـNetflix أن أعادت ضبط مسارها. فقد خسرت مشتركين في أبريل 2022، وانهار السهم، ثم أدت باقات الإعلانات وحملة مكافحة مشاركة كلمات المرور إلى تسريع نمو الإيرادات مجددًا على مدار عامين. فقد يسبق خوف النمو تحولًا حقيقيًا في المسار. وكان توقيت القاع مكلفًا في ذلك الوقت، وسيكون كذلك الآن.
ما الذي يجب مراقبته في المرحلة المقبلة
- هل ستتجاوز إيرادات الربع الثالث التوجيهات، أم ستؤكد التباطؤ.
- المستوى الفني المرجعي قرب 65 دولارًا. فكسره إلى الأسفل يشير إلى أن السوق لا يُصدّق قصة إعادة الاستثمار.
- الهوامش مع ارتفاع الإنفاق. فإذا تراجعت، تنهار قصة إعادة الاستثمار.
- أي إشارة إلى أن مجموعة المحتوى الأكبر ترفع المشاركة بدلًا من أن تكون مجرد تكاليف إضافية.
عنوان الكفاءة حقيقي. لكنه أيضًا عامل تشتيت. احكم على Netflix وفقًا لما إذا كانت 20 مليار دولار من المحتوى ستُعيد لها نموها، لأن هذا هو بالضبط ما يحكم عليه السوق أيضًا.
الأسئلة الشائعة
اعتمدت Netflix على الذكاء الاصطناعي كأداة لخفض تكاليف الإنتاج والتشغيل. وتنظر الشركة إلى هذه الوفورات كمساحة لتوسيع مجموعة المحتوى الخاصة بها، لا كوسيلة لتقليص موازنتها الإجمالية.
كان الانخفاض ناتجًا عن مخاوف متعلقة بالنمو، لا بالتكاليف. فقد جاءت إيرادات الربع الثاني أقل بقليل من التوقعات، وجاءت توجيهات الربع الثالث أدنى من توافق المحللين، وأشار المحللون إلى ضعف الإفصاح عن المشاركة وإلى قصور عن أهداف Netflix لعام 2030.
هي الملاحظة القائلة بأن زيادة كفاءة شيء ما ترفع غالبًا إجمالي استهلاكه بدلًا من خفضه. فالفحم الأرخص، أو إنتاج المحتوى الأرخص، يوسّع الطلب بدلًا من أن يقلّص الفاتورة.
ليس بالضرورة. فالإنفاق الإضافي يساعد فقط إذا تحوّل إلى مزيد من المشاركة والمشتركين. وإذا استمر تباطؤ نمو الإيرادات بينما يرتفع الإنفاق، فإن المليارات الإضافية ستُقرأ كتكاليف أعلى لا كإعادة استثمار.