
هل استنزاف النقد في تسلا هو جسر نحو الأرباح أم فخ؟
الشركة التي تصرف نقدًا أكثر مما تجنيه ليست بالضرورة في ورطة. فقد تكون تستثمر بقوة من أجل المستقبل. ومهمة السوق هي التمييز
بقلم مكتب ديريف · 23 يوليو 2026 · 4 دقيقة للقراءة

الشركة التي تصرف نقدًا أكثر مما تجنيه ليست بالضرورة في ورطة. فقد تكون تستثمر بقوة من أجل المستقبل. ومهمة السوق هي التمييز بين الحالتين، وتسلا هي الحالة العملية التي تُختبر حاليًا.
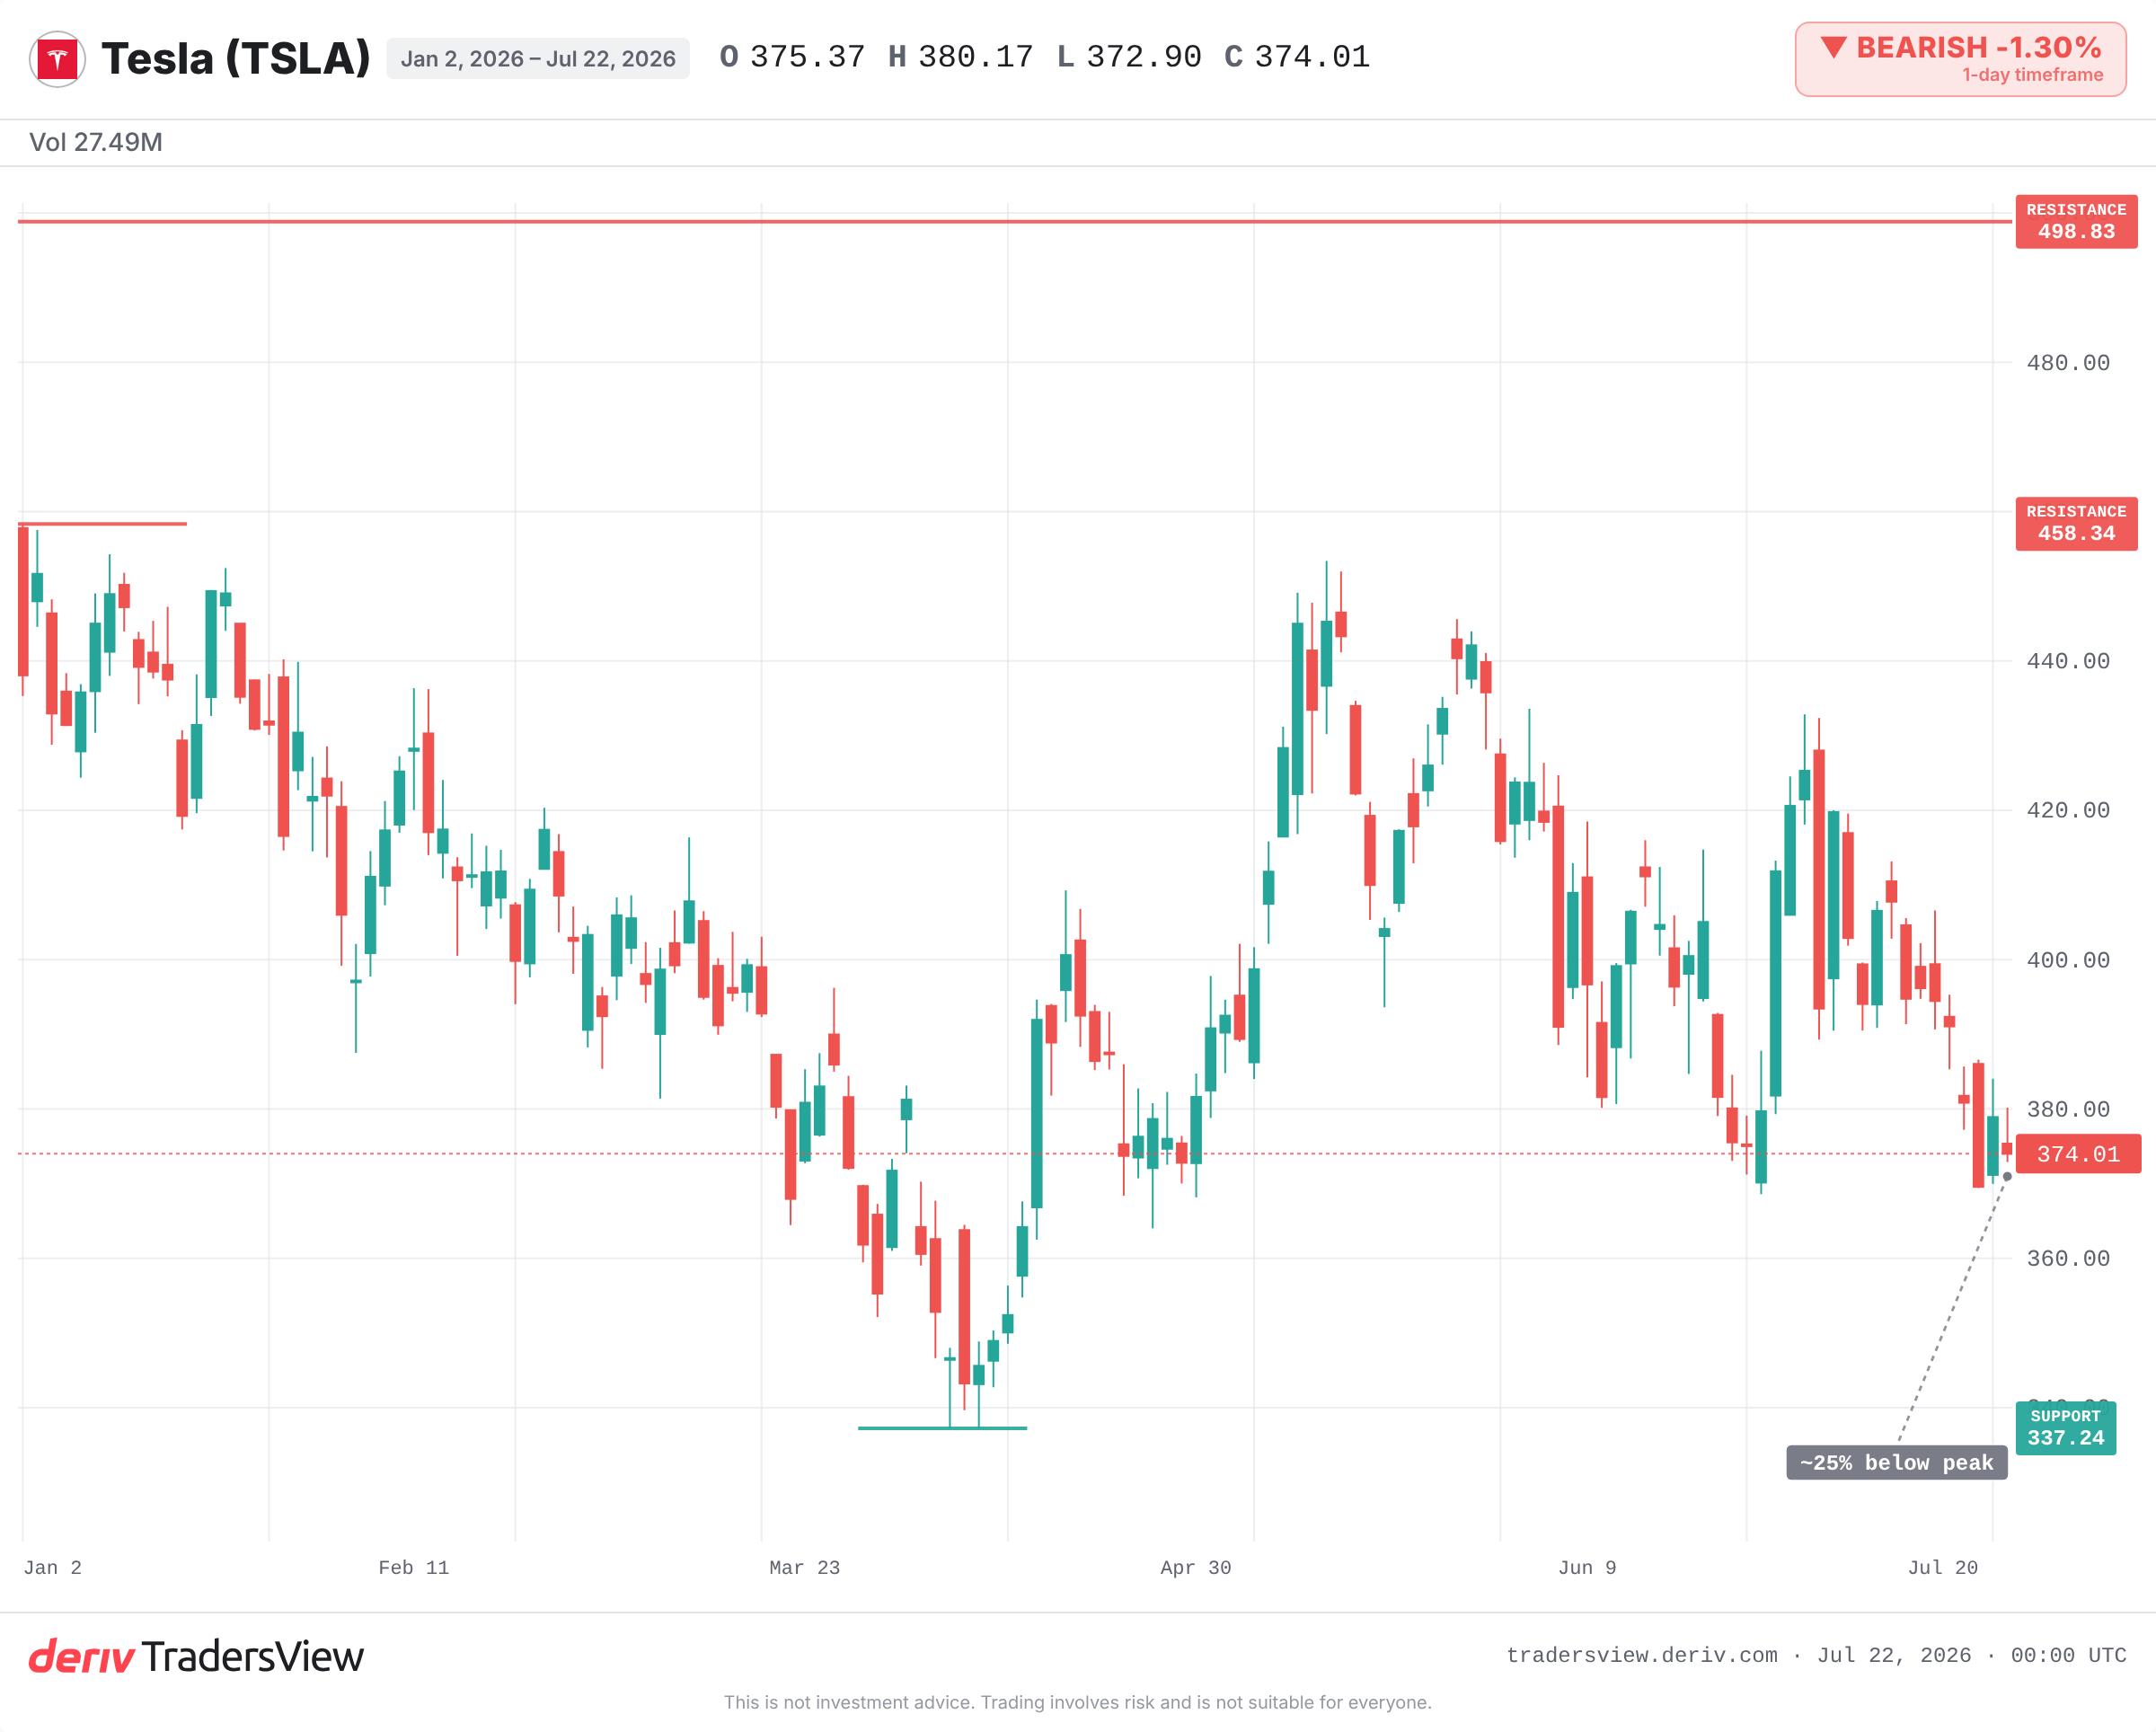
سجّلت تسلا للتو أول تدفق نقدي حر سالب لها منذ أكثر من عامين. فقد تجاوز الإنفاق الرأسمالي على الذكاء الاصطناعي وسيارات الروبوتاكسي وروبوت Optimus ما جنته الشركة من إيرادات. ويتداول السهم عند مستوى أقل بنحو الربع من قمته في عام 2025. والسؤال الكامن تحت هذا العنوان هو بسيط: هل يمثل هذا الاستنزاف جسرًا نحو الأرباح المستقبلية، أم أنه إشارة تحذير؟
ما يخبرك به التدفق النقدي الحر فعليًا
التدفق النقدي الحر هو النقد المتبقي بعد أن تدفع الشركة تكاليف تشغيلها وتوسعها. ويمكن أن يبدو الربح صحيًا بينما يتسرب النقد إلى الخارج. وهذه الفجوة هي السبب في أن التدفق النقدي الحر غالبًا ما يكون أكثر أهمية من عنوان الأرباح الرئيسي.
وعندما يتحول إلى سالب، فهذا يعني أن الشركة تنفق أسرع مما تجنيه. وقد يعني ذلك أزمة. وقد يعني أيضًا رهانًا مدروسًا ومُقدَّمًا. والرقم وحده لا يخبرك بأي منهما.
لماذا يمكن أن يكون الإنفاق الكبير استثمارًا، لا تحذيرًا
قامت تسلا بذلك من قبل. في عامي 2017 و2018، استنزفت الشركة النقد خلال مرحلة زيادة إنتاج Model 3. وكانت نسبة البيع على المكشوف مرتفعة وتردد الحديث عن الإفلاس. ثم تحول التدفق النقدي الحر إلى موجب وارتفع السهم لسنوات.
والقراءة المتفائلة الحالية تعكس ذلك. فقد وصفت الإدارة الإنفاق الحالي بأنه استثمار في القيادة الذاتية والروبوتات، مع توجيهات بتراجع الإنفاق الرأسمالي مرة أخرى في عام 2027. ولا يزال الرصيد النقدي كبيرًا ولم ينخفض إلا بشكل طفيف. وإذا نجحت خارطة طريق الروبوتاكسي والقيادة الذاتية الكاملة، فسيبدو الاستنزاف الحالي، بأثر رجعي، مشابهًا لعام 2018.
عندما يدمر الإنفاق الكبير القيمة بدلاً من ذلك
للجانب الآخر تاريخه أيضًا. في طفرة الاتصالات وشركات الإنترنت في أواخر التسعينيات، صبّت الشركات رؤوس أموال قياسية في البنية التحتية استعدادًا للطلب. وكانت متأكدة من أنها تبني المستقبل. لكنها في النهاية بنت قدرة فائضة، وحققت عوائد ضعيفة، وعانت من انخفاضات حادة.
وهذا هو الخطر الكامن في أي ارتفاع في الإنفاق الرأسمالي: الإنفاق قبل حدوث طلب لا يأتي أبدًا. ويمكن أن يكون الاستنزاف النقدي نفسه مرحلة انطلاق أو فخًا. ويظهر الفرق لاحقًا، في ما إذا كانت الإيرادات والهوامش ستتحسن مع تراجع الإنفاق.
كيف تفرّق بين الحالتين من هنا فصاعدًا
لا يمكنك تحديد ذلك من ربع واحد. بل يجب أن تراقب سلسلة من الأدلة عبر التقارير القادمة:
- اتجاه الإنفاق الرأسمالي. هل يستمر الإنفاق في الارتفاع خلال النصف الثاني من عام 2026، أم يبدأ بالتراجع تدريجيًا نحو توقعات عام 2027؟
- الرصيد النقدي. الانخفاض الطفيف أمر يمكن تحمّله. أما الانخفاض السريع فلا.
- دليل على نجاح الرهانات. فظهور مدن جديدة للروبوتاكسي وتقدم واضح في القيادة الذاتية الكاملة (FSD) يُبرر الإنفاق. أما الصمت فلا يُبرره.
- النشاط الأساسي للشركة. يجب أن يستمر هامش الربح الإجمالي لقطاع السيارات والتسليمات في تمويل هذا الطموح.
على الرسم البياني، يمثل أدنى مستوى منذ بداية العام، عند نحو 337، المستوى الذي يراقبه المتداولون كقاعدة دعم، بينما يمثل أعلى مستوى لهذا العام، عند نحو 458، سقفًا للسهم. وتتميز تقلبات السهم اليومية المعتادة بأنها واسعة، لذا فإن تحركات يوم واحد لا تقول الكثير عن السؤال الأطول أجلاً.
إلى أين تتجه الأدلة
القراءة الواضحة، وهي أن ماكينة لتوليد النقد تحولت فجأة إلى استنزاف النقد، هي القراءة المخيفة. أما القراءة الأقوى فهي أن هذا استثمار مخطط له ومُقدَّم، مع احتفاظ الشركة برصيد نقدي كبير وتوجه نحو تراجع الإنفاق الرأسمالي. وهذا يميل نحو كونه استثمارًا لا أزمة. لكنه ميل، لا حكم نهائي.
والدليل يكمن في النتائج اللاحقة. فإذا تحسنت الهوامش والتسليمات مع تراجع الإنفاق وعاد التدفق النقدي الحر إلى الموجب، فإن المقارنة بعام 2018 تصح. وإذا استمر الإنفاق الرأسمالي في الارتفاع بينما تتأخر محطات القيادة الذاتية، فإن المقارنة بعصر شركات الإنترنت تبدأ تنطبق. راقب النقد، لا الدراما.
الأسئلة الشائعة
لا. فقد يشير إلى أزمة، لكنه قد يعكس أيضًا استثمارًا مدروسًا ومُقدَّمًا في النمو المستقبلي. والسياق، وخصوصًا سبب إنفاق النقد وحجم ما تبقى منه، هو ما يحدد ذلك.
الربح هو مقياس محاسبي قد يبدو صحيًا بينما يخرج النقد من الشركة. أما التدفق النقدي الحر فهو النقد الفعلي المتبقي بعد تشغيل الشركة وتوسعتها، لذا يمكن أن يتحول إلى سالب حتى عندما يكون الربح المُعلن موجبًا.
الإنفاق الرأسمالي هو المال المُنفق على الأصول طويلة الأجل مثل المصانع والمعدات والتكنولوجيا. وأي ارتفاع فيه يُخفّض التدفق النقدي الحر مباشرة لأن هذا النقد يخرج قبل أن يُحقق عوائد.
قبل هذا الربع الأخير، كانت آخر فترة مستمرة من التدفق النقدي الحر السالب لتسلا حوالي عامي 2017 و2018، خلال مرحلة زيادة إنتاج Model 3. وتحول التدفق النقدي إلى موجب في وقت لاحق مع ازدياد حجم الإنتاج.