
رهان أمازون في الذكاء الاصطناعي يحقق صعودًا كبيرًا، فلماذا يظل السهم عالقًا؟
تتداول أسهم أمازون دون مستواها القياسي بينما تتضاعف حصتها في Anthropic بسرعة. لماذا تُسعّر التقييمات المستقبل، ولماذا لا يزال السوق يعاقب الإنفاق.
بقلم مكتب ديريف · 20 يوليو 2026 · 4 دقيقة للقراءة

تظل أسهم أمازون عالقة دون مستواها القياسي بينما تحقق إحدى رهاناتها الداخلية صعودًا كبيرًا، لأن سعر السهم يُقيّم التدفقات النقدية المستقبلية المؤكدة، وليس ربحًا لا يزال نظريًا على الورق.
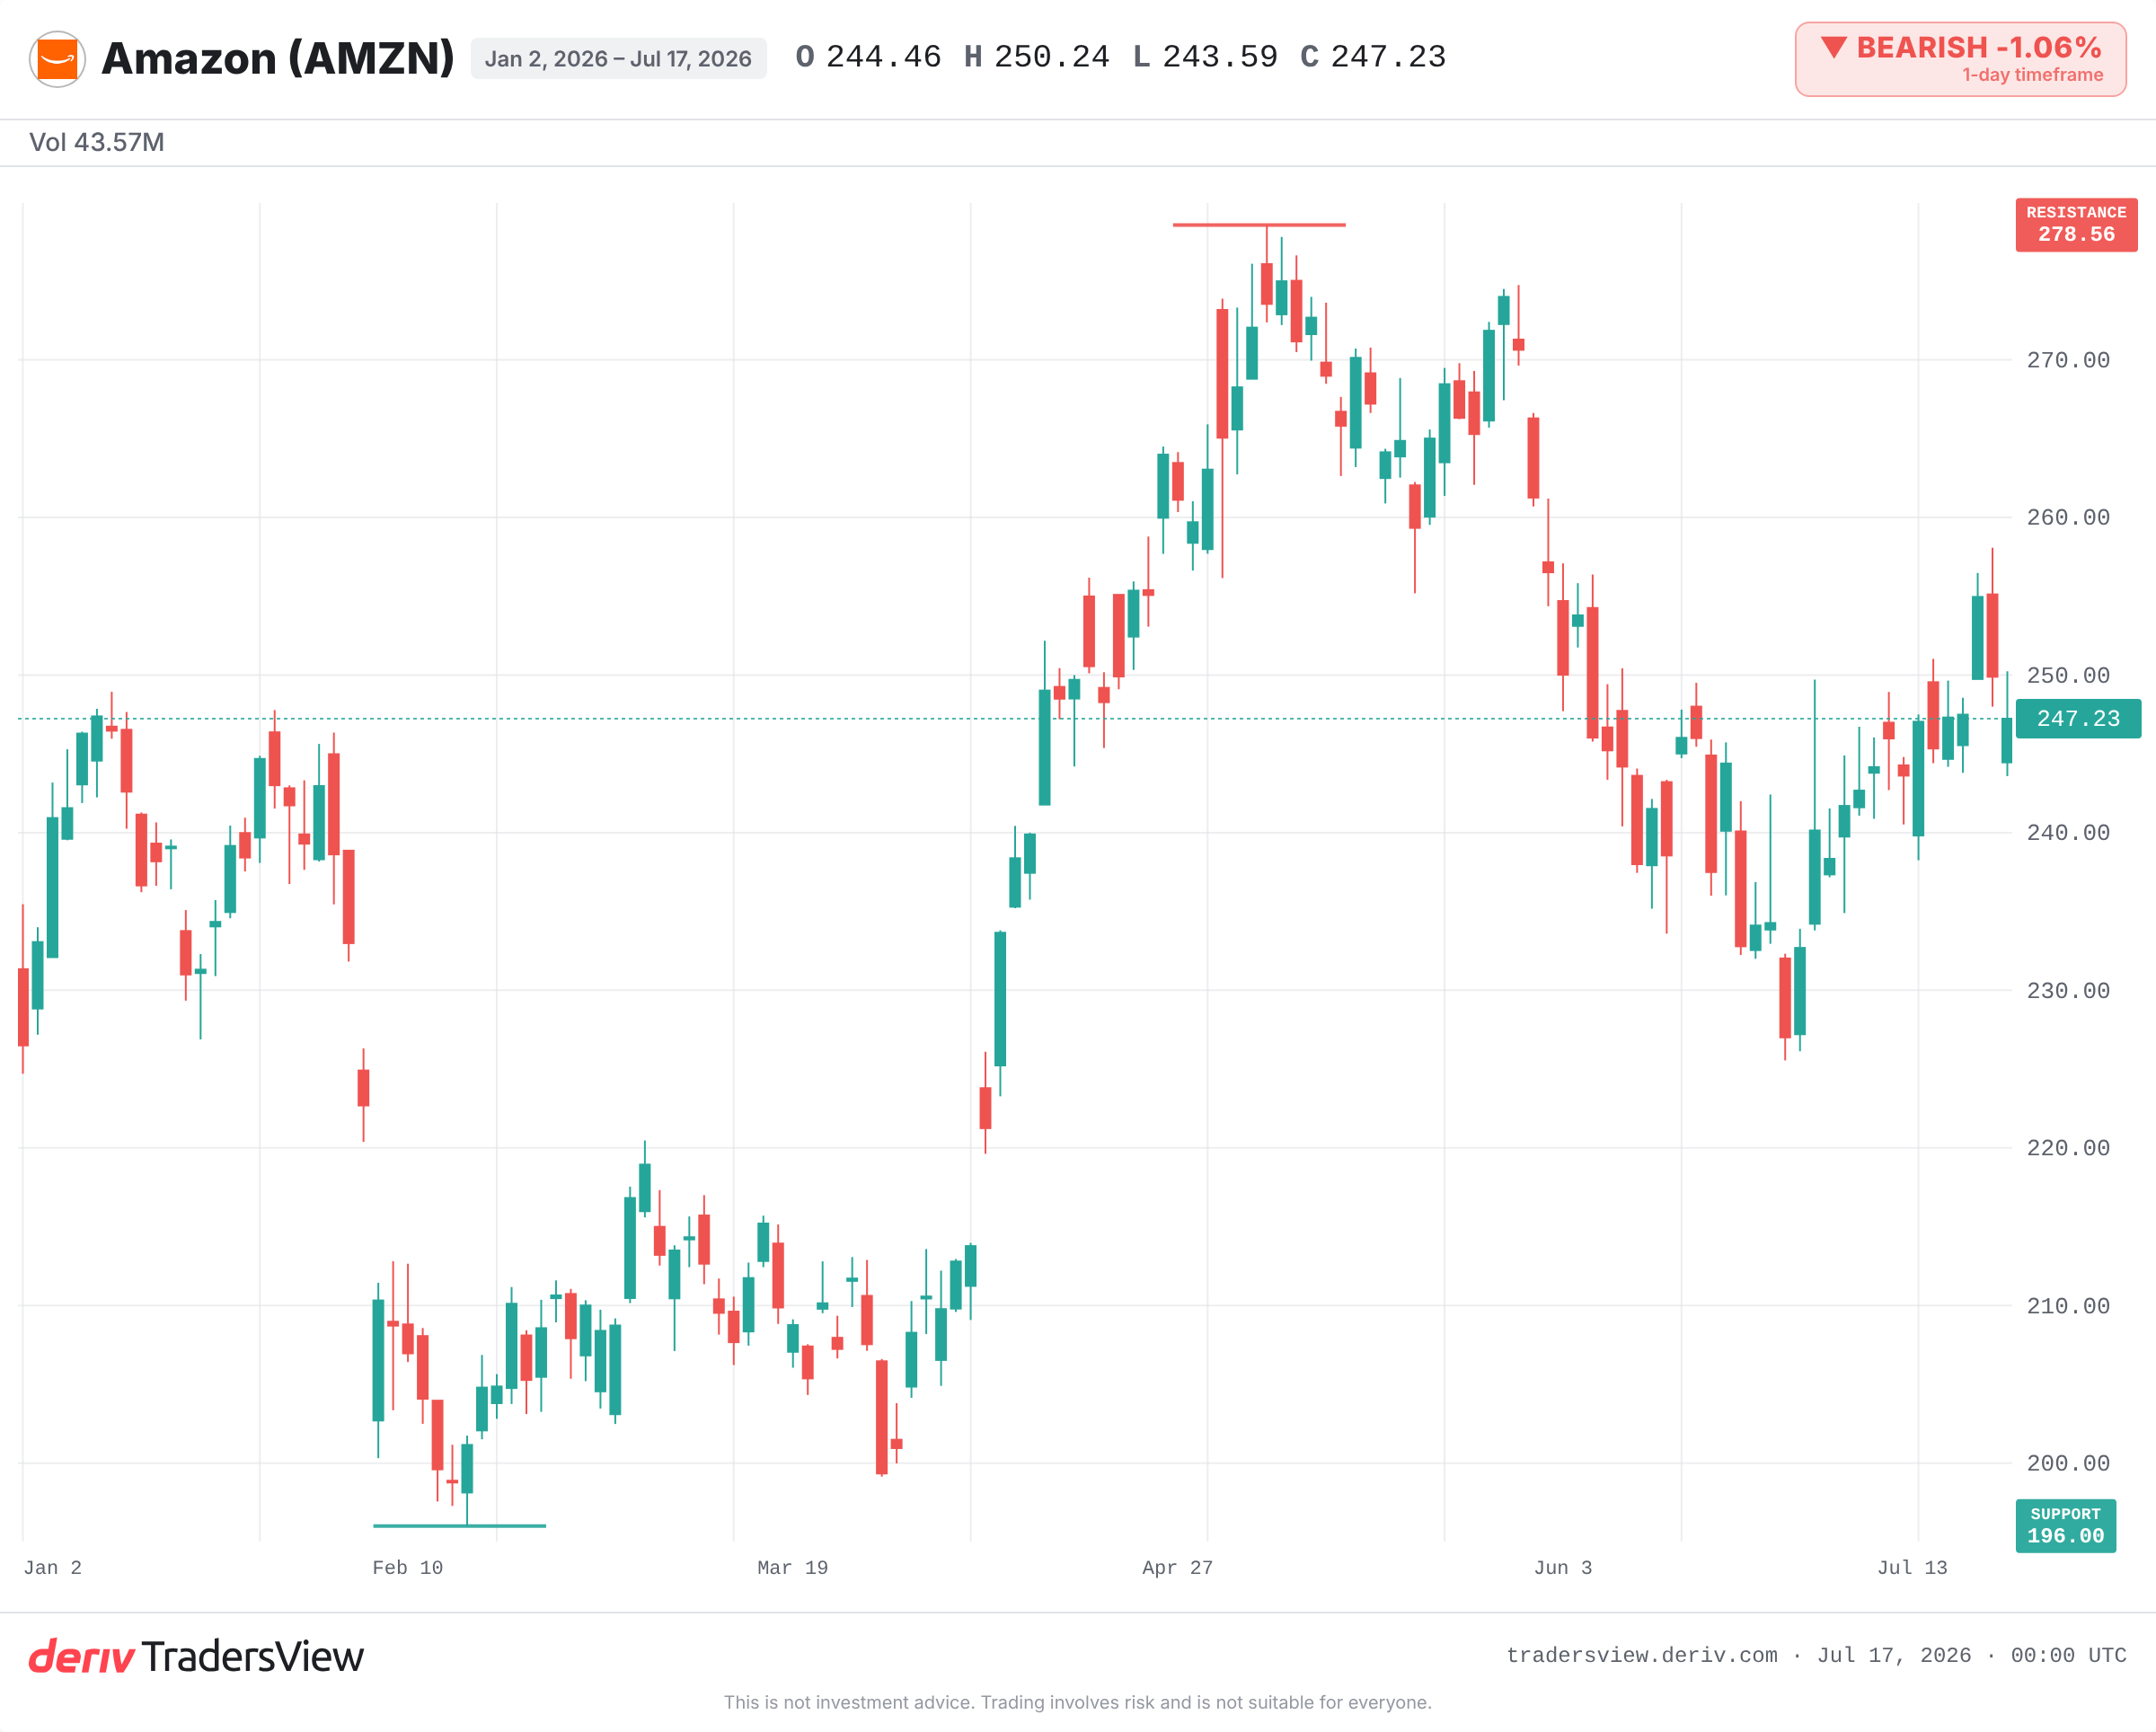
يتداول السهم في منطقة الـ 240 دولارًا، بعيدًا عن أعلى مستوى له قرب 279 دولارًا. ومع ذلك، يتركز الحديث على حيازة واحدة: حصة بدعم من AWS في معمل الذكاء الاصطناعي Anthropic، يُقال إنها تنمو بمعدل مركّب استثنائي السرعة. فلماذا يظل السعر عالقًا؟ لأن المتداولين منقسمون بين أصل سريع النمو وإنفاق ضخم يموّل هذا النمو.
لماذا يتحرك التقييم بناءً على المستقبل، لا الحاضر
سعر السهم هو رهان على العوائد المستقبلية. فعندما تملك شركة شيئًا ينمو بمعدل غير معتاد، يحاول السوق تسعير هذا النمو الآن، قبل أن تتحقق الأموال فعليًا.
هذا هو الجذب الذي تشهده أمازون اليوم. وتفيد تقارير Seeking Alpha بأن معدل الإيرادات السنوي لشركة Anthropic ارتفع من حوالي 9 مليارات دولار في نهاية عام 2025 إلى أكثر من 30 مليار دولار في عام 2026. وحيازة تتضاعف إيراداتها ثلاث مرات في عام واحد هي تمامًا نوع الأصل القادر على إعادة تسعير شركة عملاقة.فكلما تضاعف أحد الأصول بشكل أسرع، زاد سحب قيمة المستقبل إلى سعر اليوم.
لماذا لا يزال السوق يعاقب الإنفاق الذي يقف وراء ذلك
وينطبق المنطق ذاته بالاتجاه المعاكس أيضًا. فقد كشفت أمازون عن نحو 200 مليار دولار من الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي، وهو إنفاق لم يُثبت بعد مردوده.
ولهذا تراجع السهم إلى أدنى مضاعف أرباح له منذ عقد كامل، عند نحو 29 مرة، وفقًا لتغطية Yahoo Finance. فالسوق يحتفي بارتفاع قيمة الحصة، ويعاقب في الوقت نفسه الفاتورة التي تموّلها. وكلا الاستجابتين ينبعان من قاعدة واحدة: القيمة تتبع العوائد المستقبلية المؤكدة، والإنفاق الضخم دون عائد واضح في الأفق يُقرأ على أنه خطر لا وعد.
الربح على الورق ليس ربحًا مُسجّلًا بعد
تتسرع القراءة المتفائلة هنا إلى حد ما، فهي تستند إلى تقرير غير مؤكد عن طرح عام أولي لشركة Anthropic بقيمة 1.2 تريليون دولار. وتصف تغطية Reuters وتقارير أخرى تفاصيل تقييم وجدول زمني أكثر تحفظًا.
الربح على الورق ليس مالًا سجّلته أمازون فعليًا. فهو لا يصبح حقيقيًا إلا من خلال حدث تسجّله أمازون بالفعل، كطرح عام أولي أو عملية دمج، بسعر يقبله السوق. وحتى حدوث ذلك، فإن أثره يبقى محصورًا في تحسين المعنويات دون أي شيء آخر.فالربح غير المحقق يُجمّل القصة قبل أن ينعكس على الحسابات بوقت طويل.
وخطر التنفيذ قائم أيضًا، فقد أدى خلل حديث في فوترة AWS إلى تحميل بعض العملاء رسومًا زائدة بمليارات الدولارات، وهو تذكير بأن الأمور قد تتعطل حتى في ظل نمو مبيعات AWS بنحو 24% على أساس سنوي.
ماذا يقول التاريخ عن الرهان على المستقبل
سبق أن تكرر هذا النمط. في عام 1999، حملت أمازون نفسها تقييمًا مرتفعًا للغاية قائمًا على النمو المستقبلي، ثم تراجعت بنحو 90% من قمتها قبل أن تتعافى على مدى سنوات. وفي عام 2022، عاقب المتداولون الإنفاق الرأسمالي الكبير لدى أمازون وMeta، ثم كافأوا كلتيهما خلال عامي 2023 و2024 بعد أن تحوّل هذا الإنفاق إلى هوامش ربح.
والعبرة هنا ليست أن الإنفاق يؤتي ثماره دائمًا، بل أن السوق يعيد التسعير باستمرار مع ظهور الأدلة أو غيابها.
ما الذي ينبغي رصده من الآن فصاعدًا
- هل سيتحقق طرح عام أولي لشركة Anthropic بحجم قريب من المُعلن، وفي أي جدول زمني.
- تأكيد معدل الإيرادات الفعلي لشركة Anthropic في مقابل القفزة المُعلنة.
- بوادر مبكرة على تحوّل الإنفاق الرأسمالي البالغ 200 مليار دولار إلى هوامش ربح، أو أدلة على عكس ذلك.
- هل سيستمر نمو AWS قرب النسبة المُعلنة البالغة 24% على أساس سنوي.
- أعلى مستوى تاريخي قرب 279 دولارًا كمستوى مقاومة، وأدنى مستويات سابقة قرب 196 دولارًا كمستوى دعم.
تميل الأدلة إلى جانب التريث بدلًا من الانجراف وراء الرقم الورقي. فالأصل المتنامي حقيقي، لكن الربح مشروط، في حين أن الإنفاق مؤكد. فلننتظر تحوّل الإنفاق الرأسمالي إلى عوائد فعلية قبل أن تتحول القصة إلى سعر.
الأسئلة الشائعة
لا يصبح الربح محققًا إلا من خلال حدث تسجّله الشركة، مثل طرح الشركة الناشئة للتداول العام، أو الاستحواذ عليها، أو جولة تمويل بسعر مرتفع. وحتى حدوث ذلك، تبقى أي زيادة في القيمة رقمًا ورقيًا غير محقق لا ينعكس على الأرباح المُعلنة.
يُحوّل معدل الإيرادات السنوي الأداء الأخير إلى رقم سنوي، بأخذ إيرادات فترة قصيرة وتوقعها على مدار سنة كاملة. وهو يعكس الزخم، لكنه يفترض استمرار الوتيرة الحالية، لذا فإن معدلًا يرتفع بسرعة قد يُضخّم الإيرادات المستدامة إذا تراجع النمو لاحقًا.
يستهلك الإنفاق الرأسمالي الكبير أموالًا قد تُعاد لحاملي الأسهم، في حين يبقى مردوده غير مؤكد. وتميل الأسواق إلى تخفيض تقييم السهم إلى أن يتحول هذا الإنفاق إلى هوامش ربح أو نمو أعلى، ثم تعيد التسعير عند ظهور الدليل.
ليس بالضرورة. فقد يعكس المضاعف المنخفض قيمة حقيقية، أو شكوكًا من المتداولين حول الأرباح المستقبلية. ولا يُشير إلى الرخص فعليًا إلا إذا استمر نمو الأعمال الأساسية، وهذا بالتحديد ما يختبره السوق الآن.